近期,海底捞全新概念店——“海底捞·三里里”在北京三里屯一号场T+ MALL正式开业。据称,这是全国首家以地标命名的海底捞。
海底捞·三里里以“城市生活”为定位,试图构建“火锅+生活方式+社交体验”的复合场景。这一定位下,门店设有八大功能区:海边商店、夜宵区、超广角露台区、鲜切工坊、海鲜工坊、茶水铺、酒水吧和包间区。产品上,除了海底捞经典菜单,还增设了“三里里限定”产品线,涵盖微醺特调、鲜打精酿等酒饮。
据了解,海底捞·三里里还打破传统餐饮时段限制,将营业时长拉长至21小时,营业时间为上午10点至次日清晨7点。
值得注意的是,海底捞近期还在南京开出了首个轨道转送小火锅品牌“巡鲜岛”,同样引发业内外关注。
巡鲜岛采用像寿司郎、滨寿司一样的送餐模式,消费者在屏幕上下单后,食材从餐桌前的轨道传送过来。菜品方面,巡鲜岛将其分成鲜切类、鲜活海鲜、豆面制品、蔬菜类、甜品类等10余类,共有100+SKU,人均消费约为99元。有网友发帖称,门店开业当天热度颇高,上午10点刚过该店就已经排起长队,晚市的号得到下午4点就开始取。

 2026-09-20 13:50:00
 665
据界面新闻等媒体消息,老乡鸡集团董事长束小龙于近日透露,老乡鸡预计2026年(包括直营门店和加盟门店)营收超过100亿元。
根据此前的招股书披露,2023年、2024年及2025年1-8月其营收分别为56.51亿元、62.88亿元、45.78亿元。
今年7月,老乡鸡(LXJ International Holdings Limited)于2026年1月8日递交的港股招股书满6个月正式失效曾引发关注,这是其近年来第五次冲击资本市场失败——两次A股折戟、三次港股递表失效。
但与此同时,老乡鸡的门店网络扩张仍在提速。此前,老乡鸡于8月29日发文称,随着北京东方银座店开门营业,其门店数量已经突破2000家。据公开资料,2003年,第一家“肥西老母鸡”快餐店在合肥舒城路开业;2012年,门店突破100家,并正式改名为“老乡鸡”。如今品牌已进驻南京、武汉、上海等地,并于2026年走出国门,在马来西亚开设海外首店。
2026-09-20 13:43:50
1596
红餐网消息,9月17日,米村拌饭宣布启动合伙人招募。
合作方式上,米村拌饭负责门店投资、建设、经营及管理,所有门店的食材、用品及物料都由供应链集中采购,统一配送;合伙人负责门店拓展及相关咨询服务,不参与门店经营管理。
具体选址方面,由品牌总部进行规划可开店点位,合伙人在所辖区域内按照公司规划好的点位进行洽谈开店。
合作投入方面,合伙人需按协议约定缴纳履约保证金,原则为按单店开办总投入的30%进行测算,具体金额将结合城市、商场、门店面积、租赁条件、装修方案及项目实际情况确定,并以双方最终签署的合作协议为准。
利润分配方面,合伙人可按门店当期可分配利润的30%获取咨询服务费。门店在任一结算月度发生亏损的,该亏损将按照合作协议约定计入累计可分配利润,并自动转接至后续月份;在累计可分配利润为负或为零的情况下,不发生咨询服务费计提或分配。项目终止、闭店或清算时,专项履约保证金按照合作协议约定的风险分担及清算机制处理。
品牌公众号显示,本次合伙人招募覆盖了北京市、上海市、安徽省、河北省、河南省、黑龙江省、湖北省、吉林省、江苏省、辽宁省、内蒙古自治区、山东省、山西省、陕西省、浙江省等省市或自治区的部分区域,以及机场、高铁站、高校、医院、景区等特殊渠道。
红餐网还注意到,本次合伙人招募的区域多为县城,如河北省保定市的博野县、清苑区、雄县,黑龙江省哈尔滨市的方正县、木兰县、通和县、延寿县等,下沉意图明显。据介绍,目前米村拌饭门店数超1900家,计划于2027年启动全国城市合伙人招募,具体时间暂未披露。
2025年,米村拌饭曾因开店速度过快导致部分门店达不到既定运营标准,选择主动暂停扩张、取消赛马制等绩效考核模式,转而用复购率、来客数增长、员工流失率等长期指标替代短期考核。
2026-09-17 16:48:18
3402
"烧烤第一股”来了?知名烧烤品牌完成股改
近期,烧烤品牌“很久以前羊肉串”的经营主体完成股份制改革,公司名称由“北京很久以前餐饮管理有限公司”变更为“北京很久以前餐饮管理集团股份有限公司”(下简称很久以前集团),企业类型由“有限责任公司”变更为“股份有限公司”。
有媒体报道,很久以前集团计划推进资本化,冲刺上市,但目前官方并未就这一猜测与相关提问给出答复。
与此同时,公司部分核心岗位管理层也于近期完成调整。张帅退出财务负责人,由龚志强接棒。同时,杜鹏退任监事,赵立国、张鹏“补增”监事,赵磊同期获任公司监事会主席。公开资料显示,2020年至2024年间,很久以前陆续完成B轮、B+轮及多轮股权融资。
品牌“很久以前羊肉串”由宋吉于2008年创立,首店开在北京顺义,以羊肉串为核心产品,人均消费约80-90元。据红餐大数据,截至目前,已在北京、上海、深圳等多个城市开出超150家门店。
今年5月,“很久以前羊肉串”曾引一场“大规模退款”受到关注。退款缘由为品牌方在内部巡查门店时发现,部分门店因过度依赖测温枪数值,导致羊肉串烤制时间拉长、水分流失,羊肉串未能达到“最佳状态”。最终统计确认全国24家门店、48022桌顾客受影响,品牌选择每桌退一半羊肉串费用,退款总额超110万元。相关阅读:退款110万元!知名品牌给4.8万桌顾客道歉,只因“烤得不够好”
2026-09-17 10:08:05
3466
近日,京东在北京亦庄单独开出一家七鲜酒吧。据了解,该新门店具体位于大兴区天华园一里三区14号楼一层2号底商,社区区位可触达周边上班族与居民客群。
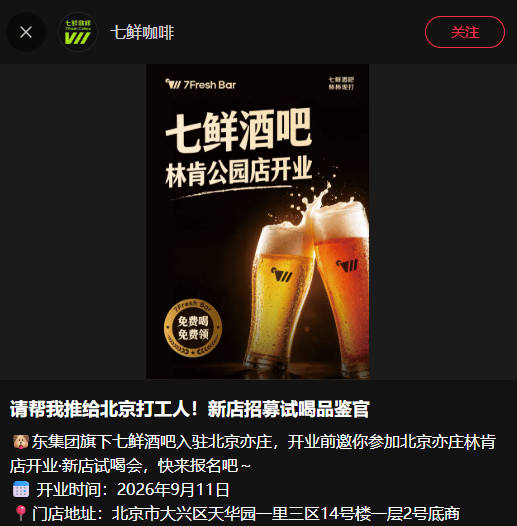
△图片来源:七鲜咖啡官方小红书账号截图
从网友在社交平台晒出的打卡照来看,新开出的七鲜酒吧门店并不算大,门头采用仿岩石肌理墙面,搭配发光品牌字,呈现出粗粝高级质感。
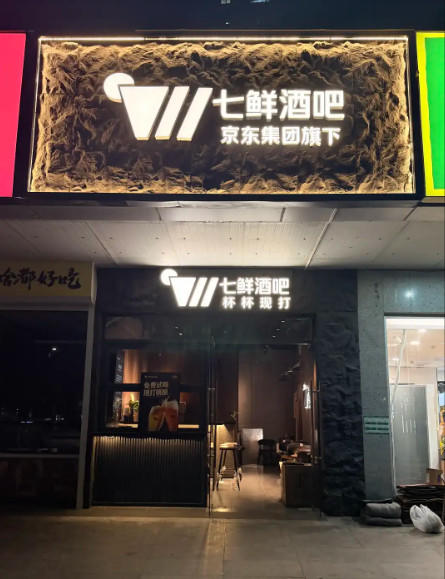
△图片来源:小红书截图
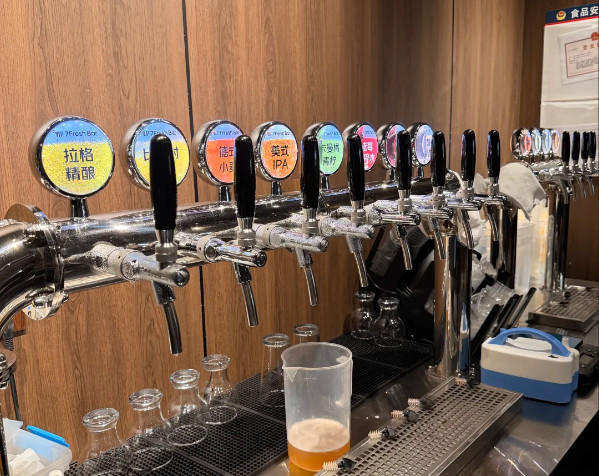
店内的空间布局也较为简约,为突出“杯杯现打”的门店特点,该店在吧台区域设置了现打出酒区,两排金属精酿酒头整齐排布,对应着不同种类的啤酒。除了吧台区域,该店还设有高脚吧台位、散座等简易堂食桌椅。装修方面,该店采用了木饰面搭配深色顶面,多种造型吊灯营造柔和感,整体氛围较为轻松安静。
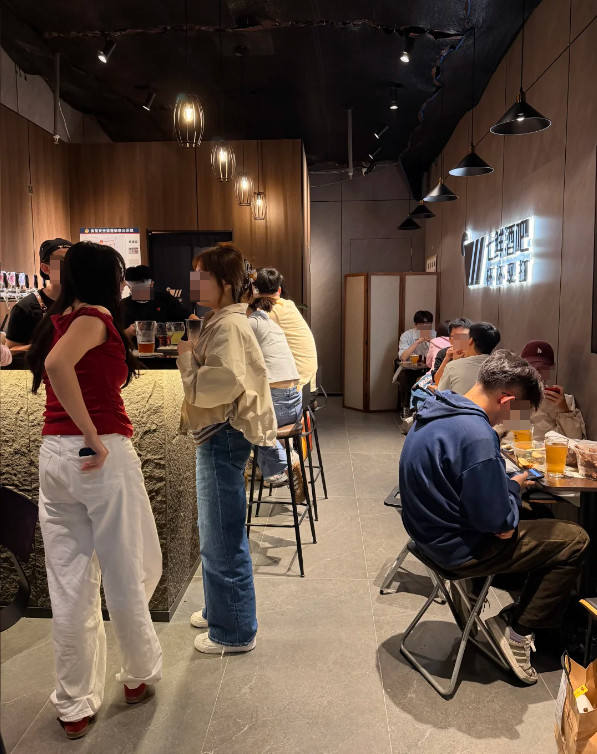
△图片来源:小红书截图
在产品上,据消费者反馈,该店主要提供小麦精酿、西打精酿、低醇果啤、果味精酿四大类精酿饮品,具体涵盖麦浪、琥珀风暴、橘子海等12款。每款精酿饮品均标注了酒精度、原麦汁浓度等信息,并划分了450ml、330ml两种不同规格,单价多在12-38元区间。
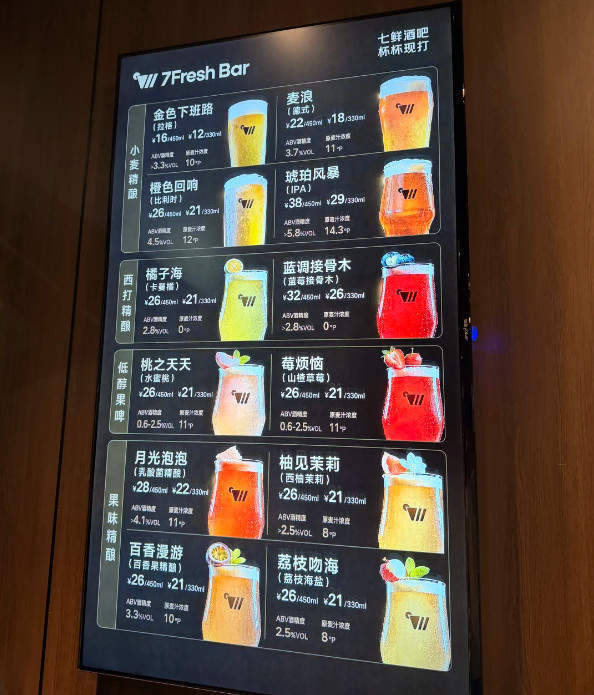
△图片来源:小红书截图
此前京东线下零售酒饮业态多嵌入在七鲜超市这一商超场景中。如今,京东却专门开设了“七鲜酒吧”门店,有业内人士认为,这是京东进一步丰富其旗下餐饮业态的具体表现。比如在开出七鲜酒吧门店之前,京东已经开出了七鲜小厨、七鲜咖啡等餐饮门店,并形成了一定的规模。
以主打品质外卖的七鲜小厨为例,据红餐大数据,自去年7月开出首家门店以来,截至目前其门店数在100家左右,覆盖广东、江苏等十多个省份。在七鲜小厨、七鲜咖啡初具规模的前提下,进一步开出七鲜酒吧门店,可更好地形成餐饮业态协同,补齐“早咖啡、午晚餐、夜微醺”全时段场景,有助于京东在高频消费中持续抢占用户心智。
在红餐网看来,七鲜酒吧门店的开出,还与精酿啤酒的市场规模扩容有关。中研普华研究院数据显示,2025年国内精酿市场规模已突破1300亿元,预计2026年将增至1600亿元,精酿正在成为啤酒行业的“新宠”。
△图片来源:小红书截图
不过具备增长潜力的精酿啤酒市场中,玩家也不在少数,甚至还有品牌跑出了数千店规模。比如优布劳精酿酒馆和德伦堡精酿鲜啤,据红餐大数据,这两个品牌截至目前门店数均达2000家以上。
此外,还有茶饮品牌也在跨界布局精酿啤酒。以蜜雪冰城为例。去年10月,蜜雪冰城宣布收购鲜啤福鹿家53%的股权,切入精酿赛道。据了解,鲜啤福鹿家同样瞄准“鲜打现喝”的社区场景,产品定价集中在5.9-14.9元,性价比突出。今年5月,鲜啤福鹿家官宣门店数突破3000家。
随着一批精酿啤酒品牌的强势跑出,七鲜酒吧后续想要规模发展,还不可避免地要面对不小的竞争压力。不过也有分析人士认为,七鲜酒吧作为京东集团旗下业态,京东集团的供应链、资金等资源优势,也可为其后续发展提供有力支撑。
至于七鲜酒吧未来是否还会开出更多门店,红餐网也将保持关注。
作者:红餐网桂湘;编辑:李唐
2026-09-15 17:43:07
4410
巴伦支海真鳕配额,2026年降至28.5万吨。短短七年,配额砍掉七成,对应的是种群资源的持续衰退。
总部位于丹麦的国际海洋探索理事会(ICES)在2025年9月的评估中认为,英国几乎所有海域的真鳕种群已极度衰退,建议停止捕捞以恢复种群。
这意味着下半年的全球真鳕供应空间被大幅压缩。价格随之走高。
挪威去头去脏真鳕(1-2.5公斤规格)CIF中国报价连续上调,部分成交已经达12000美元/吨。俄罗斯市场6月,H/G大西洋真鳕价格创下每吨1万美元的纪录,以至于中国买家一度放弃采购挪威鳕鱼,转向其他来源。
真鳕供应紧张不是孤立事件,而是全球白鱼供应链结构性重构的一部分。配额连年下砍反映的是种群资源衰退;不少店主被迫转向狭鳕、无须鳕甚至养殖罗非鱼来维持经营。替代品种承接有限。2026年巴伦支海黑线鳕配额虽上调了
18%,800克以上黑线鳕报价维持在8500美元/吨以上。
对国内采购方,有两点值得关注。
其一,进口白鱼高度依赖巴伦支海单一渔区,配额即产量上限,供应节奏由资源评估决定,而非市场需求。
其二,2027年建议配额约31.3万吨,可能回升约10%,但仍处历史低位区间。采购宜按配额周期滚动锁价、同步评估替代鱼种,排产备货不应参照往年供应量。
2026-09-11 11:05:10
1392
近日,以“万亩新疆红,翠宏辣正香”为主题的翠宏第八届寻辣之旅暨雪域辣皮子酱全球首发活动在新疆拜城举行。产业链合作伙伴、科研机构、行业媒体与美食达人齐聚天山南麓,共同见证翠宏辣业新疆产地全产业链建设成果。
翠宏在新疆打造约3.5万亩辣椒种植基地,核心坐落拜城及焉耆盆地辣椒黄金产区。依托近三年深耕,企业打通品种选育、生态种植、产地加工完整链路。翠宏联动农科院等科研机构,测试200余个辣椒品种,围绕十余项指标筛选适配本地环境、匹配餐饮需求的专属辣椒品种。拜城充足日照、巨大昼夜温差、天山雪水灌溉造就辣椒优质先天条件,基地技术团队长期驻守田间,把控播种、管护、晾晒全流程,把产地资源转化为稳定可控的产品品质。
活动现场打造“翠宏辣集市CHILI LAB”场景体验空间,跳出传统陈列模式,围绕烧烤、火锅、粉面、凉卤等餐饮场景输出整套风味解决方案。面对当下餐饮风味细分趋势,地方特色味型成为品牌差异化突破口,翠宏研发、品控团队现场对接客户定制需求,推进企业从产品供应商向场景服务商转型。
本次活动重磅发布战略新品雪域辣皮子酱。产品取材新疆基地专属辣椒,沿用当地传统辣皮子风味,采用低温干燥工艺锁住辣椒本味,保留颗粒口感,辣而不燥、回味绵长。新品实现拌、炒、夹、蘸多场景使用,适配拌饭、烹饪、夹食、蘸料等多元需求,助力餐饮品牌低成本落地新疆地域风味,实现菜单快速创新。
依托始于1984年的制椒技艺积淀,翠宏现已搭建种子研发、种植、智能加工、全球销售全产业链,多省份布局种植与生产基地,拥有190余款产品。企业联动三十余家高校及科研院所搭建产学研平台,产品销往30多个国家和地区,服务超10万家企业。
翠宏辣业董事长钟书红表示,未来将持续深耕新疆辣椒基地建设,夯实全产业链实力,推动中国优质辣椒从田间走向世界餐桌。
2026-09-11 10:21:44
2537
“官宣!霸王茶姬上海开始卖茶叶蛋了。”
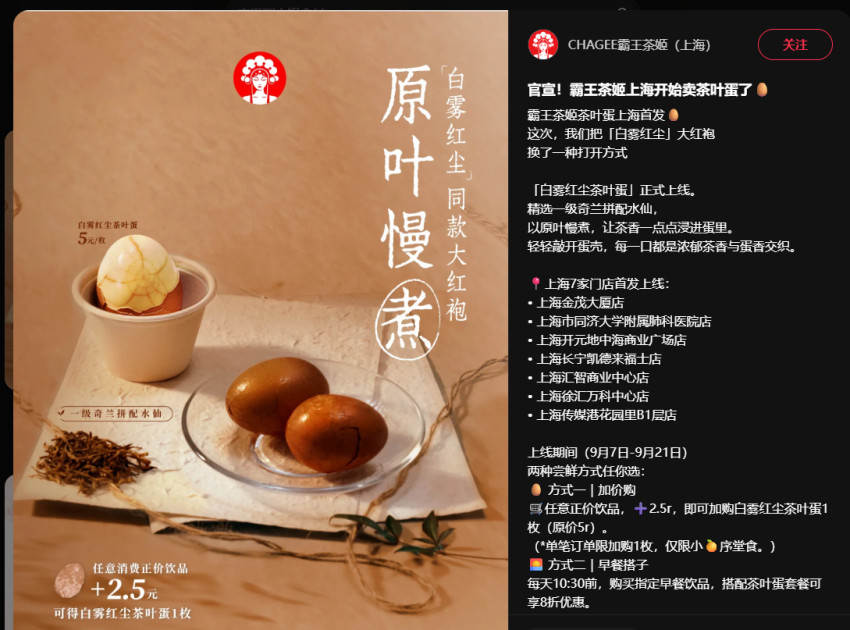
近日,霸王茶姬(上海)小红书账号宣布霸王茶姬在上海的金茂大厦店、同济大学附属肺科医院店等7家门店正式上线茶叶蛋。该消息一经发出就引发大众广泛关注,“霸王茶姬开始卖茶叶蛋”这一话题一度冲上微博热搜,阅读量超2000万。
△图片来源:霸王茶姬(上海)小红书账号截图
△图片来源:微博截图
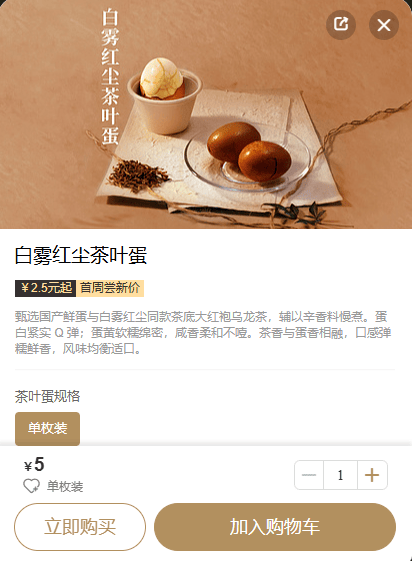
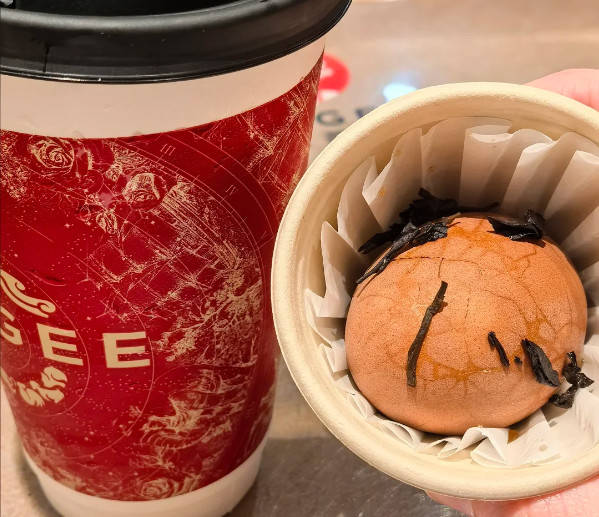
据霸王茶姬点单小程序,此次上线的茶叶蛋产品名为“白雾红尘茶叶蛋”,是由甄选的国产鲜蛋搭配白雾红尘同款茶底大红袍乌龙茶,再辅以辛香料慢煮制作而成,呈现出茶香与蛋香相融、弹糯鲜香的风味与口感。
△图片来源:霸王茶姬点单小程序截图
在价格上,霸王茶姬茶叶蛋单点的价格为5元;若搭配任意正价饮品,加2.5元即可进行购买。另外,为给消费者提供更多超值体验,每天10:30前,消费者购买指定早餐饮品,搭配茶叶蛋套餐可享8折优惠。此外据了解,霸王茶姬茶叶蛋现阶段仅支持线下门店购买。
红餐网留意到,霸王茶姬此次推出的茶叶蛋已获得不少网友期待与好评:“居然上茶叶蛋了,想吃”“已经尝过,确实不错”。
不过值得关注的是,霸王茶姬此次推出的茶叶蛋产品目前处于测试阶段。关于后续布局计划,霸王茶姬官方客服对界面新闻表示,目前只有上海地区推出了茶叶蛋业务,未来是否会在更多城市推广还不确定,需要关注品牌后续消息。
△图片来源:小红书截图
众所周知,如今的茶饮赛道竞争已然白热化,靠规模开店就能挣钱的逻辑逐渐失效,争夺全时段、多场景消费需求,正在成为业内共识。因此,霸王茶姬这次尝试推出茶叶蛋,把门店产品拓宽到早餐品类,可被视为是对行业竞争逻辑变化的回应。
有业内人士还进一步指出,“近年来布局早餐产品的茶饮品牌不在少数,但不同于其他品牌主打西式烘焙,霸王茶姬选择茶叶蛋作为早餐切入点,能够充分复用品牌自身的核心茶叶原料,从而强化品牌’茶’的记忆点”。
在红餐网看来,霸王茶姬依托自有茶叶原料推出茶叶蛋,过程中无需过多改造门店与供应链,试错成本较低。同时,高端茶饮跨界卖平价国民小吃的反差感,精准契合大众猎奇心理,进而自动撬动了海量曝光流量。这种轻量化的产品创新模式,也为行业品牌提供了低成本破圈的新思路。
后续,霸王茶姬还会如何创新布局应对行业竞争获取增长,红餐网也将持续关注。
作者:红餐网桂湘;编辑:李唐
2026-09-10 15:56:51
3390
9月10日,阿布扎比主权财富基金穆巴达拉投资公司(Mubadala Investment Company)宣布达成协议,将对瑞幸咖啡(Luckin Coffee Inc. , OTC: LKNCY)进行战略少数股权投资。本次投资由穆巴达拉携手瑞幸咖啡控股股东大钲资本共同完成,交易总规模约为10亿美元。
最新财报数据显示,截至2026年6月30日,瑞幸咖啡全球门店总数超过3.6万家,累计交易客户数接近5亿。本次交易将在惯例性交割条件满足后完成。
穆巴达拉投资公司是一家主权投资机构,旗下管理着覆盖全球范围的多元化投资组合,致力于为阿布扎比政府创造可持续的财务回报。穆巴达拉的投资组合覆盖六大洲广泛的行业及资产类别,资产管理规模达3850亿美元。
大钲资本是一家专注于中国消费、医疗健康及科技领域的私募股权投资机构。自2017年成立以来,大钲资本已构建以控股及联合控股为主的投资组合,管理资产规模约70亿美元。
2026-09-10 13:54:44
1524
近日,茶颜悦色公众号发布消息称,将陆续关闭茶颜家族旗下子品牌“昼夜诗酒茶·艺文小酒馆”(下文简称为“昼夜诗酒茶”)的门店,计划于10月31日前全部关停。
对于关停的原因,茶颜悦色指出,除了客流量低、不怎么赚钱等常见因素外,最关键的还是昼夜诗酒茶的商业模型没跑通,“不能说一分钱不赚,但这几年探索下来,商业模型没有被验证,情绪下消费的堂食酒水和第三微醺空间并不是刚需,无法形成持续性的健康流水。”
据介绍,与茶颜悦色品牌有着明显差异的是,昼夜诗酒茶门店面积较大,选址以热门商圈为主,设计了客休区,还举办过唱K、下棋、诗歌展等活动,“我们把很多理想化的实验塞进了这个品牌,像这样附带个人化私密空间的小酒馆,酒水价格一般高达七八十。但在昼夜诗酒茶,用十几块钱就能实现。”
大众点评显示,目前昼夜诗酒茶约21家,主要开设于五一广场、坡子街、太平街、万家丽广场等热门商圈或商场,客单价范围在16-20元之间。
为了提升客流量,昼夜诗酒茶上线了很多无酒精产品,而市场给出的反馈是——在昼夜诗酒茶这个小酒馆里,无酒精产品卖得比含酒精产品更好,“顾客尝试了无酒精系列饮品后,反而更不买酒了。”
在茶颜悦色方面看来,如今昼夜诗酒茶陷入了定位不清晰的困境,想喝酒的顾客发现门店“很不酒馆”,而不喝酒的顾客却要面对菜单上一半产品都是酒的窘况。
值得一提的是,这是茶颜悦色近期计划关停的第二个子品牌。此前,茶颜悦色客服向红餐网确认,子品牌“小神闲”的门店已于7月31日全部关停。
小神闲茶馆是茶颜悦色旗下的新中式茶馆品牌,于2022年5月在长沙推出,定位为“中式慢茶馆”。品牌曾开出20余家门店。主要分布在长沙,少量布局在武汉、常德两个城市。小神闲茶馆与昼夜诗酒茶有不少相似之处,例如定位为社交空间、面积相对较大(约200平米)。如此看来,两个品牌大抵是遇上了相似的挑战。
不过,除了这两个品牌外,茶颜悦色以及子品牌古德墨柠则是另一番局面。今年,茶颜悦色明显提速,陆续布局深圳、合肥、广州等重点城市。古德墨柠则首次走出长沙,目前已官宣将在广州开出省外首店。
截至目前,茶颜悦色及旗下品牌总门店数超1000家,其中,茶颜悦色门店数超700家。古德墨柠点单小程序显示,该品牌门店数为110+家,全部位于长沙。
2026-09-09 09:07:38
2812
古茗也卖酒?新茶饮品牌为何集体押注“微醺”生意?
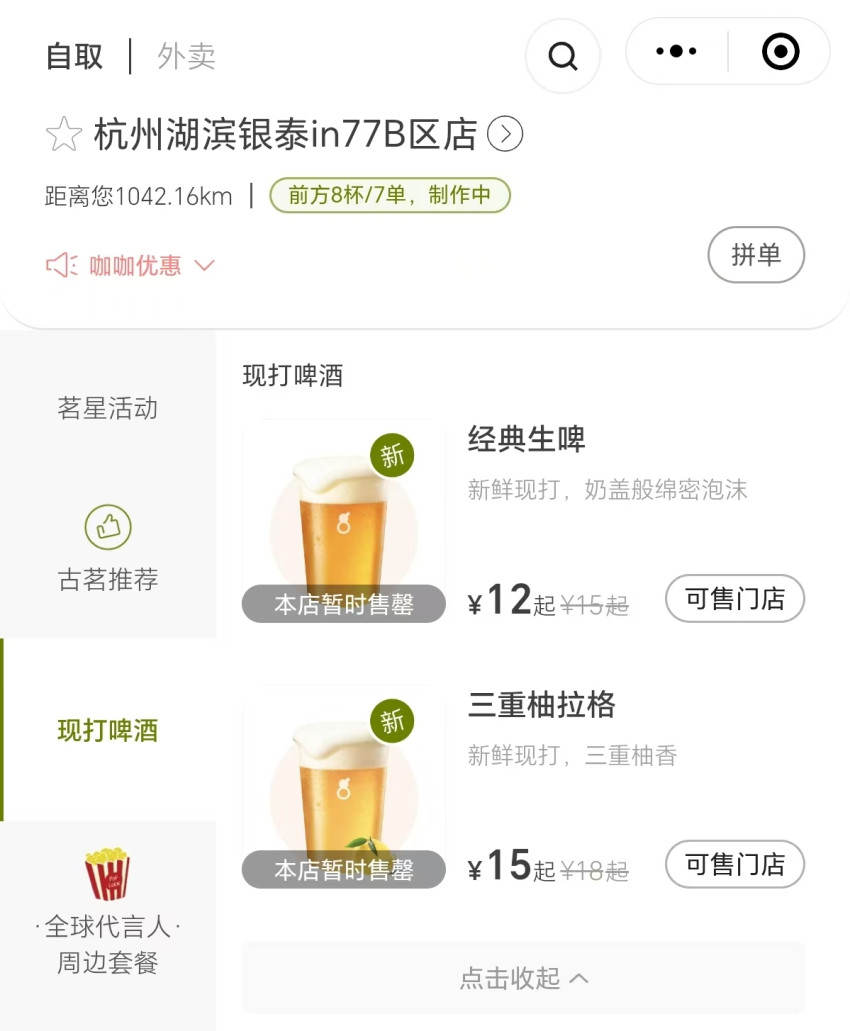
近日,古茗杭州湖滨银泰in77门店上线了两款杯量为500ml的现打啤酒。公开信息显示,这是古茗目前唯一一家售卖现打啤酒的线下门店,对于此后是否会在全国门店推广现打啤酒,古茗方面暂时未做回应。
 △图片来源:古茗小程序截图
古茗小程序显示,该门店上线的两款新品分别为原价15元/杯的经典生啤和原价18元/杯的三重柚格拉。从风味上看,二者各有特色,其中经典生啤采用纯生工艺制作,酒精度≥4.8%vol,适合偏爱醇厚口感的精酿爱好者;三重柚格拉则走果啤路线,酒精度≥3.7%vol,添加了日本香柚汁、葡萄柚汁和白西柚汁三种果汁,口感上更为清爽可口,容易被年轻消费者接受。
两款新品一经上市就吸引不少杭州网友专程到店购买,并收获如“很清新很好喝”“麦芽味十足,杀口感很好”等众多好评,更有不少网友直呼“求全国推广”。
 △图片来源:小红书截图
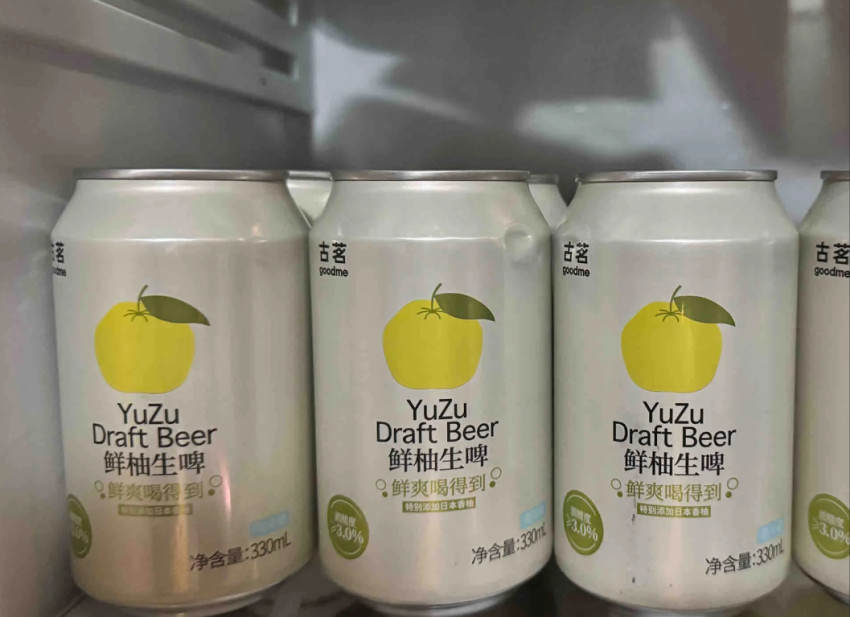
值得注意的是,这并非古茗首次涉足啤酒品类。早在今年7月,古茗就被曝出在内测一款名为“鲜柚生啤”的罐装啤酒产品。据了解,该产品容量为330ml,酒精度≥3.0%,成份上添加了日本香柚,主打清爽柚香与微醺口感。有提前尝鲜的网友形容其口感是“带有气泡感的柚子甜麦汁”,冰镇后风味更佳。不过截至目前,该罐装啤酒产品还未对外销售。
有业内人士分析认为,古茗上线啤酒产品有望填补晚间时段的消费空白,与门店现有产品形成协同效应,成为新的营收增量。但古茗能否真正借助啤酒品类跑出增量,还需等待市场验证,从罐装内测到现打啤酒,古茗的“微醺之路”才刚迈出第一步。
事实上,近年来,喜茶、霸王茶姬、益禾堂等新茶饮品牌也均推出过酒饮产品,蜜雪冰城更是直接出资约2.97亿元收购鲜啤福鹿家53%股权,经营起专注鲜啤赛道的连锁品牌。为何新茶饮品牌集体选择押注“微醺”生意?
从市场体量来看,中国是全球最大的啤酒消费市场之一,据中国酒业协会数据,去年全国啤酒市场规模超过1800亿元。与此同时,啤酒具备与新茶饮一样多元且灵活的场景适配性,朋友小聚、宵夜佐餐、一人独饮都可以来上一杯,此外,啤酒与新茶饮在核心客群上也高度重合,其在跨界低度酒饮时具备先天的品类迁移优势。
随着越来越多品牌的入局,新茶饮与啤酒的融合发展,或将成为行业未来长期发展的主流。
作者:红餐网费媛;编辑:李唐。
2026-09-08 16:45:22
2421
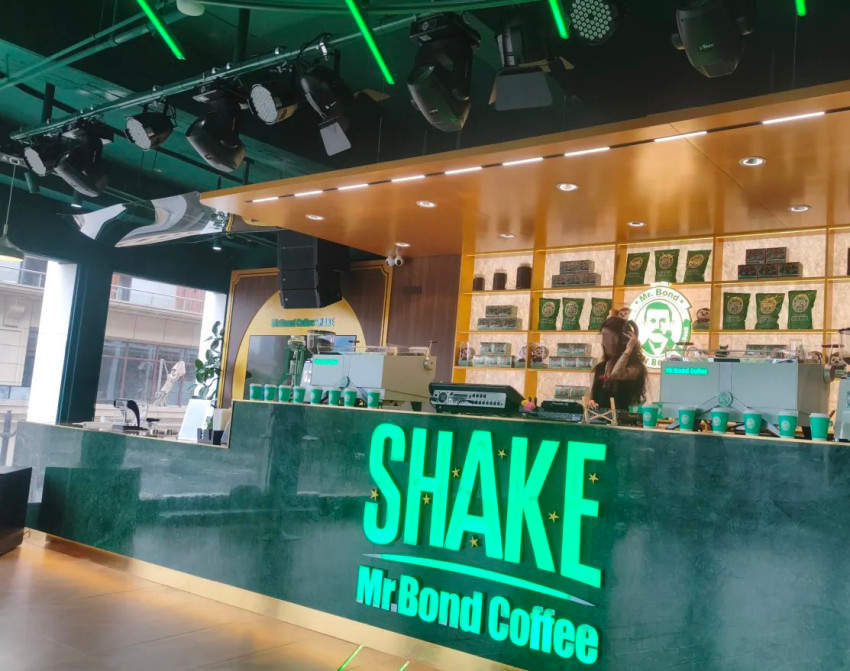
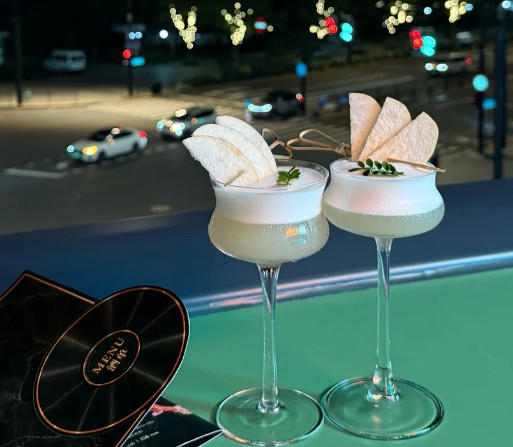
近日,旺旺集团旗下的邦德咖啡在上海黄浦区落地首家邦德Shake店。与传统咖啡店不同的是,这家邦德Shake店主打“日咖夜酒”,打造集音乐、社交于一体的DJ主题空间。
△图片来源:大众点评截图
从消费者晒出的打卡照来看,邦德Shake店装修上以咖啡生豆的绿色为主色调,营造出清新活力的氛围感。空间布局上,除了常规就餐区,该店还设置了可以DJ打碟的吧台以及室外露台,以兼顾消费者独处放空、好友聚会等不同场景需求。
该店的产品也较为丰富。菜单显示,该店产品以“咖啡+酒”为主,具体涵盖果皮咖啡、意式咖啡、无咖啡饮料、软饮、鸡尾酒、啤酒等。不同产品供应时段有所不同,白天主要提供咖啡等非酒精产品;到了夜晚门店则切换灯光和音乐氛围变身酒吧模式,主要销售含酒精的饮品。
△图片来源:大众点评截图
价格上,邦德Shake店单杯饮品的价格多在28-98元区间。另据大众点评,目前该店的人均消费在29元。目前该店已经位列大众点评“人民广场/南京路咖啡新店榜”第5名,店铺评论区也不乏“很有新意”“环境不错”等好评。
实际上,这家新开出的邦德Shake店,也是邦德咖啡近年来快速扩张的一个缩影。近日,旺旺总经理、邦德咖啡馆创始人蔡旺庭公布了一项关键数据:原定三年开出100家邦德咖啡馆的目标已提前一年完成。
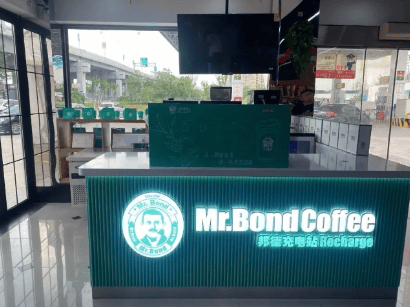
有业内人士认为,这与邦德咖啡差异化场景开店策略有关。据红餐网观察,在门店选址上,邦德咖啡不局限于单一场景模式,而是开启“咖啡+”多元场景探索,陆续在加油站、健身房、高端写字楼等不同的场景开出门店。
△图片来源:大众点评截图
比如今年5月,邦德咖啡与金力豪健身落地战略合作,首批30家门店进驻河北的社区智能健身驿站;之后的7月,邦德咖啡又与中石油联合打造的首家IP主题店在上海浦东开业,将咖啡消费嵌入加油站场景。
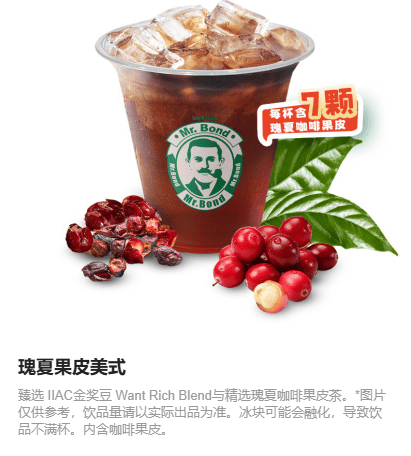
邦德咖啡还在产品打造上另辟蹊径。据了解,邦德咖啡通过冰滴现萃技术,将瑰夏、卡蒂姆等精品咖啡果皮中的有益成分充分萃取出来,再与斩获IIAC国际金奖的咖啡豆现磨萃取液进行融合,首创出高绿原酸、低咖啡因的邦德果皮咖啡,契合了当下消费者的健康餐饮需求。
△图片来源:邦德咖啡点单小程序截图
不仅如此,邦德咖啡还创新性推出“一杯两喝”模式,消费者喝完果皮咖啡后,使用额外附赠的约7颗咖啡果皮,注入热水就能再得到一杯香气四溢的咖啡果皮茶。红餐网留意到,这种“前一杯咖啡,后一杯茶”的饮用方式,让不少消费者直呼:“体验很特别”。
资本层面,邦德咖啡去年还完成了数千万元人民币融资。彼时蔡旺庭表示,融资资金将主要用于供应链升级、直营门店拓展、果皮咖啡产品线延展、以及用户增长相关的品牌传播投入。
在红餐网看来,尽管近年来邦德咖啡通过系列布局得以快速发展,但不可否认的是,随着咖啡赛道竞争的日益激烈,以及消费需求的不断迭代,其想要持续扩张仍将面对不小的挑战。后续,邦德咖啡具体还会如何布局发展,红餐网也将保持关注。
作者:红餐网桂湘;编辑:李唐
2026-09-08 10:07:49
4333
喜茶再度打开加盟申请入口,释放了什么信号?
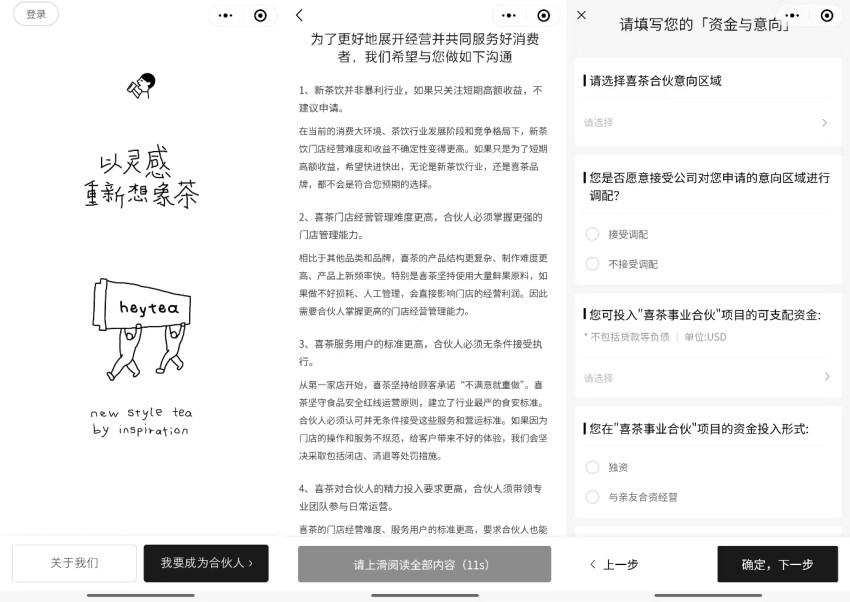
红餐网消息,近日,喜茶GO小程序重新上线“我要成为合伙人”入口,并配套申请须知同步更新,引发行业关注与讨论。不过,截至目前,喜茶官方并未就重启事业合伙业务作出正式回应,小程序端也仅开放了相关信息填报入口。
 △图片来源:喜茶GO小程序截图
值得注意的是,此次喜茶更新的申请须知增设了多项风险提示,并明确提交申请不等于确立合作关系,也不承诺申请必然通过,品牌方可在任意审核环节驳回不符合标准的申请。
由此可以看出,即便喜茶加盟的合作申请入口再度开启,其审核门槛较两年前也已不可同日而语。另据红餐网了解,这是自去年2月喜茶宣布暂停事业合伙业务以来,官方申请渠道首次出现松动迹象。
回溯来看,喜茶的加盟业务起步于2022年11月。在此之前喜茶坚守了十年直营模式,而后正式推出“事业合伙”业务,面向非一线城市落地适配店型。
开放加盟后带来的规模增长是显而易见的。据喜茶《2023年度报告》,截至2023年底,喜茶门店数已突破3200家,其中事业合伙门店超2300家,门店规模同比增长280%。来到2024年,品牌全年新增门店超1100家,截至当年年底,喜茶门店总数已超4500家。
△图片来源:喜茶官方
然而,高速扩张很快暴露出单店效益下滑、加盟商承压等问题。
首先从运营层面来看,加盟商就承受着不小的成本与经营压力。喜茶对产品品质标准要求严苛,其供应给加盟商的物料价格普遍高于市场价,且水果、小料开封后4小时必须报损,再加上手工现制流程影响出杯效率,配套的线上监控系统也在进一步增加人力成本。另一方面,喜茶倾向引导加盟商优先布局黄金点位,这就导致加盟店在下沉市场直接与古茗、沪上阿姨、奈雪的茶等品牌正面交锋。
面对种种挑战,喜茶在去年2月主动宣布暂停事业合伙申请,并同步启动收缩战略,一边清退低效门店,一边将部分加盟店收编为直营。红餐大数据显示,截至目前,喜茶在全国范围内门店保持在3400多家。
值得一提的是,近两年,在推动常规门店持续增长的同时,喜茶还将相当一部分重心放在了实验室门店模型的探索上,陆续在北京、上海、广州、深圳等一线城市落地多家喜拉朵、炒冰、蛋糕等主题实验室大店,不断在消费场景打造与产品线多元化上探索出更多的可能性。
 △图片来源:喜茶官方小红书截图
今年2月,喜茶还首次将Tea Lab、Cake Lab、Gelato Lab与Bake Lab四大实验室板块集合于同一空间,进一步在单店价值叙事上展现出品牌的实力。
时隔18个月,喜茶以更高的加盟标准重启合伙事业业务申请入口,在红餐网看来,这一动作释放出的信号,远比“是否正式重启加盟”更值得关注。
新茶饮行业靠加盟跑马圈地的时代已经结束,当头部新茶饮品牌门店纷纷突破3000家、5000家甚至万店规模时,单纯的门店数量不再是制胜法宝,产品质量、服务效率、单店盈利能力才是当前阶段的竞争关键。
作者:红餐网费媛;编辑:李唐。
2026-09-08 09:42:29
2313
近日,广东海大集团股份有限公司在深圳、上海两地举办券商策略会,与广发证券、长江证券、华泰证券、瑞银证券等多家机构共36位投资者进行了交流。
经营数据显示,2026年上半年,海大集团实现饲料外销量1478万吨,同比增长约8%。分品类看,禽料外销量722万吨,同比微降,主要受蛋禽、肉鸭存栏大幅下降导致饲料需求萎缩影响;猪料外销量391万吨,同比增长约15%,得益于公司积极顺应养殖趋势变化,为不同规模客户提供产业链服务;水产料外销量340万吨,同比增长约21%,产品力稳定、终端转化效果优良是主要驱动因素;反刍料及其他外销量25万吨。
海外业务表现尤为突出,上半年海外地区饲料销量保持高速增长,增速超25%。公司表示,海外饲料市场整体集中度偏低,竞争格局相对稳定,但鱼粉价格创历史新高给东南亚、拉丁美洲等水产养殖重点区域饲料企业带来短期成本压力。
在出海养殖方面,海大集团正围绕对虾、蛋鸡等全球大宗消费品种进行初步布局与拓展。公司认为,海外许多养殖区域受制于育种技术落后、疫病频发等瓶颈,养殖效率低下,公司沉淀的养殖技术、产品及方案可形成系统性优势。
2026-09-07 14:11:02
2734
9月1日,“福建猪王”傲农生物(603363.SH)发布公告,公司及四名高管收到福建证监局《行政处罚事先告知书》,拟合计罚款565万元。其中公司被罚250万元,时任董事长吴有林被罚140万元,董秘彭江被罚105万元,现任董事长苏明城被罚50万元,财务总监杨州被罚20万元。
经查,傲农生物涉嫌两项信披违规。
其一,2024年6月至2025年2月间,公司五次批量披露新增诉讼仲裁,多达207笔未按规定及时披露,涉及金额高达9.05亿元。其中2024年7月10日当批未披露金额占净资产比例高达58.76%。
其二,2025年前三个月,公司与关联方发生销售及采购交易合计1.6亿元,占净资产31.89%,却迟至3月28日才披露部分交易。福建证监局指出,吴有林、彭江对诉讼和关联交易均知情不报,被认定为直接负责的主管人员。
傲农生物在公告中表示,本次违规未触及重大违法强制退市情形,所涉违规均发生在2025年3月26日前,公司已自查自纠并整改完毕,目前生产经营正常。
值得注意的是,同日公司披露董秘彭江因工作变动辞去董事会秘书职务,但仍担任副总经理等职。
业绩方面,2026年上半年,该公司实现营收45.21亿元,同比增长14.25%;归母净利润-1.90亿元,同比由盈转亏。
其中,生猪养殖业务实现收入7.64亿元,同比下降7.87%,毛利率大幅下滑至-18.92%,尽管出栏量同比增长40.53%至110.08万头,但受猪价低迷影响,养殖收入降幅大于成本,导致该板块严重拖累整体业绩。屠宰食品业务收入6.03亿元,同比增长20.94%,毛利率为7.64%,随着屠宰规模扩大,该板块成为新的增长点。
2026-09-03 11:39:48
3603
