下班走过随便一条商业街,你都会看到差不多的画面:便利店的冷柜里,东方树叶和三得利挤在一起;马路对面,蜜雪冰城隔壁站着古茗、沪上阿姨。瓶装水和新茶饮把街面铺得密不透风。
铺得这么密,说明有钱赚。那有人不仅要问:是怎样的收益值得这么多品牌贴身肉搏?还有,商场里客流集中、冬暖夏凉,为什么它们宁可在一条街硬碰硬打斗,也不肯进商场?
这就是盈利模式的不同。瓶装水和现制茶饮,看着都是“卖水的”,其实是一个赚渠道的钱,一个赚供应链的钱。但它们最后都挤在同一个地方——街边。这不是巧合,对“即饮”这门生意来说,点位就是一切。
01.瓶装水:货值几毛钱,生意在冰柜里
很多消费者对饮料行业的老印象是“暴利”:水才值几个钱?这话只说对了一半。原料确实近乎白送,但这个行业真正的壁垒不在生产端,而在渠道端。
以农夫山泉为例,2023年公司整体毛利率约60%。一瓶550毫升装的水,出厂价大约五六毛钱,水本身的成本微乎其微,大头花在PET瓶、瓶标和物流上,而最大的一块,是“把货铺到你伸手就能拿到的地方”的渠道费用。
换句话说,这个行业真正卖的不是水,而是“随手就能买到”便利。
也正因为原料几乎不要钱、保质期长,还能找代工厂贴牌,瓶装水的进入门槛低得吓人,这也是这两年无糖茶大战打得昏天黑地的根源。
看一组数据:2022年全国无糖茶新上市单品93款,2023年激增至157款,出厂端规模两年接近翻番。
但别被表面的繁荣迷惑,这个品类早就是“一超多强”——据马上赢2026年三季度线下零售监测数据,东方树叶在无糖即饮茶品类的市场份额已达88.7%,逼近九成。
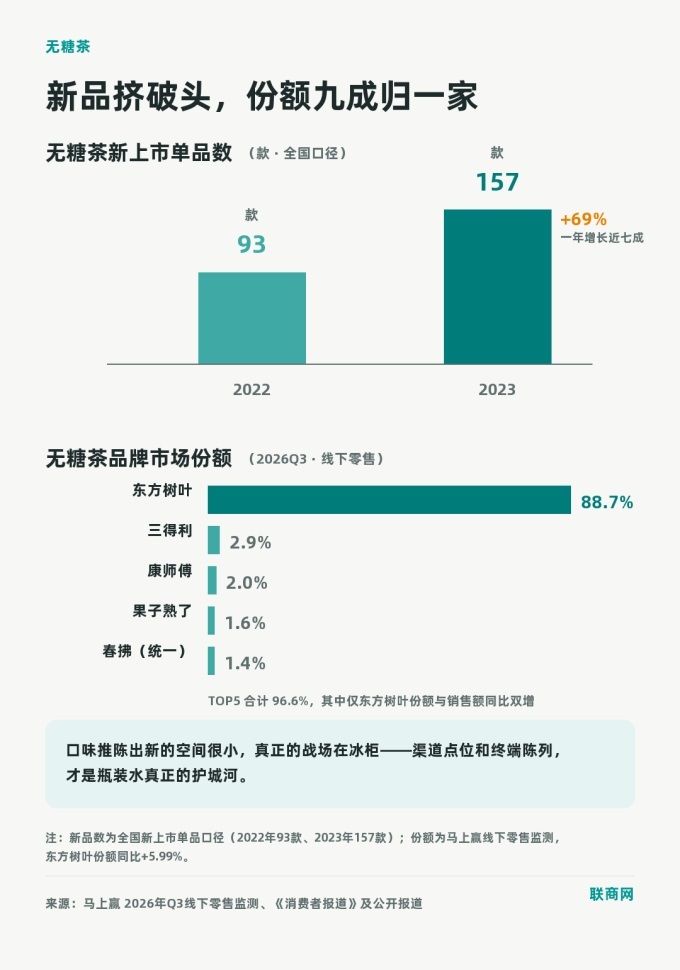
新品牌拿什么翻盘?口味上推陈出新的空间很小,真正的战场在冷柜。
娃哈哈招标投放约十万台智能冰柜,元气森林2025年计划新增冰柜投放超3.2万台,抢的都是同一个东西:消费者伸手拿水的那半秒钟。
饮料这条赛道,打到最后拼的不是配方,而是冰柜——谁能把冷柜摆进街边小店、写字楼的电梯口,谁就锁定了那笔一单一单的顺手生意。渠道点位和终端陈列,才是瓶装水真正的护城河。
02.新茶饮:品牌赚供应链的钱,加盟商赚周转的钱
街上的奶茶店,密度比冷柜里的水还高。据窄门餐眼,截至2026年上半年,全国现制茶饮门店约38万家。蜜雪冰城国内门店已近六万家,古茗、沪上阿姨迈过万店门槛,茶百道、霸王茶姬也都在大几千到上万的体量。
这么多店,很容易让人以为奶茶消费火到能撑起半个餐饮业。恰恰相反,满街的奶茶店与其说是消费繁荣,不如说是一门靠加盟驱动、靠供应链收钱的生意。这里头有两本账,得分开算。
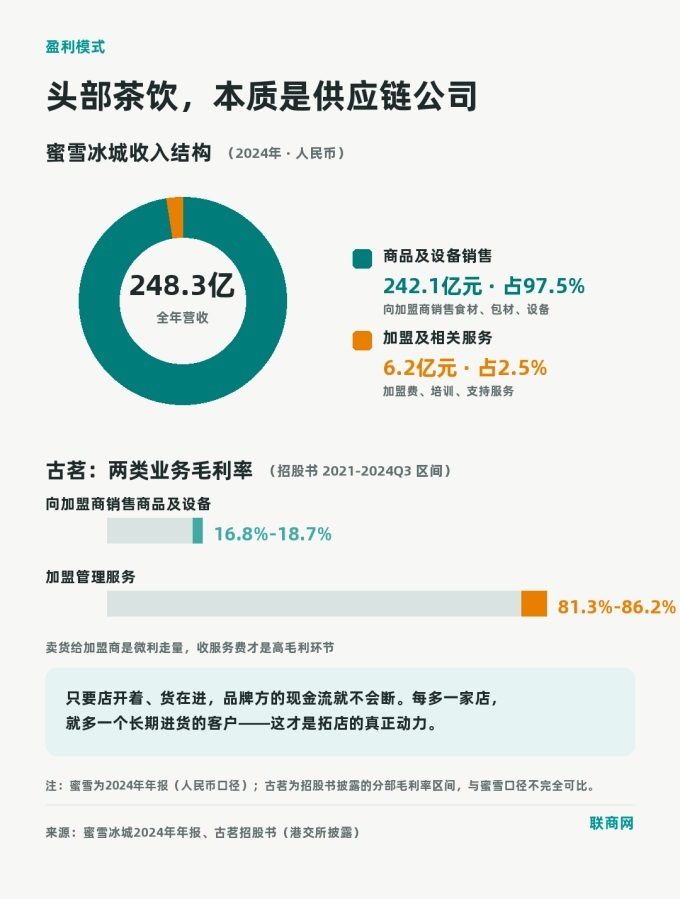
先算品牌方的账。蜜雪冰城2024年财报:全年营收约248亿元,其中向加盟商销售食材、包材、设备贡献约242亿元,占比97.5%;真正的加盟服务费只有6个亿出头,占2.5%。
古茗的收入结构类似,但口径略有差异:向加盟商销售商品的毛利率约为16%—18%,而加盟管理服务的毛利率高达82%—86%。换言之,卖货给加盟商是微利走量,收服务费才是高毛利环节。
看明白了吧,头部茶饮品牌根本不是餐饮公司,是供应链公司。门店赚不赚钱,是加盟商自己的事。只要店开着、货在进,品牌方的现金流就不会断。这也是它们拼命拓店的真正动力:每多一家店,就多一个长期进货的客户。
再算加盟商的账。圈子里流传“一杯奶茶毛利60%—70%”,数字本身没错,但那是原料口径的账面毛利,不是落到口袋里的净利。一杯卖20元的主流奶茶,原料成本大概三到五元,看起来很肥。
可往下加,包材一两块,租金加人力摊销四五块,水电、耗材、配送再摊一块多,综合单杯成本十块上下,净利率普遍只剩10%—15%。这还没算前面的门槛:现在开一家茶饮加盟店,整体投入普遍在二三十万,回本快慢,全看单量。
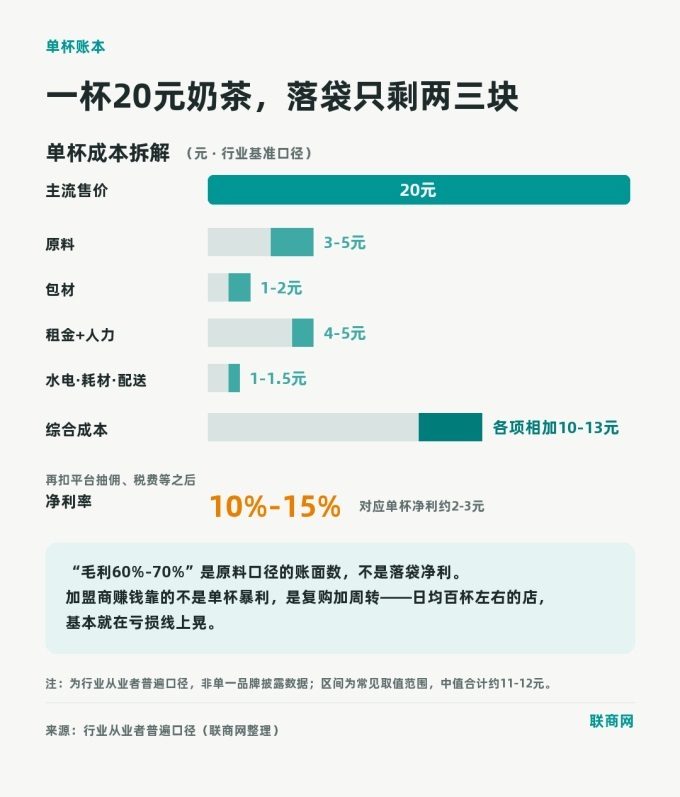
加盟商赚钱,靠的不是单杯暴利,是复购加周转。奶茶是典型的小额高频生意:位置好的街边店一天出杯三四百杯,旺季能破千,利润靠单量一层层堆出来。日均百杯左右的店,基本就在亏损线上晃。
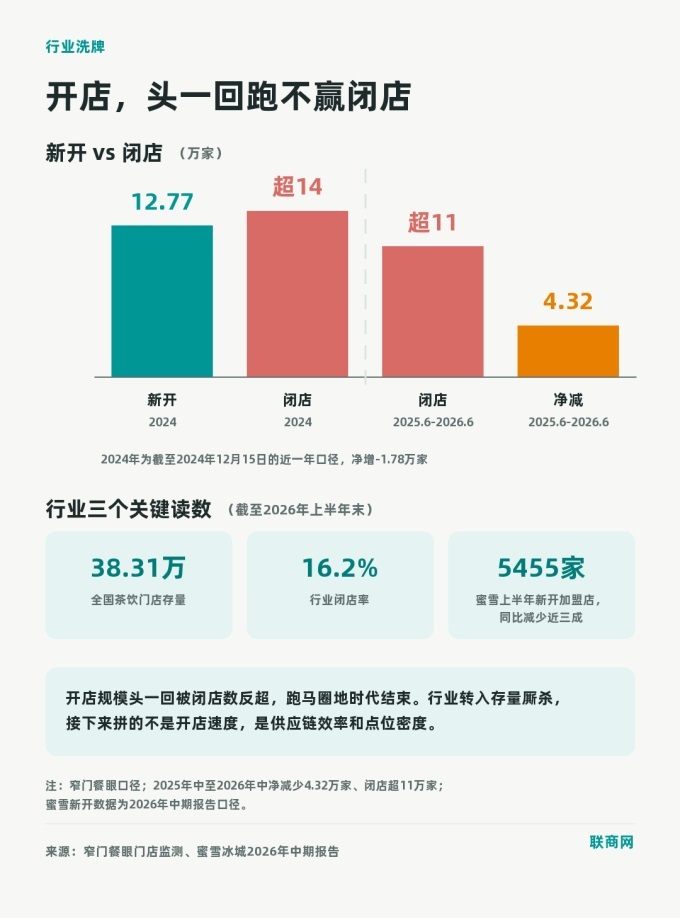
麻烦在于单量正在被稀释。洗牌一年比一年猛:2024年全年新开奶茶店约12.77万家,同期闭店超过14万家,开店规模头一回被闭店数反超;到了2025年中至2026年中,一年闭店超过11万家,全国门店净减少4.32万家,行业闭店率升到16%以上。
喜茶2025年初曾发内部信暂停开放加盟,时隔一年多,2026年9月才重启加盟,同时明确劝退追求短期回报的投资者。据财经媒体在蜜雪冰城2026年中期业绩说明会后的报道,管理层表示国内下沉市场已进入存量竞争,公司自2026年起转向“放弃数量增速、全面转向高质量运营与存量优化”,上半年新开加盟店5,455家,同比减少近三成。
六家上市茶饮公司2026年上半年合计营收约368亿元,同比增长9%,但净利润反而下滑约2%——增收不增利,说明整个行业从跑马圈地转入存量厮杀,接下来拼的不是开店速度,是供应链效率和点位密度。
两本账算完,水与奶茶的差异就清楚了:瓶装水赚的是渠道渗透和冰柜卡位的钱,新茶饮赚的是供应链规模和门店密度的钱。打法完全不同,但选位置的时候,它们做了同一个决定:扎堆街边。
03.一条街开五家,不是疯,是算出来的
回到开头的问题:一条街三四家奶茶店门对门开,是恶性内卷吗?
还真不是。在连锁品牌的拓展逻辑里,扎堆是最稳妥的打法,这笔账分三层。
第一层,好铺位本来就是稀缺品。线下零售的核心永远是位置,而一个城市里客流稳定、客群匹配、消费力达标的路口,掰着指头就数得完。所有品牌的拓展部,看的几乎是同一张客流热力图,好铺位你不占,对手就占。
去没验证过的新区赌客流、养市场,租金是省了,但养店的时间成本,绝大多数加盟商耗不起。成熟点位哪怕竞争激烈,客流底盘是看得见的;偏僻铺位租金再便宜,也可能开一家死一家。对连锁扩张来说,稳比爆值钱。
第二层,扎堆能把蛋糕做大。一家奶茶店孤零零开在街上,路人的心理活动是“要不要喝一杯”,犹豫两秒,走了。五家店挤在一起,问题就变成了“喝哪家”。从“要不要消费”变成“选哪家消费”,整条街的奶茶总盘子反而被做大了。
这就是零售业常说的同类聚集效应:单品类密集经营会形成“消费目的地”,把更远的客人吸过来。对单个品牌来说,在奶茶街上分到五分之一的客流,多半也比在冷街当独苗强。
第三层账,经济学教科书早就写好了,就是霍特林位置模型。海滩上两个冰激凌摊,各守一半本是对双方最优的安排,但谁都惦记着往中间挪一点、多截几个客人,挪来挪去,两家就背靠背站定了:谁先退回去,谁丢掉中间的生意。
奶茶店贴身开店是同一个道理,挨着对手,不是去抢他的老客,是防着自己门口的客流被截。行业里这套玩法早已是明规则:蜜雪冰城2024年底调整开店政策,明确“深耕已开发商圈”,同一商圈两三百米就能再放一家;坊间甚至有“瑞幸刚租下门面,蜜雪一周内在隔壁卡位”的说法。传闻真伪难考,但逻辑立得住:点位密度本身就是壁垒,宁可几家一起把街做成“奶茶街”,也绝不给对手留空白。
04.宁在街边淋雨,也不进商场,是账算不过来?
再看第二个问题。商场客流集中、冬暖夏凉、环境体面,为什么奶茶品牌宁愿在街边风吹日晒?
看看头部品牌的实际动作就懂了:进商场的,只抢主入口、地铁层、影院旁、餐饮层入口这几个黄金铺位;剩下的冷区,租金再便宜也不碰。因为对茶饮来说,商场店和街边店是两套完全不同的成本结构和客流结构,多数品牌算下来,街边的性价比明显更高。
先算成本账。商场店的成本远不止挂牌租金:普遍抽两到五个点的营业额扣点,再叠上物业费、公区能耗、统一营销分摊,装修规格还有硬性要求,综合成本比街铺高出一大截。茶饮客单价才十几二十块,流水被抽走一成多,利润基本见底。街边店固定租金、没有扣点,卖得越多摊得越薄,天然适配低客单、高周转的模型。
再算业态账。奶茶是典型的“提袋生意”,即买即走,没有谁会专程逛商场就为买杯奶茶。街边店贴着社区、写字楼、学校、公交站,往往还占着街角双展示面,两个方向的人流都截得住;商场店要上电梯、找楼层,消费冲动在路上就消解了。
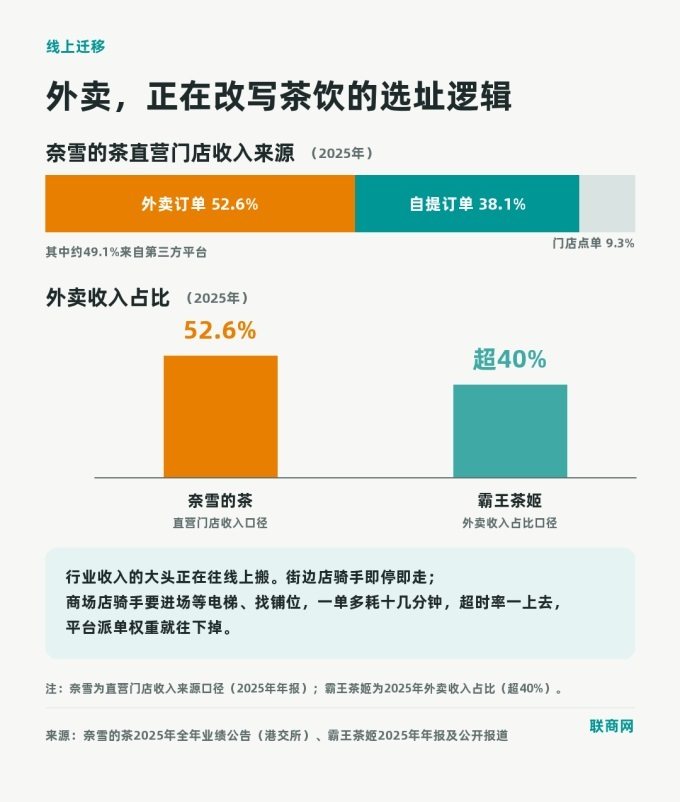
外卖这笔账更致命。据奈雪2025年财报,其外卖订单收入占比已达52.6%,霸王茶姬等头部品牌外卖占比也在四成以上,行业收入的大头正在往线上搬。
街边店骑手即停即走;商场店骑手要进场等电梯、找铺位,一单多耗十分钟一刻钟,超时率一上去,平台派单权重就往下掉。对越来越靠外卖吃饭的茶饮,这是生死线。
最后是时间账。奶茶一天三个高峰:下午茶、晚饭后、周末全天。街边店从早九点开到凌晨,夜宵档照单全收;商场普遍十点闭店,晚高峰没结束就得收摊。夏天夜里最旺的冰饮需求,商场店只能干看着。
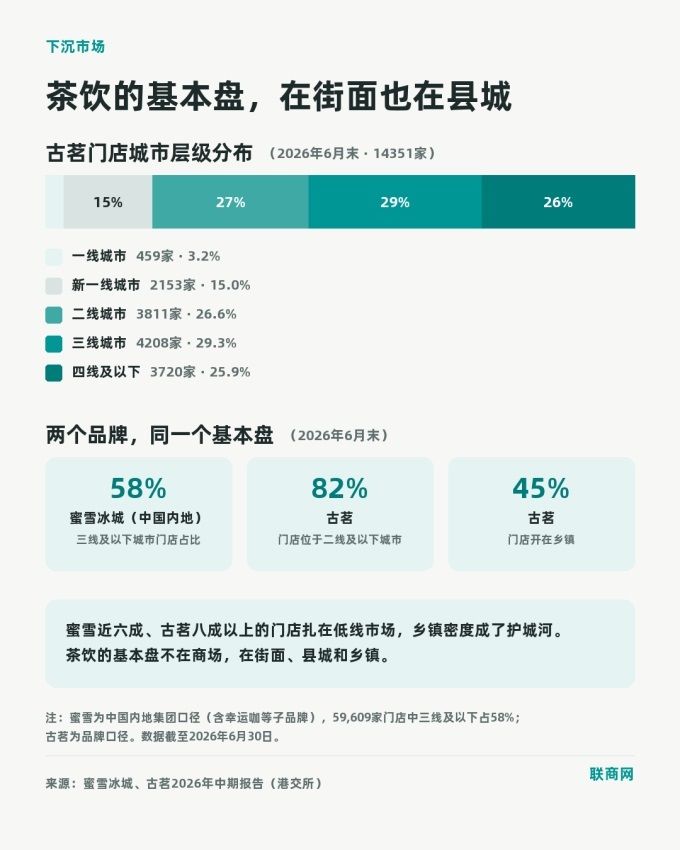
反面教材也现成:奈雪早年押注“第三空间”大店,高租金高人力,连年亏损,近两年一直在收缩直营门店;而古茗八成以上门店在二线及以下城市,乡镇店占比超过四成;蜜雪五成以上的门店开在三线及以下。数字摆在一起,答案已经写在街面上了:茶饮的基本盘不在商场,在街面和下沉市场。
写在最后
满街的水与奶茶,乍看是内卷,其实是一堂公开的零售选址课,给从业者提两点最实在的。
做品牌的,别迷信商场的“品牌光环”。低客单、高周转、重外卖的生意,街边在曝光效率、成本结构、经营自由度上全面占优;增量见顶之后,深耕已开发商圈、把点位密度做足,比开疆拓土更保命。
商场招商的,别把茶饮当填空的。不少商场习惯把茶饮塞进负一楼角落或高楼层,觉得“能交租就行”。位置不对,品牌来了也是死,空铺换手的成本最后还是商场自己扛。
真想引,要么给主入口、地铁口这类高曝光位置,要么拿出“低保底+高扣点”的灵活条款,跟品牌共担风险。把茶饮当流量入口经营,而不是当边角料填空,才算双赢。
零售业判断一个业态该落在哪里,看的不是热闹不热闹,而是它的利润结构扛不扛得起那块地的成本。
瓶装水的利润在冷柜里,新茶饮的利润在供应链里,扎堆是博弈的权衡,守街边是业态的宿命。满街的水与奶茶不是经不起风吹雨打的泡沫,是几十万家门店一次次实战得出来的生存法则。
本文转载自:联商网;出品/联商专栏;撰文/王英林