一个企业真正的系统能力,不是从不犯错,而是能够更早发现错误、更快修复错误,并保证同样的错误不再反复发生。
“前两年我们落伍了,有一些骄傲,觉得自己品牌表现不错,忽视了顾客需求升级。”
这是九毛九集团董事长管毅宏在业绩沟通中的一次反思。
他同时提出,未来要更紧密地跟踪顾客变化,争取每年迭代出一个体验更好的门店模型。
这句话和我一直讲的"旺店模型"非常接近。
但如果把九毛九近几年的财报,与呷哺呷哺、海底捞放在一起看,我认为问题不能只归结为"骄傲了""顾客变了"。
这些都是表象。
更深的原因是:中国99%餐饮连锁企业没有建立一套能够感知用户变化、预警单店失速、推动模型修复的经营系统。
我们不是没有数据。
POS里有营业额,会员系统里有复购,财务系统里有利润,总部每天也在开会。
真正缺少的是:
哪些指标意味着模型正在失效?
下降到什么程度必须停止扩张?
由谁负责查明原因?
整改之后如何验证?
没有这套机制,企业就只能在结果发生以后解释结果。
于是同样的错误,一家企业犯完,另一家企业继续犯;
一个品牌犯完,集团又换一个品牌重犯。
未来食在中国做了11年战略咨询后,发现缺失预警系统是中国餐饮总是变换大王旗的根本原因。
一.疫情让企业失去坐标,2023年又制造了虚假繁荣
2020年至2022年的三年疫情,把中国餐饮企业原有的经营坐标打乱了。
门店营收下降,到底是因为封控和客流中断,还是产品、价格、场景和品牌本身出了问题?
很多企业无法判断,也没有条件判断。
久而久之,所有问题都可以用"疫情"和"消费降级"来解释。
到了2023年,市场出现恢复性反弹。
被压抑的聚餐需求释放,商场客流回升,大量品牌的收入、翻台率和利润都在恢复。
这本来只是从异常状态回到相对正常状态,但不少企业把"恢复"当成了"增长",把补偿性消费当成了自己的品牌能力。
最危险的误判就发生在这里。
一些企业看到2023年的数字不错,便重新加速开店、增加资本支出,甚至继续上杠杆。
一些企业认为主品牌已经成熟,开始寻找第二增长曲线。
还有一些企业明明老店已经出现疲态,却仍然用新店增加的收入证明战略正确。
到了2024年和2025年,补偿性消费退去,真实的单店能力重新接受检验。
老店下滑、新店爬坡变慢、成本刚性、加盟商失去信心、资产减值和集中关店同时出现。
大家把它称为"突然爆雷",其实一点也不突然。
爆雷只是最后的结果,前面的信号早已存在。
二. 九毛九不是2025年突然出问题,而是2024年已经拉响警报
如果只看集团收入,九毛九直到2024年似乎还在增长。
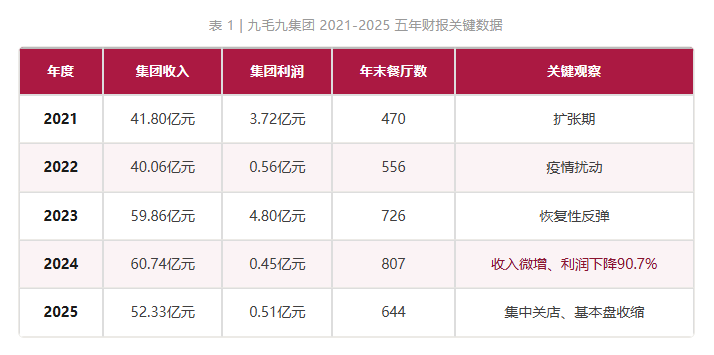
集团收入从2021年的41.80亿元增长到2024年的60.74亿元,餐厅总数也从470家增加到807家。
但门店数量和集团收入,恰恰最容易掩盖单店问题。
真正值得警惕的是2024年的背离:
集团收入增长1.5%,餐厅增加81家,集团年度利润却从4.80亿元跌到0.45亿元,下降90.7%。
规模还在扩大,利润却几乎被打穿。
这说明新增门店和新品牌创造的收入,已经遮不住存量门店效率的恶化。
集团收入增长1.5%,餐厅增加81家,集团年度利润却从4.80亿元跌到0.45亿元,下降90.7%。
规模还在扩大,利润却几乎被打穿。
这说明新增门店和新品牌创造的收入,已经遮不住存量门店效率的恶化。
再看太二。
2024年末,太二门店从578家增加到634家,品牌收入却从44.77亿元下降到44.13亿元。
同店日均销售额下降18.6%,翻座率从3.0降到2.5。
门店更多,收入反而更少,意味着新增门店已经无法抵消老店下滑。
到了2025年,太二同店日均销售额在低基数上又下降11.5%,翻座率继续降到2.2,门店从634家收缩到499家。
两年累计下来,可比门店日均销售额相较2023年粗略下降约28%。
这已经不是普通波动,而是原有门店模型与市场发生了失配。
更关键的是,这个警报早在2024年一季度就出现了。
当时太二同店日均销售额已经同比下降13.9%,怂火锅更下降34.8%。
数据并不含糊。
问题在于,企业没有把它上升为最高级别的经营危机。
太二的问题不是没有数据,而是没有把单店同比下降当成战略危机。
等到利润、减值和关店数量同时恶化,预警已经变成事故。
三. 多品牌经常不是战略,而是基本盘失守后的逃离
多品牌本身没有错。
海底捞、百胜都在做多品牌。
真正的问题是:企业在什么情况下做多品牌?
如果主品牌的单店营收和利润持续增长,人才、供应链、选址、营运和用户经营能力已经形成系统,那么多品牌可能是能力的外溢。
如果主品牌基本盘正在下滑,企业却不回到门店解决问题,而是希望用新品类重新获得增长,那么多品牌往往只是逃避。
2025年,太二仍然贡献九毛九集团71.1%的收入。
集团看似拥有多个品牌,真正决定生死的仍然是太二。
太二一旦失速,其他品牌并没有能力接住基本盘。
呷哺呷哺的轨迹更加典型。
主品牌增长乏力以后,湊湊一度被视为第二增长曲线。
但2025年,集团收入下降20.3%,亏损2.96亿元;
全年新开57家、关闭109家。
呷哺主品牌同店销售同比下降9.6%;
湊湊门店从197家减少到147家,翻台率从1.6降到1.4。
第二品牌并没有自动带来第二套系统。
主品牌没有解决的模型老化问题,同一套组织又复制到了第二品牌。
等两个基本盘都承压,企业又开始寻找第三个、第四个品牌。
这就是中国餐饮常见的循环:
一个品类增长放缓,不是回到用户和单店寻找真因,而是说"品类不行了""品牌老化了",然后再换一个品类、换一个故事、换一次运气。
可品类的生命周期究竟是谁造成的?
一个企业没有能力让一个品类持续进化,本质上还是缺少让门店持续增长的系统。
没有解决这个问题,多做几个品牌,只是把同一种缺失复制几遍。
四. 海底捞的不同,不是不犯错,而是能够修复基本盘
海底捞也犯过大错。
2021年激进扩张后出现巨额亏损,随后启动"啄木鸟计划",关闭约260家经营不佳的门店。
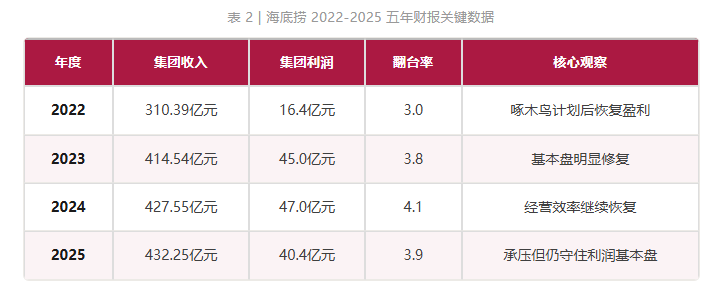
它与很多企业真正的区别,不是从来不犯错,而是出现问题以后,首先回到基本盘,修复主品牌,而不是马上用更多品牌掩盖问题。
2025年海底捞同样承受压力,主品牌餐厅经营收入下降,翻台率也从4.1回落到3.9。
但集团仍保持40.4亿元年度利润。
这说明它至少没有让主系统失去稳定性。
它的多元化发生在2022年至2024年基本盘完成一轮修复以后。
所以,海底捞的多品牌探索与许多企业并不是一回事:
一个是系统能力的外溢,一个是旧模型失守后的逃离。
当然,系统能力也有边界。
即使海底捞进入与自身基因相距较远的赛道(快餐),也必须接受同样的模型验证,不能因为过去成功就免于预警。
五. 总部有很多系统,为什么还是不能预警?
中国大型餐饮企业其实不缺软件。
POS、ERP、CRM、供应链、人力、财务、巡店系统一应俱全。
有些集团总部甚至有上千人。
为什么问题仍然要等到财报暴露、加盟商离场、大面积关店以后才被承认?
因为这些系统大多只解决"记录"和"管理",没有解决"判断"和"进化"。
POS告诉你昨天卖了多少钱,却不告诉你同一批成熟门店是否正在系统性失速。
会员系统告诉你有多少会员,却不告诉你老用户是不是少来了。
财务告诉你这个季度利润下降,却往往已经晚了。
BI把数字做成漂亮的图表,却没有规定下降到什么程度必须暂停开店。
更重要的是,数字没有连接组织动作。
谁来调查?几天内完成?
是单店问题、区域问题,还是整个模型的问题?
应该改产品、价格、场景、服务还是成本结构?
先在哪几家店试?什么结果才算有效?
如果这些问题没有答案,报表再多也不构成系统。
当然,还有一个更残酷的事实,中国的餐饮企业,老板是唯一的决策系统。
总部人多不等于有系统,软件多也不等于有系统。
系统必须同时具备两种能力:自我预警和自我修复。
六. 中国餐饮真正需要怎样的预警系统?
我认为,这套系统必须建立在"一条生死线、三个核心指标、六类预警信号"之上。
第一,一条生死线:成熟门店同店经营利润
总营收可以靠开新店增长,集团利润也会受到总部费用、减值和融资影响。
最接近经营真相的是:开业满12个月以上的同一批成熟门店,今年是否比去年创造更多经营利润。
因此,单店营收同比是预警线,单店经营利润同比是生死线。
门店数增长、总收入增长,但同店利润下降,不是健康增长,而是在用规模掩盖问题;门店数增长、同店收入和利润同时下降,则是在复制风险。
这一点,在麦肯是生死红线,因为他直接反映了企业战略和组织能力是否匹配与正确。
第二,三个核心指标:同店营收、同店经营利润、投资回报周期
同店营收判断用户是否正在离开;同店经营利润判断成本结构是否已经被击穿;投资回报周期判断这个模型是否还有资格继续复制。
尤其对于加盟企业,回本周期必须成为扩张闸门。
如果新店实际回本周期比历史模型延长30%以上,总部就不能继续使用旧模型招商,更不能把加盟商的投资当成自己的试错资金。
第三,六类信号:客流、复购、翻台、成本、新店质量和门店分布
同店营收是结果,还要继续向下拆解:到底是进店人数少了,转化率低了,客单下降了,还是老客消费频次减少了?是午市、晚市还是外卖出了问题?
是招牌产品点单率下降,还是折扣越来越高?外卖占比过大?
企业还必须按开店批次比较新店质量。
2024年开出的店,与2021年同阶段的新店相比,三个月、六个月、十二个月的营收和回本进度是否变差?
如果一批新店同时变弱,就不是店长不努力,而是选址标准、投资结构或者门店模型已经失效。
最后不能只看平均数。少数旺店可能掩盖大量危店。
总部真正应该关注的是:营收和利润都增长的旺店占比是多少?持续下降的危店占比是否扩大?有多少门店经营现金流已经为负?
七. 预警不是看见红灯,而是红灯亮起后必须停车
很多企业即使发现同店下降,仍然会用季节、天气、消费环境和竞争加剧解释,然后继续完成年度开店指标。
这说明企业不是没有预警,而是没有预警纪律。
真正的预警系统必须给扩张装上闸门。
未来食的建议是:
进店人数、复购频次、同店营收、同店经营利润四个指标中,任意两项连续两个季度下降,启动模型诊断;
三项同时下降,暂停同类型门店扩张;四项同时下降,直接判定原有模型失配,进入30天、60天、90天修复。
每一条报警都必须绑定责任人、完成期限、原因假设、验证门店和验收指标。
先在三到五家门店小范围试验,证明菜单、价格、场景或者服务调整有效,再向其他门店复制。
这才叫系统:发现问题,找到真因,小范围验证,把有效办法沉淀为新的模型版本,然后保证旧错误不再出现。
“旺店模型”不仅仅只打磨一个旺店,不是解决一次问题,而是一个预警系统,帮助企业形成长期自我发现、自我修复和自我进化的能力。
结语
不要让同样的错误不断重犯
九毛九和呷哺呷哺的财报,不是在证明多品牌一定失败;海底捞的财报,也不是在证明系统型企业永远不会犯错。
它们真正揭示的是:
餐饮企业之间最根本的差距,不是谁更会抓住一次机会,而是谁能够更早发现自己的模型正在失效。
过去二十年,中国餐饮依靠商业地产、消费增长、资本和加盟红利,跑出了一个又一个明星品牌。
很多企业靠一个爆品、一种店型、一个渠道或者一轮扩张迅速崛起,却没有建立让门店持续进化的能力。
环境一变,便开始寻找新品牌、新市场和新故事。
所以城头不断变换大王旗,许多品牌只能各领风骚三五年。
下行周期的竞争更加残酷,不会只是品牌之间的竞争,而是系统之间的竞争。
真正能穿越周期的企业,不是从来不犯错,而是拥有一套防止错误持续扩大的机制:
用户一开始少来就能发现,单店一开始失速就能报警,模型一出现失配就能暂停复制,整改有效以后再重新扩张。
中国餐饮需要建立自己的门店模型预警系统。
不是为了多看几张报表,而是为了守住基本盘;不是为了证明管理正确,而是为了对结果诚实;不是为了保证企业永不犯错,而是为了不让同样的错误一次又一次重犯。
没有一招可以打天下。但一套能够持续预警、修复和进化的系统,可以让企业少犯大错、不重复犯错,并真正穿越周期。
本文转载自微信公众号:旺店模型余金钢。