由网聚资本、山曦资本、卓创资讯、红餐产业研究院、良之隆、聚源集采、香汇彩云、章鱼小数据联合出品的《食品与餐饮连锁企业采购行情月度参考(2026.09)》正式发布。
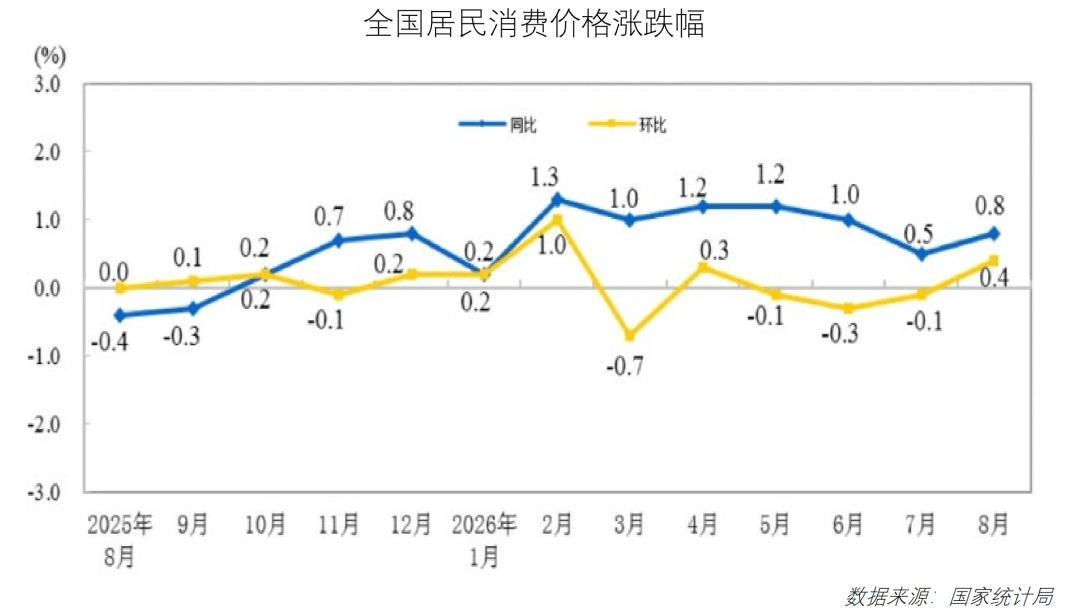
2026年8月,全国居民消费价格同比上涨0.8%,环比上涨0.4%。其中,城市居民消费价格同比上涨0.8%,环比上涨0.4%;农村居民消费价格同比上涨0.7%,环比上涨0.4%;全国食品价格同比下降1.4%,环比上涨0.4%。
在此背景下,餐饮食材领域又有哪些新的动向?食材价格又出现了哪些波动?这些问题均可在由网聚资本、山曦资本、卓创资讯、红餐产业研究院、良之隆、聚源集采、香汇彩云、章鱼小数据联合出品的《食品与餐饮连锁企业采购行情月度参考(2026.09)》(以下简称采购行情)中找到答案。
国内牛肉价格上涨,进口牛肉价格以涨为主
2026年8月,国内牛肉市场价格呈现上涨趋势。8月,牛肉月均价为69.73元/公斤,环比上月均价上涨5.25%,同比上涨13.38%。
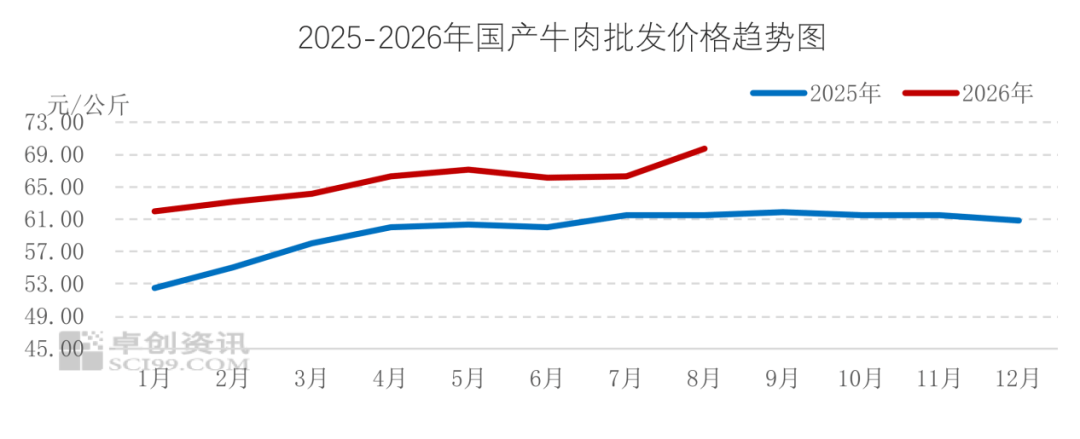
从供应端来看,8月适重牛源供给逐步进入趋势性收缩阶段,养殖端对后市看涨预期增强,压栏惜售情绪持续升温,出栏节奏整体放缓,屠宰企业收购难度加大,采购成本被动上抬,对牛肉价格形成较强成本支撑。
从需求端来看,8月仍处于消费淡季,终端需求跟进不足,但下旬随着院校开学备货陆续启动,走货情况边际改善,需求端对价格的拖累有所减轻。
综合来看,在肉牛采购价格持续上行的带动下,屠宰企业为缓解成本压力被动上调出厂价,叠加市场看涨情绪较强,共同推动8月牛肉均价环比上涨,且涨幅较7月明显扩大。不过,终端消费对高价接受度有限,需求端支撑仍不稳固,价格上涨的可持续性仍受一定制约。
2026年1—7月,我国累计进口牛肉量达178.57万吨,较去年同期水平增加21.20万吨,较去年同期水平增加21.20万吨。作为我国牛肉进口的主要来源国之一,2026年1—7月,巴西对华牛肉出口量达101.24万吨,配额消耗率约92%。配额消化速度符合市场预期,但集中到港继续推高港口库存,港口冷库库存消化速度一般。
从价格趋势来看,2026年8月,巴西牛肉各部位价格以涨为主,最大涨幅为3.88%,最小涨幅为0.34%。
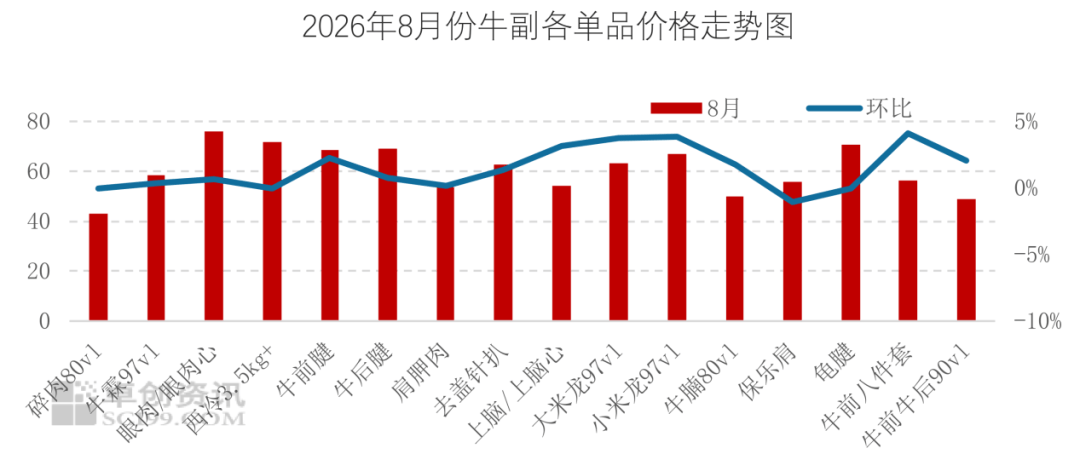
根据行情趋势预测,2026年9月肉牛行情走势或呈现“供应减量、需求增量”的趋势,价格中枢或维持高位水平。但考虑终端对高价牛肉接受力度不足,或制约肉牛上涨幅度,预计价格运行区间29.6~33.00元/公斤。
而随着国内活牛及牛肉价格上涨,支撑贸易商挺价情绪,下游餐饮及食品加工企业阶段性增加备货,但由于市场整体走货情况增量有限,多数刚需采购,库存持续高企,成为制约后期价格上涨高度的部分因素。
白羽肉鸡价格先涨后跌,肉鸭产业链价格以上涨为主
2026年8月,白羽肉鸡均价为3.38元/斤,较上月上涨了0.11元/斤,涨幅达3.36%,较2025年8月下滑了0.17元/斤,降幅达4.79%。
2026年8月,白羽肉鸡价格呈先涨后降走势。具体来看,8月上旬,受高温天气影响,鸡源供应偏紧,屠宰企业收购难度增加,而产品走货尚可,需求端存在一定支撑,毛鸡走货加快,鸡价自低位上涨至月内高点;中下旬,产品走货逐步放缓,企业库存压力上升,宰杀利润不佳,收购积极性下滑,虽然鸡源增幅有限,但在需求端利空持续影响下,鸡价承压走低,震荡下跌至月内低点。整体来看,本月鸡源有限对价格形成阶段性利多支撑,但需求端支撑逐步减弱,导致鸡价先涨后降,8月均价较7月小幅走高。
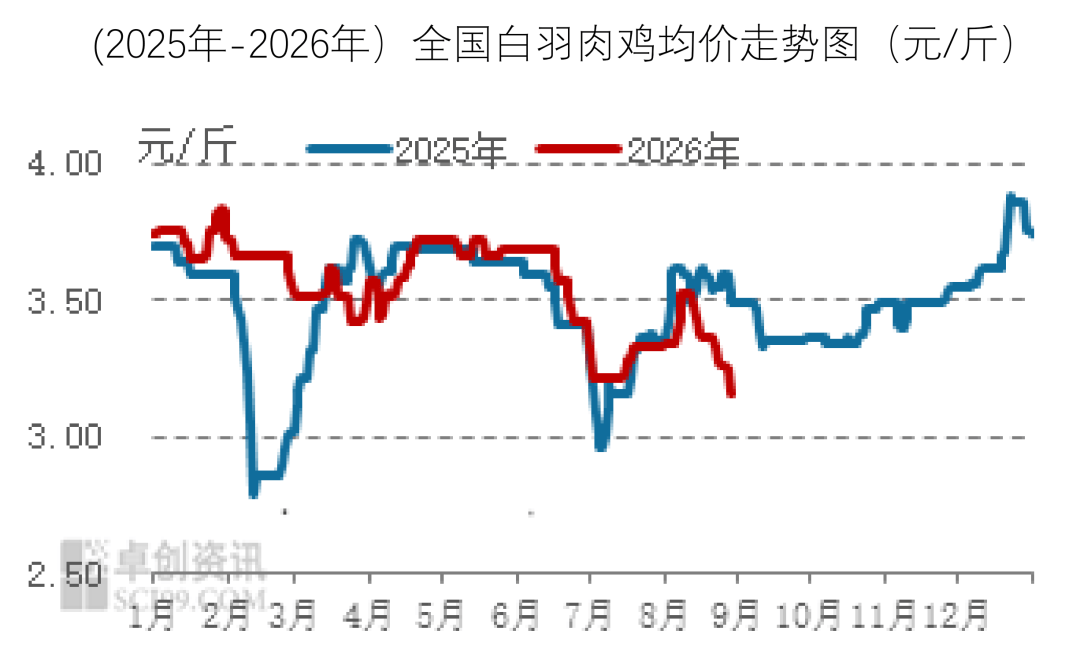
根据行情趋势预测,2026年9月,随着双节临近,经销商及食品加工企业或择机进行低价补货,对市场需求形成阶段性支撑。但由于月内产品供给较为充足、库存整体处于高位,短期补货需求释放后,市场整体需求仍显疲软。综合来看,预计9月白羽肉鸡产品综合售价整体呈下行趋势。
2026年8月,肉鸭产业链价格以上涨为主,除大白条产品价格环比下滑,种蛋、鸭苗、毛鸭及小白条产品价格均有上涨。毛鸭回收以收购合同鸭为主,受南方活禽价格上涨带动,鸭价环比上涨;8月全产业价格上涨品目居多,但价格整体仍处低位,因此产业链利润仍旧不佳,屠宰环节亏损加重。从产品端来看,产品市场需求整体低迷,企业库存压力偏大,市场走货较往年相比仍处于超预期的低迷态势。
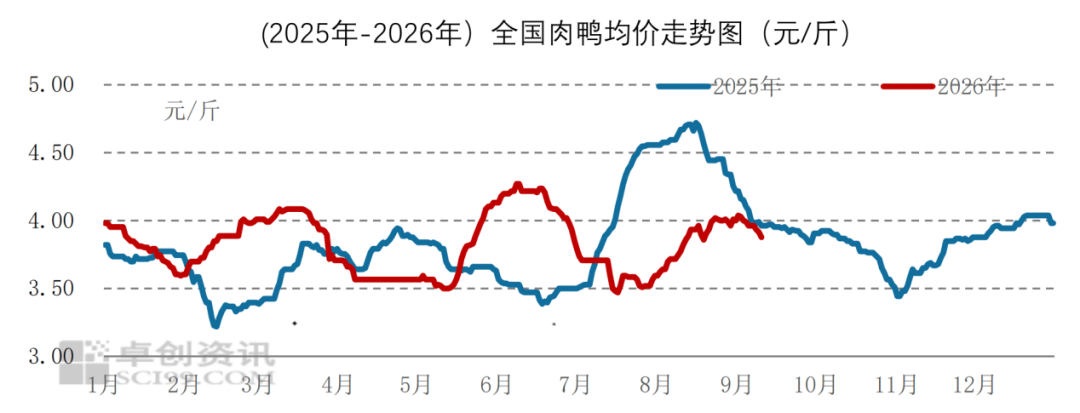
肉鸭市场方面,从供应面来看,市场毛鸭供应呈减少趋势,活禽需求有限,屠宰企业收购积极性稳定,鸭均价或环比微涨;下游分割及白条市场需求回升空间有限,但在成本面及供应面支撑下,预计2026年9月市场行情波动空间不大。
生猪月均价环比小幅上涨,月内呈先涨后降走势
2026年8月,国内生猪月均价环比上涨。据卓创资讯监测,8月全国外三元交易均价为10.82元/公斤,环比上涨0.7%,同比下跌21.42%。
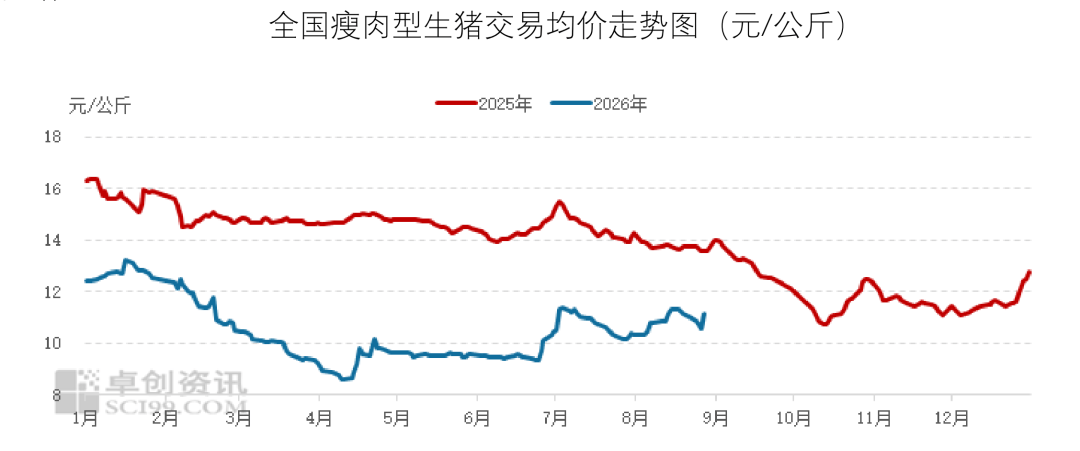
综合全月表现,8月猪价呈先涨后降走势。8月初,养殖端出栏意愿偏弱,市场生猪供应有所收紧,对猪价形成支撑,行情偏强运行;8月中上旬,二次育肥逐步升温,截留部分本该流向屠宰端的猪源,导致下游收猪难度加大,屠宰企业被迫提价收购,进一步助推猪价上行。8月下旬,猪价涨至高位后,二次育肥补栏积极性明显回落,终端消费缺乏明显利多支撑,下游屠宰量增幅有限;同时,部分养殖端为完成月度出栏目标加快出栏节奏,叠加局部区域疫病扰动,促使部分二次育肥猪源集中释放,市场生猪供应增多。在供过于求压力下,猪价止涨回落。整体来看,8月猪价上涨主要依赖阶段性供应偏紧和二次育肥支撑,但终端需求承接不足,下旬供应释放后价格转入下行通道,全月呈现先涨后降态势。
根据行情趋势判断,预计2026年9月猪肉行情呈现“先震荡上涨,后小幅下跌”的态势,月均值或为14.44元/公斤,环比上涨2.82%,价格运行区间或在14.10~14.80元/公斤。
玉米价格先跌后窄幅反弹,大米价格持续下跌
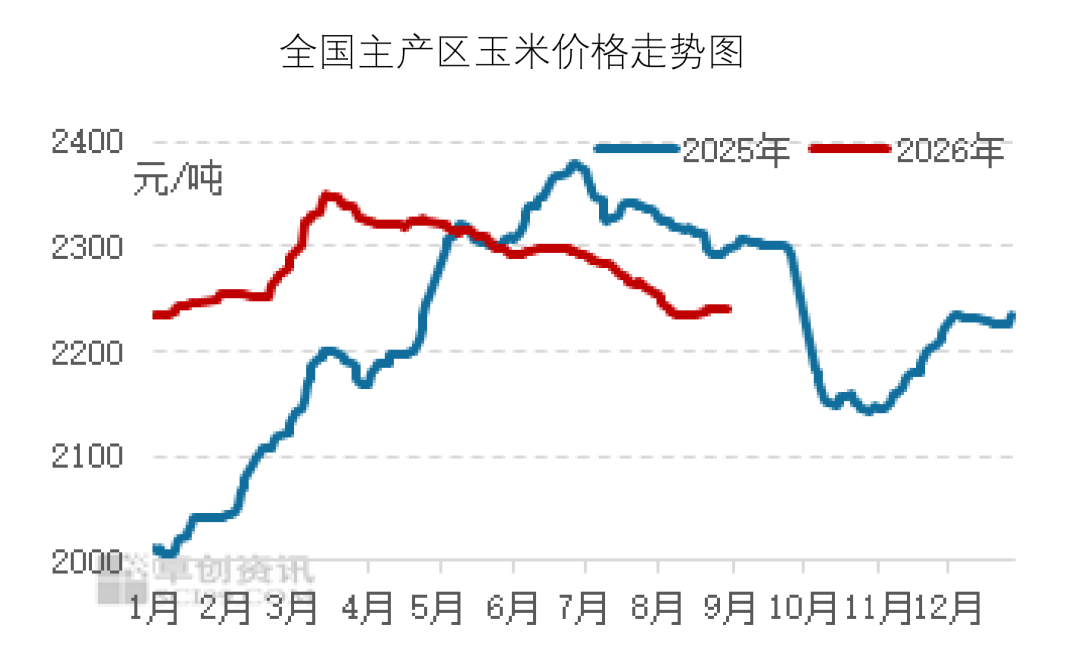
2026年8月,玉米价格先跌后窄幅反弹,月均价环比继续下跌。8月上旬,受高温天气影响,玉米存储难度大,贸易商多积极售粮,但需求无好转,玉米市场供需格局偏宽松,价格下跌较为明显。8月中旬,随着气温下降,玉米存储难度降低,同时产区质量欠佳的货源减少,在小麦托市政策落地、期货盘面持续上涨、新季玉米存减产预期等多重因素影响下,贸易环节心态好转,对价格形成阶段性支撑,部分市场玉米主流价格窄幅上涨。
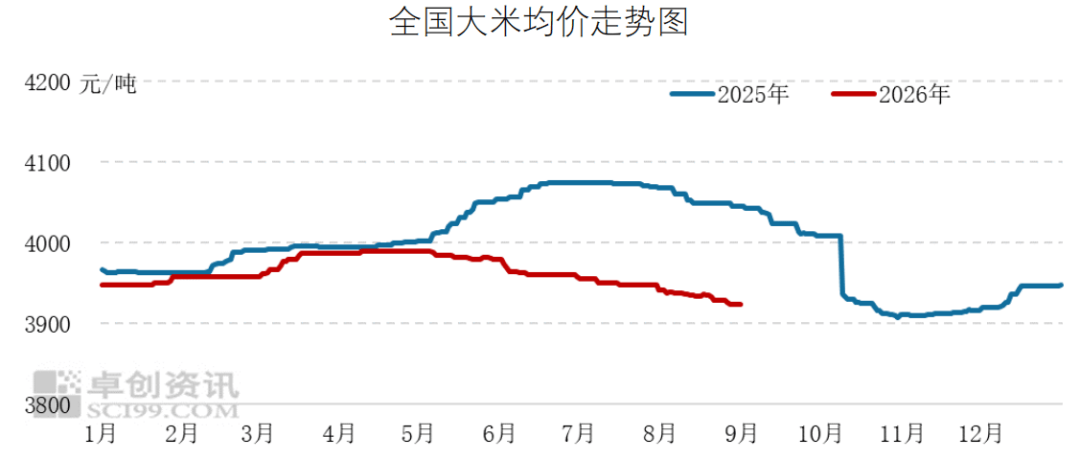
2026年8月,全国大米均价持续下跌。据卓创资讯数据监测,截至8月28日,8月全国大米月均价为3924.17元/吨,月环比下跌0.44%,同比下跌3.01%。销区大米批发商消化大米库存逢低按需采购,中下旬学校开学前存在一定备货需求,产区部分米厂开工负荷率略有提升,但由于各地米厂稻谷成本不一,米厂出货价格多根据稻谷成本窄幅调整,全国大米均价整体下行。
台风扰动短时供应,蔬菜价格环比回升
2026年8月,全国蔬菜价格环比回升。农业农村部监测的28种蔬菜全国平均批发价为每公斤4.54元,环比上涨7.1%,同比下降4%。
8月蔬菜价格上涨主要受台风天气影响,部分地区蔬菜采收和运输短时受阻,带动价格阶段性上涨。不过,台风对在田蔬菜整体影响有限,市场供应仍较为充足。整体来看,8月蔬菜价格虽有所回升,但仍处于近三年同期偏低水平。
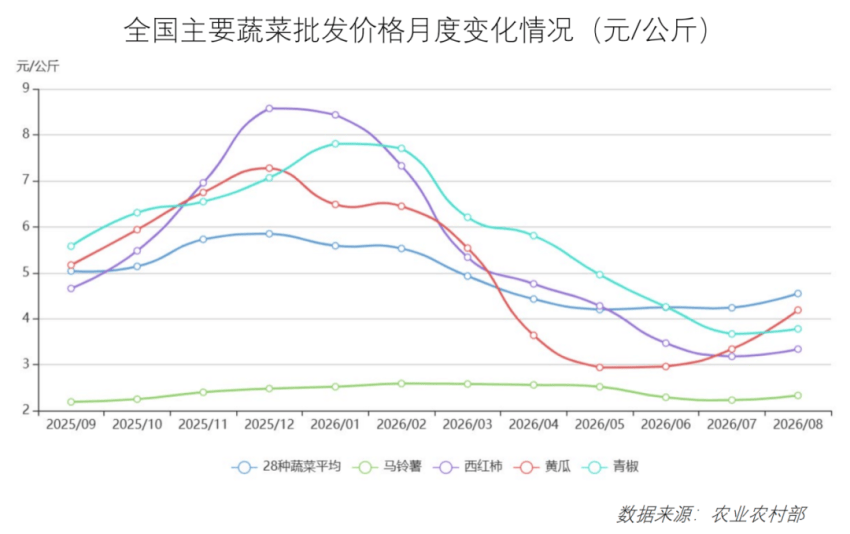
目前全国在田蔬菜面积稳定,8月中下旬以后,北方产区强降雨减少,蔬菜生长环境改善、耐储性也有增强,运输损耗显著下降,价格逐渐回到正常区间。短期看,北方冷凉地区蔬菜仍处于上市高峰期,而且蔬菜耐储性继续提升,损耗下降,供应能力持续增强,蔬菜供应夏秋转换衔接将较为顺畅,后期菜价将以稳为主。
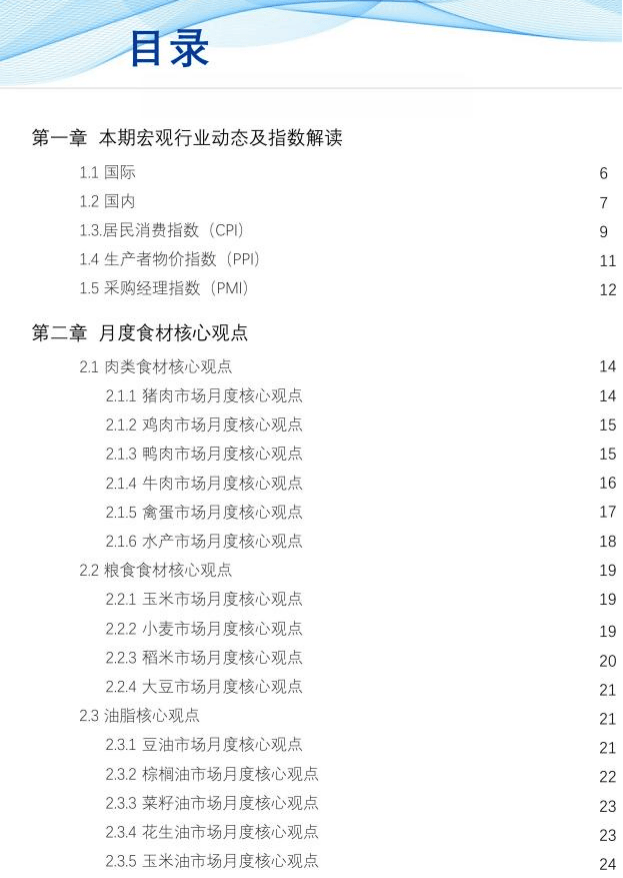
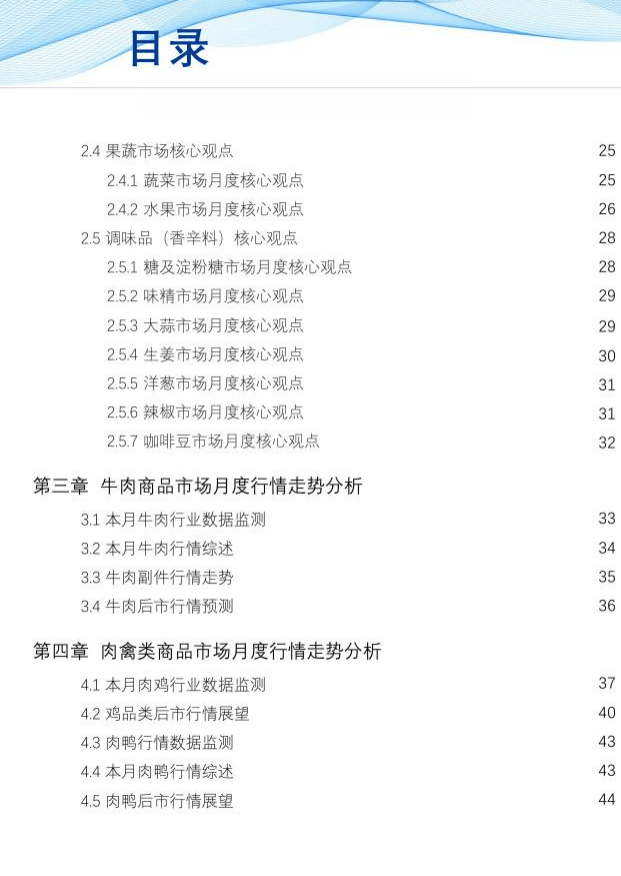
以下是该报告的目录展示: