近年来,西式餐饮保持活力,红餐大数据显示,全国西式餐饮2025年市场规模达到4,115亿元。
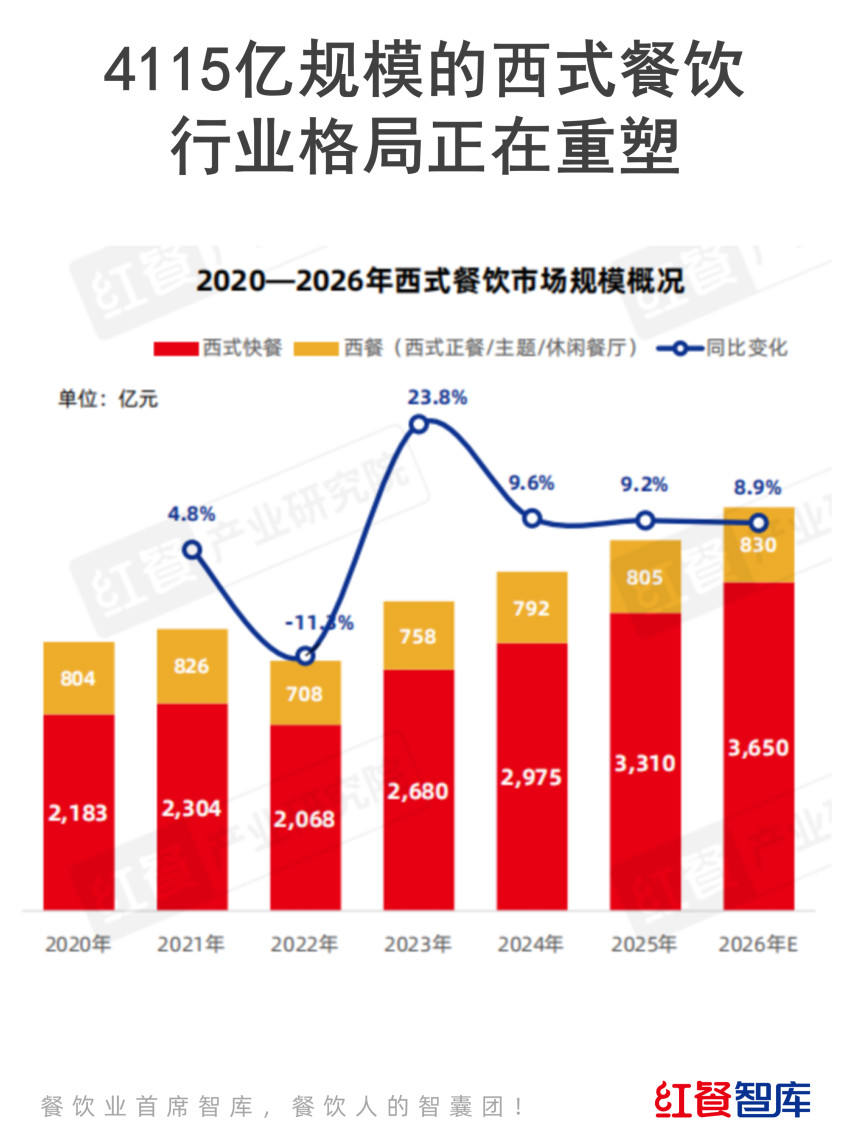
大盘门店数来看,市场规模保持活力,门店持续减少。行业重心转向提单店营收,消费向头部存量门店集中。
西式快餐:32.3万家(2024)→29.5万家
西餐门店:9.2万家(2024)→7.8万家。
人均消费方面,2023—2024年,西式餐饮人均消费金额持续下降;2025年以来西式餐饮人均消费金额开始企稳,品牌竞争不再以卷价格为核心。
具体来看,2023—2024年持续降价:西餐正餐110元→80元;西式快餐30元→23元;2025年以来西式餐饮人均消费金额开始企稳。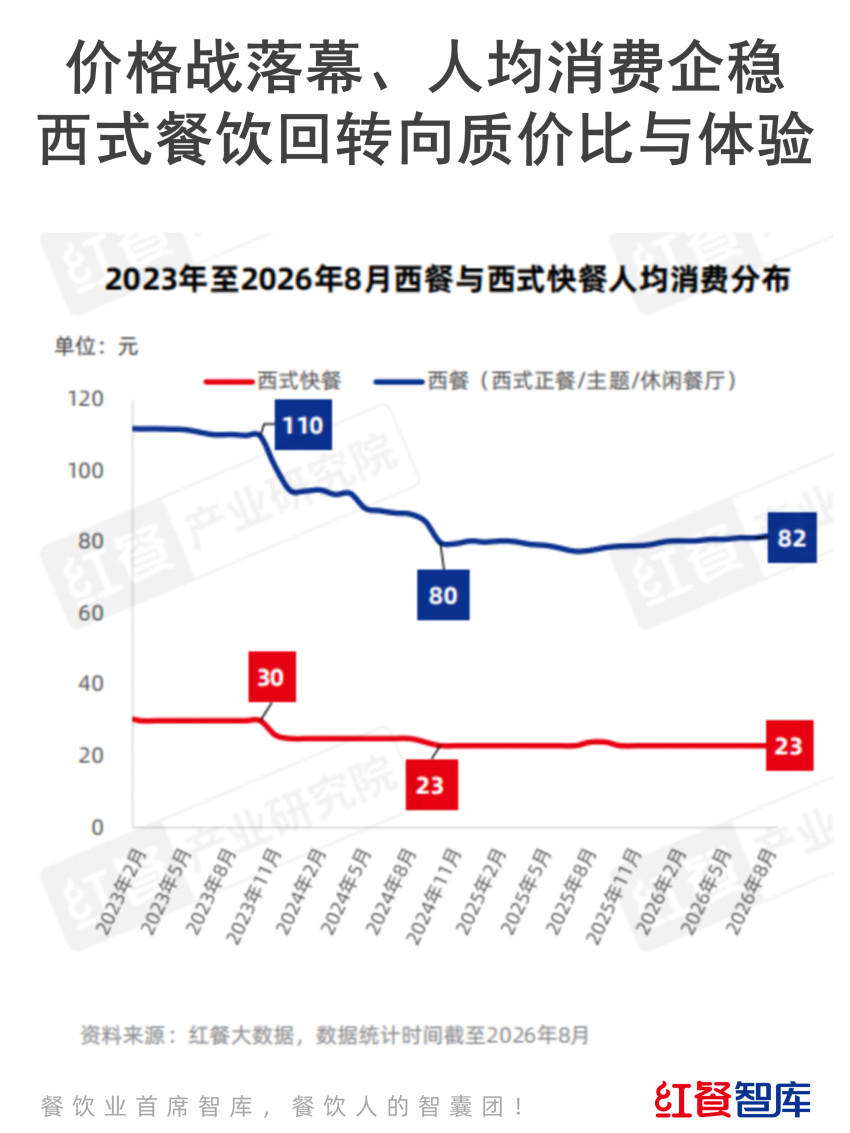
行业底层变化:
价格战失效,外卖大战结束,成本承压,低价无利润;品牌调整菜单结构;消费者从拼低价转向质价比+体验。
1.外卖大战降温,供应链、运营成本触底,低价模式难以盈利,麦当劳、肯德基先后涨价;
2.优化菜单结构,增加套餐、小吃、甜品品类,丰富选择,拉高客单价;
3.消费理念转变:消费者从单纯追求性价比,转向看重质价比与消费体验,认可优质餐饮价值;
4.新业态驱动增长,西餐漂亮饭、牛排自助餐、健康轻餐等高客单业态快速发展。
城市布局差异:
西餐与西式快餐在城市层级分布差异显著,西餐门店集中在一、二线城市,西式快餐更多布局在三线及以下城市。
西餐:一、二线占比更高,品牌近年加速下沉
西式快餐:三线及以下占比更高;麦肯等持续下沉,塔斯汀、德克士等反向进攻一、二线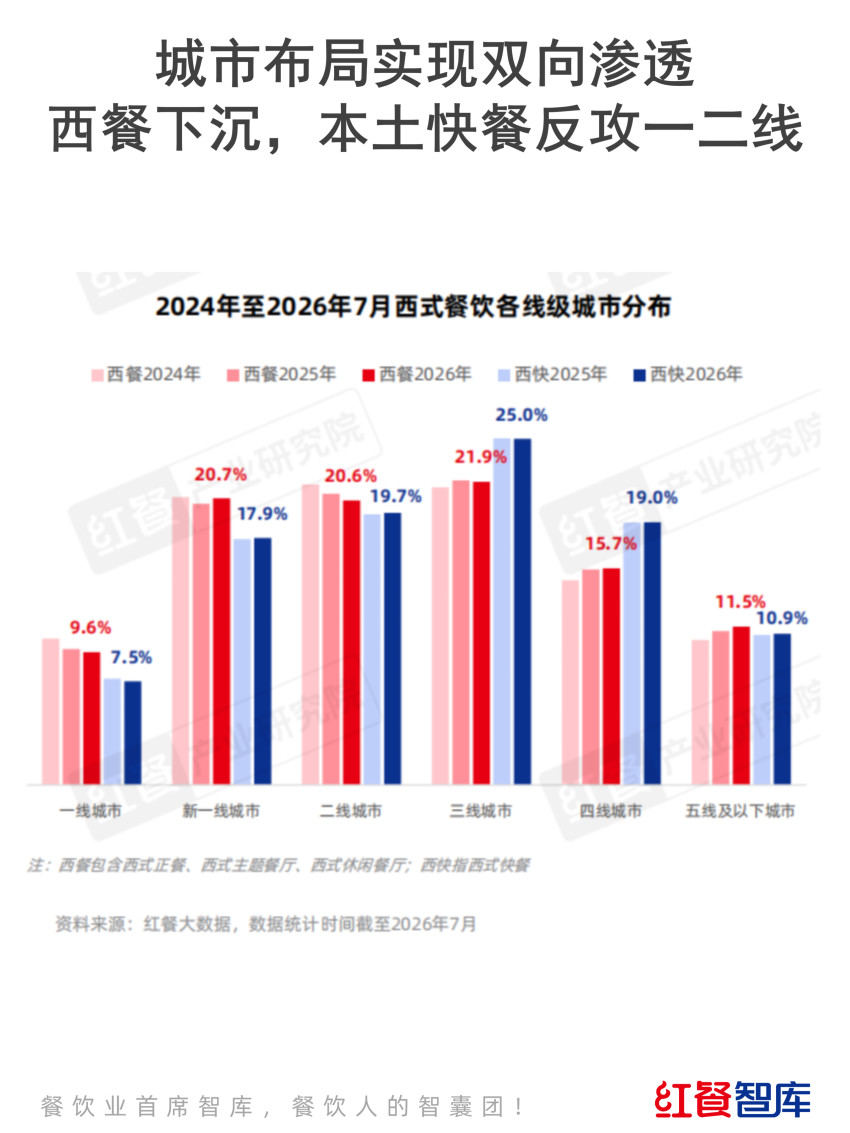
总结:
1.存量时代来临,门店数量收缩,消费持续向头部品牌集中,单店提效是关键。
2.低价内卷落幕,行业告别价格战,进入质价比竞争周期,合理涨价成为常态。
3.业态加速迭代,牛排自助、健康轻餐、西餐漂亮饭等高客单赛道迎来增长红利。
4.城市布局双向渗透:西餐持续下沉;本土西式快餐反向进军一、二线市场。
5.消费观念转变,消费者不再只看低价,更看重产品品质、用餐体验与价值感。
趋势:西式餐饮告别野蛮拓店,精细化运营与价值创新,成为下一阶段增长主线。