本报告将从多方面剖析2026年第三季度餐饮行业上下游发展情况。其中,基于各类数据系统梳理了2026年第三季度餐饮行业的发展概况,并对2026年第三季度六大餐饮赛道的产品上新情况进行分析。此外,还公布了2026年第三季度的「季度新锐餐饮品牌」与「季度供应链新品推荐」名单。
本文看点:
1.2026年第三季度餐饮行业概况;
2.2026年第三季度西式快餐、粉面、茶饮、咖饮、面包烘焙、火锅六大品类产品上新速览;
3.2026年第三季度新锐餐饮品牌和供应链新品亮点。
01.第三季度全国餐饮收入13,714亿元,餐饮景气指数先升后降
2026年前三季度,我国经济运行延续总体平稳、向新向优的发展态势,发展韧性和活力持续彰显。国家统计局数据显示,2026年前三季度,全国社会消费品零售总额为370,001亿元,同比增长1.1%;餐饮收入为41,969亿元,同比增长2.4%,同比增速高于同期全国社会消费品零售总额。
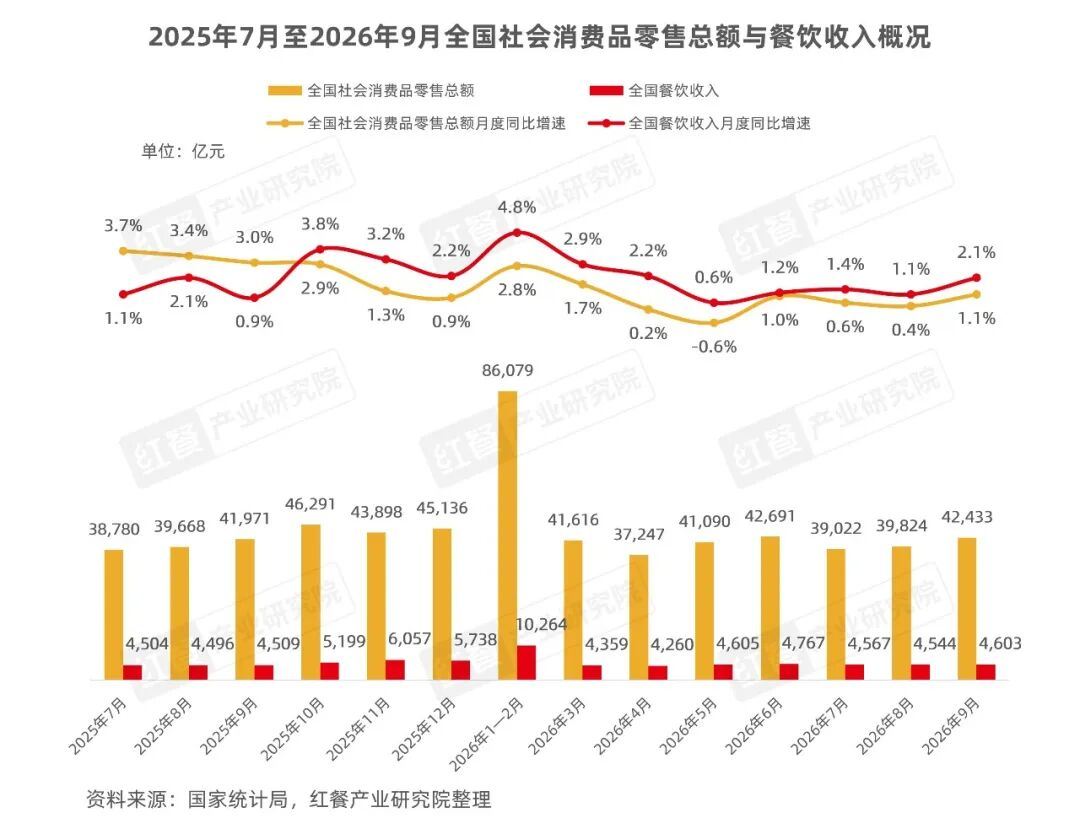
具体到第三季度,2026年第三季度全国餐饮收入累计为13,714亿元,各月均实现同比正增长。国家统计局数据显示,2026年8月全国餐饮收入同比增速由7月的1.4%微降至1.1%;9月全国餐饮收入同比增速回升至2.1%,较2025年同期提高了1.2个百分点。
下面将从餐饮行业景气指数、门店数情况以及人均消费等方面进行详细解读。
1.餐饮景气指数:第三季度全国餐饮景气指数先升后降,9月跌入不景气区间
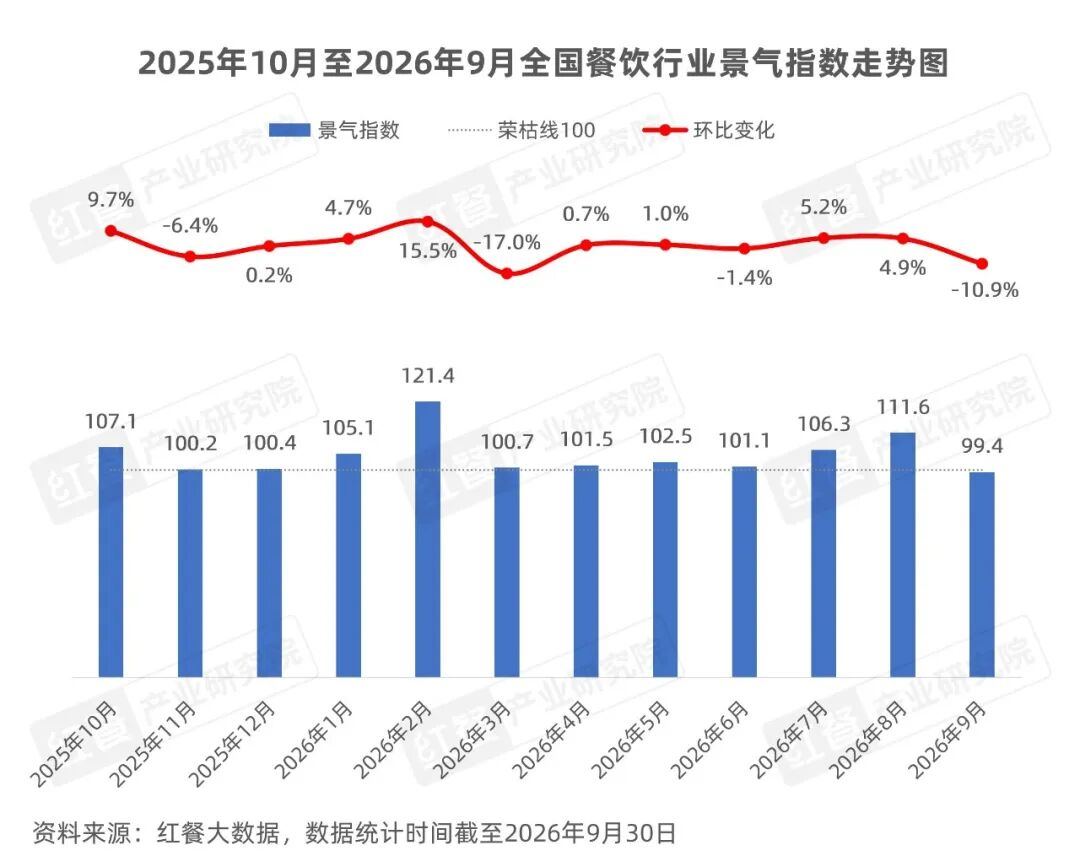
红餐大数据显示,2026年第三季度全国餐饮景气指数呈现先升后降的走势。
从月度表现来看,7—8月,居民暑期旅游出行、毕业季聚餐及家庭聚会等消费需求集中释放,全国餐饮景气指数连续上涨,由第二季度末的101.1升至8月的111.6;进入9月,随着暑假结束,前期集中释放的旅游出行等消费需求逐步回归常态,景气指数由涨转跌,跌至99.4,是自2025年10月以来首次进入不景气区间。
具体到重点赛道的景气指数来看,红餐大数据显示,2026年第三季度,中式正餐、火锅、烧烤、小吃快餐、现制饮品五大餐饮赛道的景气指数走势呈现先升后降的运行趋势。
具体来看,现制饮品赛道的景气指数季度内始终保持景气区间,7月至9月的景气指数分别为108.2、114.0、102.8;而中式正餐、火锅、烧烤和小吃快餐赛道的景气指数在8月触及季度内高点,分别达到107.5、111.4、122.8、108.9,9月快速回落至99.4、98.1、97.0、98.2,跌入不景气区间。
2.门店数概况:第三季度主要餐饮细分赛道的门店数量涨多跌少,赛道冷热不均
门店数方面,红餐大数据显示,截至2026年第三季度,小吃快餐、中式正餐、现制饮品的门店数位列细分赛道前三,紧随其后的为烧烤、火锅、烘焙甜品、亚洲料理和西餐。
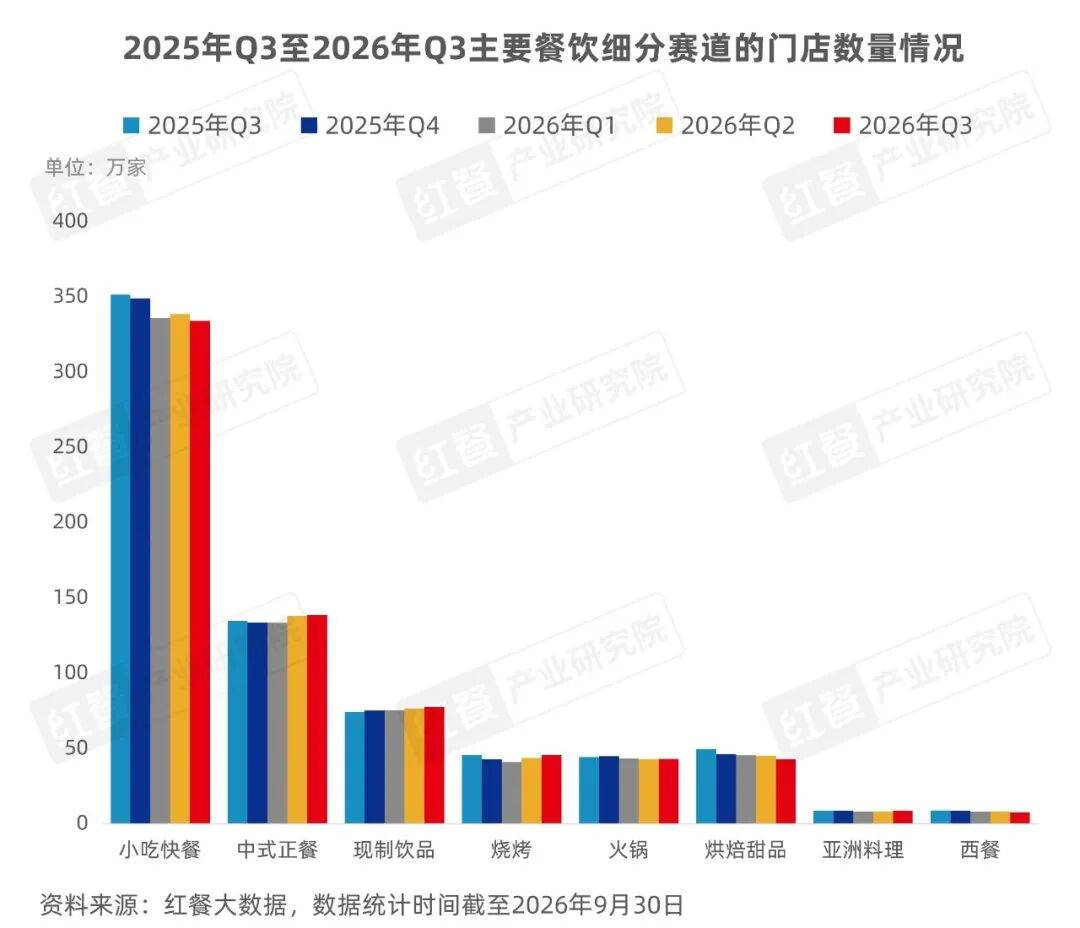
从门店数量的变化来看,2026年第三季度,中式正餐、现制饮品、烧烤和亚洲料理赛道的门店数量延续增长态势,其中,烧烤赛道的涨幅最大,由43.8万家上升至45.6万家,环比上涨4.1%;火锅赛道在此前连续两个季度下降后止跌回升,由42.7万家上升至43.2万家。相比之下,小吃快餐赛道的门店数量在第二季度短暂回升后再次下降,烘焙甜品和西餐赛道的门店数量则近四个季度连续下滑,且降幅持续扩大。
3.人均消费:第三季度餐饮大盘人均消费微降,主要餐饮细分赛道人均消费普遍下滑
人均消费方面,红餐大数据显示,截至2026年第三季度,餐饮大盘人均消费降至32.5元,环比下降1.7%。
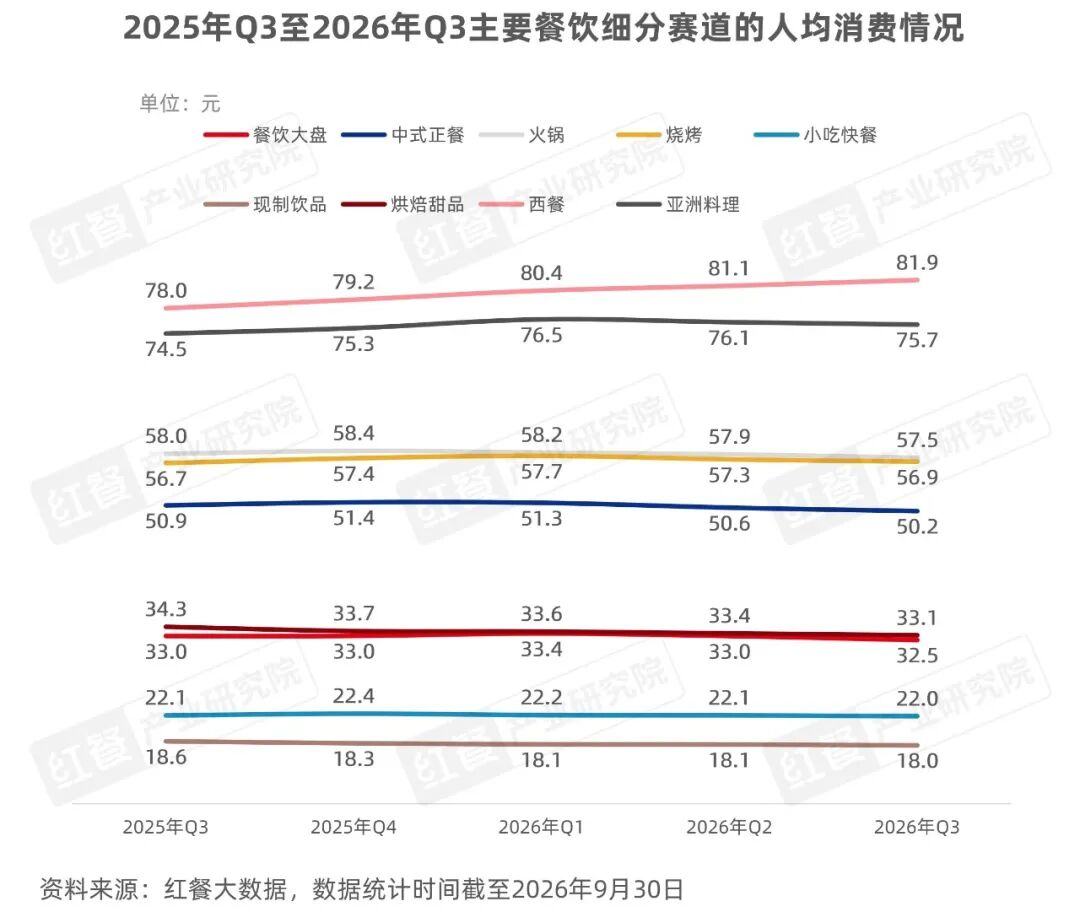
从主要餐饮细分赛道来看,与第二季度相比,2026年第三季度,仅西餐赛道的人均消费微涨,由81.1元升至81.9元。其余细分赛道的人均消费均出现不同程度的下滑,其中,火锅、烧烤和中式正餐赛道的人均消费分别由57.9元、57.3元、50.6元降至57.5元、56.9元、50.2元,亚洲料理和小吃快餐赛道的人均消费也小幅下降。值得注意的是,现制饮品和烘焙甜品赛道的人均消费持续下探,已连续四个季度下降。
02.产品上新,六大赛道共282个品牌推出5,268款新品
在2026年第三季度的餐饮季报中,红餐产业研究院对西式快餐、粉面、茶饮、咖饮、面包烘焙、火锅这六大赛道重点品牌的上新情况进行了统计分析,总共监测了335个品牌,其中有282个品牌上新,共上新了5,268款新品。
1.西式快餐:现制饮品类与堡卷类上新活跃,榴莲馅料与辣味风味应用较多
2026年第三季度,红餐产业研究院监测的西式快餐样本品牌中,有40个品牌共推出了445款新品。从新品的细分品类来看,第三季度新品涵盖的类别有现制饮品类、堡卷类、比萨类、炸鸡鸡排类、小食类等9种类别。
具体来看,西式快餐品牌的上新主要集中在现制饮品类、堡卷类及比萨类三大类别,占比分别为22.9%、22.7%和19.1%,合计达64.7%。其中,现制饮品类中的咖啡和特调新品分别有33款和26款;堡卷类则以汉堡新品为主,共有63款,占该类新品总数的62.4%。此外,炸鸡鸡排类新品占比为11.5%,小食类、甜点甜品类及其他细分品类的新品占比均不足10%。
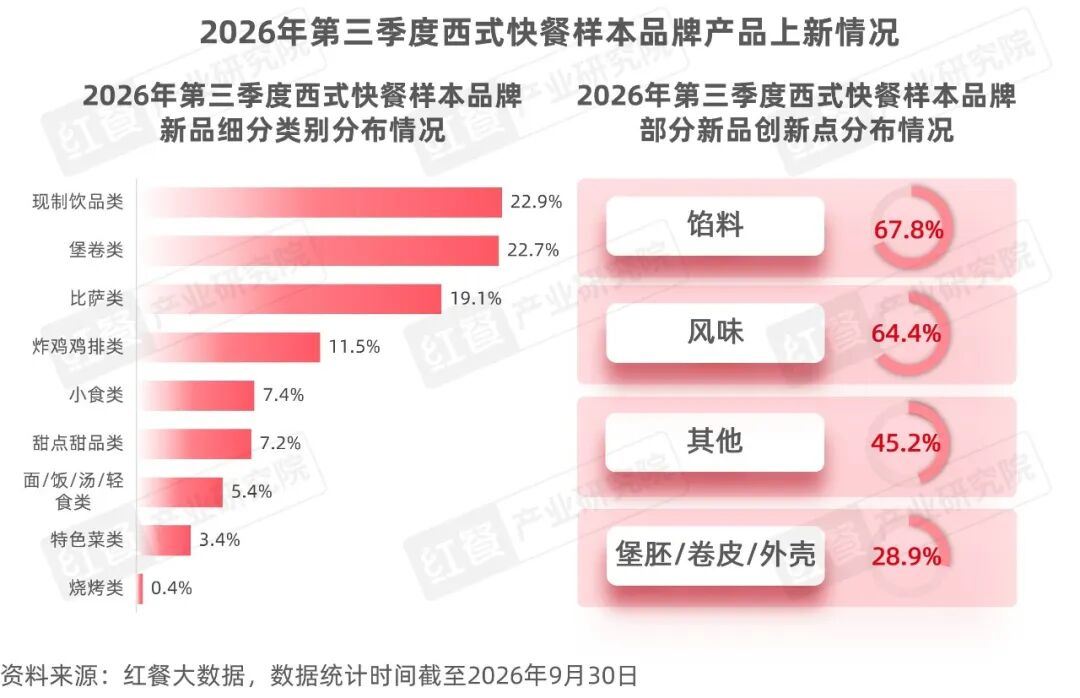
从堡卷类、比萨类、炸鸡鸡排类及小食类的新品创新点来看,西式快餐品牌的新品创新主要集中在馅料和风味两个方面,占比分别为67.8%和64.4%。在馅料方面,榴莲被应用于多款比萨新品中。例如,city1+1城市比萨的金枕榴莲菠菠芝香比萨,将榴莲与菠萝搭配;乐凯撒披萨的奥利奥咸奶盖榴莲披萨,则将拉丝榴莲果肉与奥利奥饼干碎组合。
在风味方面,辣味元素应用较多,约24.7%的风味创新新品以“香辣”“甜辣”和“酸辣”等为主要关键词。例如,肯德基推出的超级澎汁汁和牛堡,将热辣风味调味酱与花生调味酱搭配;麦当劳推出的韩式甜辣酱鸡块,则融合了韩式甜辣与蒜香风味。此外,地域特色风味也出现在部分西式快餐新品中,如汉堡王推出的沙茶味双层厚牛堡采用潮汕沙茶风味酱,卢家妈妈推出的阿嬷橄榄菜咸猪肉披萨则融入古法熬制的橄榄菜馅料。
2.粉面:浇头与汤底创新并进,品牌将时令食材与地域风味融入新品
2026年第三季度,红餐产业研究院监测的粉面样本品牌中,有40个品牌共推出了179款新品。从新品的细分类别来看,新品涵盖的类别有粉面类、小吃类、特色菜类、饮品甜点类、米饭简餐类等7种类别。
从新品的细分类别来看,粉面类新品数量最多,共有83款,占新品总数的46.4%。其中,米粉类新品领衔创新,汤粉、炒粉、拌粉/干捞粉类新品占粉面类新品总数的55.4%。值得注意的是,非粉面类新品合计占比达53.6%,涵盖小吃、特色菜、米饭简餐、饮品甜点、包装食品饮料及饺子馄饨等。可见,粉面品牌在围绕粉面主食推新的同时,也通过其他餐食品类丰富产品组合,为消费者提供更多选择。
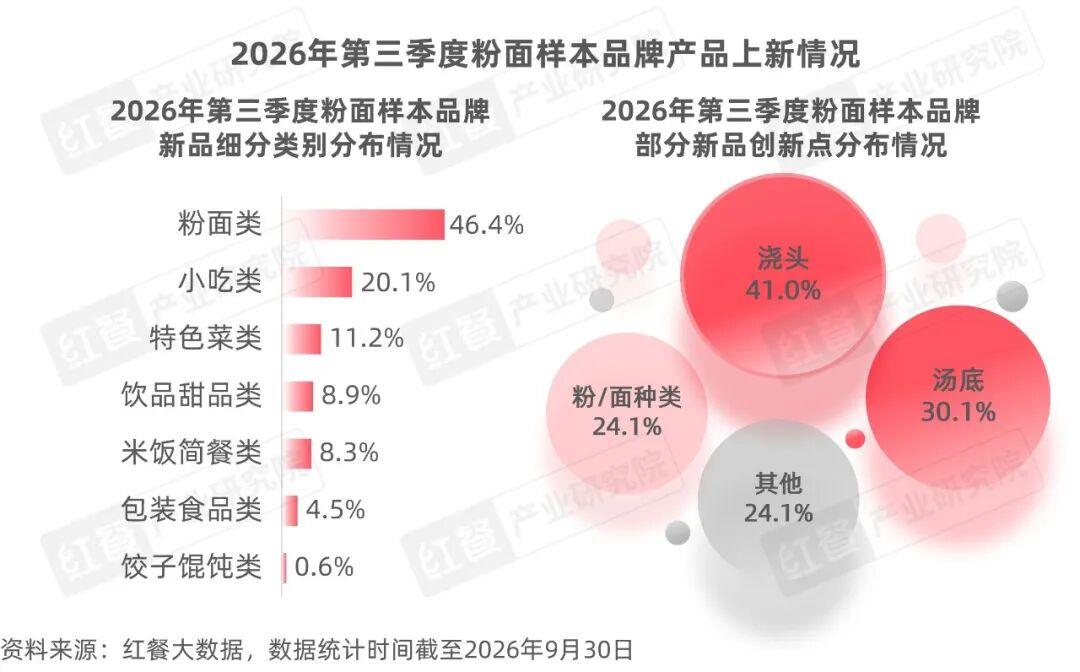
从粉面类新品创新点的分布情况来看,浇头类是粉面品牌创新的主要发力点,占比高达41.0%。品牌多依托时令食材,或辅以特色风味的食材和香料,强化浇头的口感与风味辨识度。例如,王繁星面馆推出的梭子蟹拌面,选用当季梭子蟹爆炒,搭配虾汤提鲜;莱得快酸辣粉推出的蒜蓉小龙虾拌面,将稻田小龙虾与蒜蓉结合;花小小新疆炒米粉推出的木姜子酸辣浓酱炒米粉,则融入黔东南木姜子,增添独特的酸香风味。
此外,汤底也是粉面样本品牌的重要创新方向,占比为30.1%,该类产品的创新聚焦汤底食材的种类和地域风味。例如,蔡澜越南粉推出的越南沙巴酸汤鱼河粉,采用酸角熬制汤底,带出自然果香;乔杉杉生烫牛肉米线推出的酸菜鸡柳米线,以云南酸菜熬制汤底;王大乔泡椒米线推出的贵州酸汤肥牛罐罐米线,则采用贵州红酸汤,突出自然发酵形成的醇厚酸香。
3.茶饮:水果茶成为上新主力,谷物杂粮类元素使用增多
2026年第三季度,红餐产业研究院监测的茶饮样本品牌中,有72个茶饮品牌共推出了1,774款新品,其中茶饮类和咖啡类新品一共有1,066款,烘焙类和甜品类新品总计79款。
从现制饮品的细分类别来看,以“水果+茶”为主要组合的水果茶新品数量最多,奶茶次之,水果奶茶、冰沙/冰浆紧随其后。与此同时,酸奶/奶昔、水果奶、奶盖茶等类别的数量也较多。
从价格分布来看,第三季度茶饮样本品牌的新品单杯价格主要集中在15元≤单杯<20元和20元及以上这两个区间内,占比分别为42.2%和26.6%。另外,10元≤单杯<15元区间的占比为21.3%,而10元以下区间的占比则较少,为9.9%。
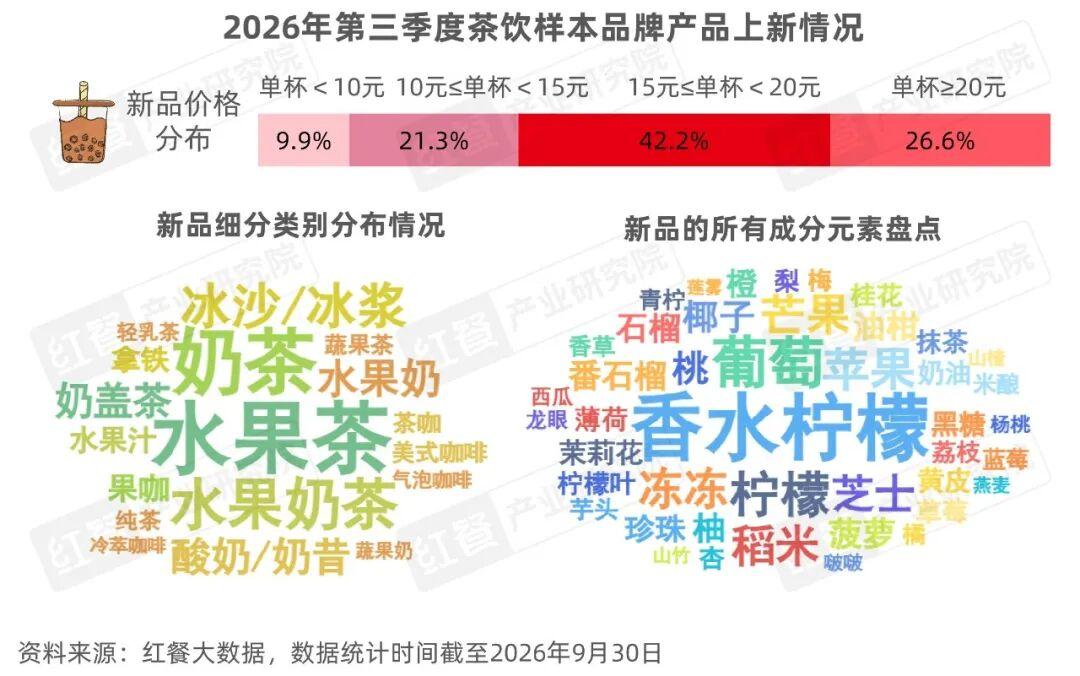
从第三季度新品的成分元素来看,水果类元素应用最为广泛,谷物杂粮类和芝士类元素也频繁出现。
具体来看,水果类元素中,香水柠檬、葡萄、苹果、芒果等高频出现,贴合夏季消费者偏好清爽果香的需求。例如,KOI可宜推出了手打香水柠檬金乌龙,冰雪时光推出了满杯青提茉莉。谷物杂粮类元素中,稻米应用较多。部分品牌将糯米与水果、抹茶、椰子、酸奶等原料搭配,在丰富饮品风味的同时,增加软糯的口感体验。例如,丸摩堂鲜果茶推出了抹茶椰子糯米冰奶,古茗推出了大柚糯米酸奶。此外,芝士元素也被应用于多款新品中,如700CC推出的芝士桃桃乌龙、新时沏推出的霸气芝士葡萄升级版,进一步丰富了饮品的口感层次。
4.咖饮:果咖新品数量最多,桂花和芝士元素应用广泛
2026年第三季度,红餐产业研究院监测的咖饮样本品牌中,有42个咖饮品牌共推出了1,060款新品,其中咖啡类和茶饮类新品一共有554款,烘焙类和甜品类新品总共有97款。
从咖啡和茶饮类新品的细分类别来看,主要有果咖、拿铁、美式咖啡、水果茶、茶咖、奶茶等。其中,果咖、拿铁的新品数较多。此外,美式咖啡、水果茶、茶咖、奶茶等新品也有一定占比。
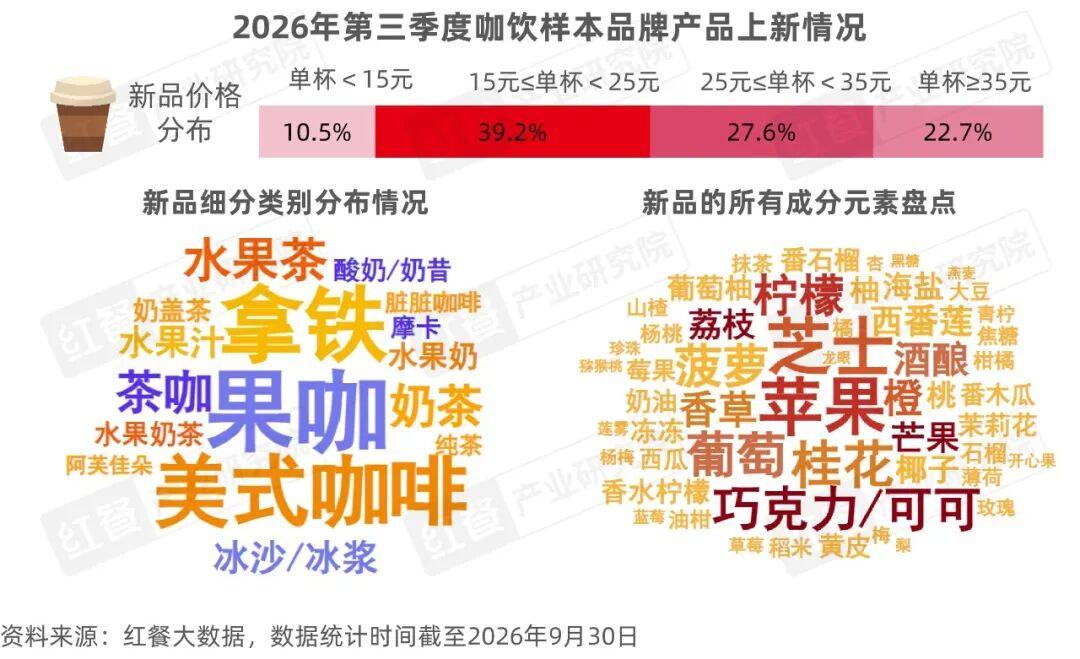
从价格分布来看,第三季度咖饮样本品牌的新品单杯价格主要集中在15元≤单杯<25元与25元≤单杯<35元这两个区间内,占比分别为39.2%和27.6%。另外,35元及以上区间的占比为22.7%,而15元以下区间的占比则较少,为10.5%。
从咖饮样本品牌第三季度新品的成分元素来看,水果类元素的占比最多,其次是花卉类和其他类等元素。从水果元素来看,苹果、葡萄、菠萝等水果被大量使用,如肯悦咖啡KCOFFEE推出红苹果金凤梨特调气泡美式新品,M Stand推出山葡萄芝士云朵新品。
从花卉元素来看,除茉莉花这种经典元素外,桂花也被大量应用,例如,瑞幸咖啡推出的桂花米酿拿铁,将桂花与米酿融入拿铁;MINI-CO小咖咖啡推出的桂花乌龙咸法酪,则融合了桂花、乌龙茶等元素,呈现出更丰富的香气层次。其他类成分元素中,芝士、巧克力/可可被应用于多款新品中,如BeanStar比星咖啡推出的柠香芝士维也纳、HALO CAFE推出的芝芝青提多肉,将芝士与水果风味结合;Peet's皮爷咖啡推出的可可莓莓拿铁,缇里咖啡推出的红茶可可·巴斯克拿铁,则通过可可与莓果、茶香及甜点风味进行搭配。
5.面包烘焙:节日限定密集上新,芒果等夏季时令水果元素应用频次上升
2026年第三季度,红餐产业研究院监测的面包烘焙样本品牌中,有49个面包烘焙品牌共推出了1,324款新品。从新品的细分品类来看,点心类、蛋糕类和面包类是主要的上新品类,分别推出536款、417款和279款,占新品总数的40.5%、31.5%和21.1%。其中,点心类新品以中式点心为主,占该类新品总数的60.3%,西式点心占比为32.3%。
从新品的风味分布来看,奶香和果香是第三季度面包烘焙新品中最常见的两类风味,占比分别为45.5%和38.4%;谷物、坚果、肉香、茶香、可可及花香风味的占比则依次为13.4%、12.1%、11.6%、11.0%、10.4%和5.5%。
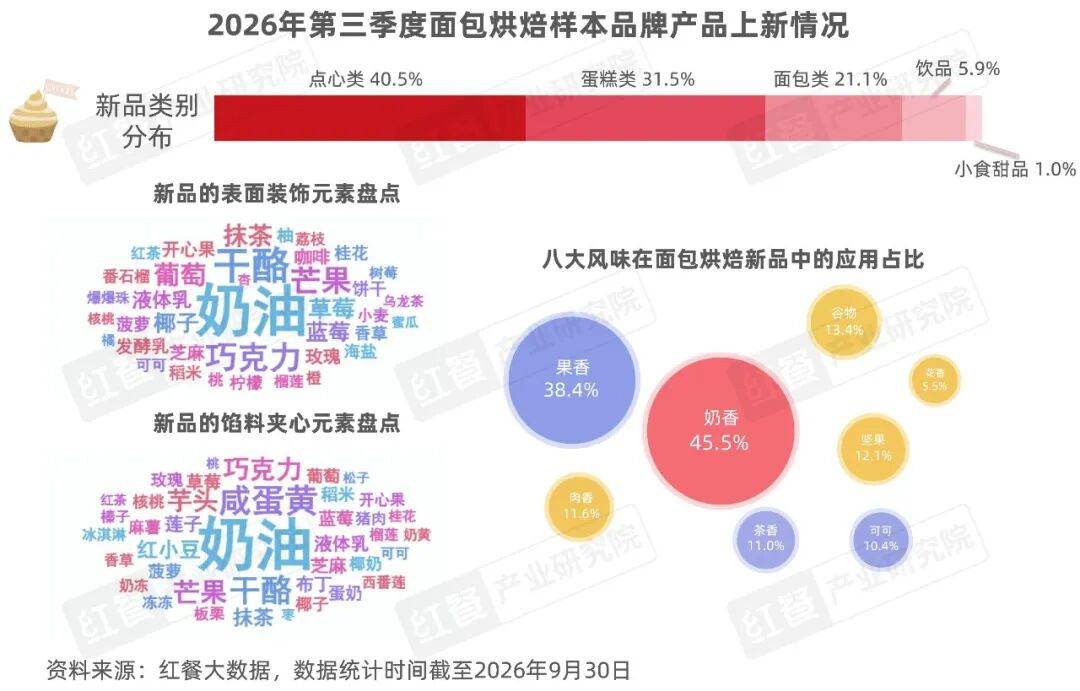
从具体元素的应用来看,奶油在表面装饰中的应用频次最高,芒果、葡萄、草莓等水果元素也位居前列,抹茶、咖啡、海盐等元素同样有所应用。馅料夹心则以奶油、芒果和咸蛋黄的应用较为突出,巧克力、蓝莓、抹茶等紧随其后。总体来看,奶油、水果在不同产品部位中均有较多应用,品牌通过多种原料的搭配,丰富新品的风味与口感选择。
值得注意的是,部分品牌还结合七夕、中秋等传统节日,推出具有节庆特色的限定产品。例如,85度C在七夕期间推出花序-伯爵花语蛋糕、花序-粉屿花信蛋糕等限定产品;FASCINO则围绕中秋推出星月潮生礼盒系列。
6.火锅:火锅配菜类新品主打原产地食材,锅底类新品酸汤风味突出
2026年第三季度,在红餐产业研究院监测的火锅样本品牌中,有39个火锅品牌共推出了486款新品。从新品的细分类别来看,第三季度火锅新品涵盖火锅配菜类、套餐/组合商品类、小食甜品类、锅底类等9种类别。
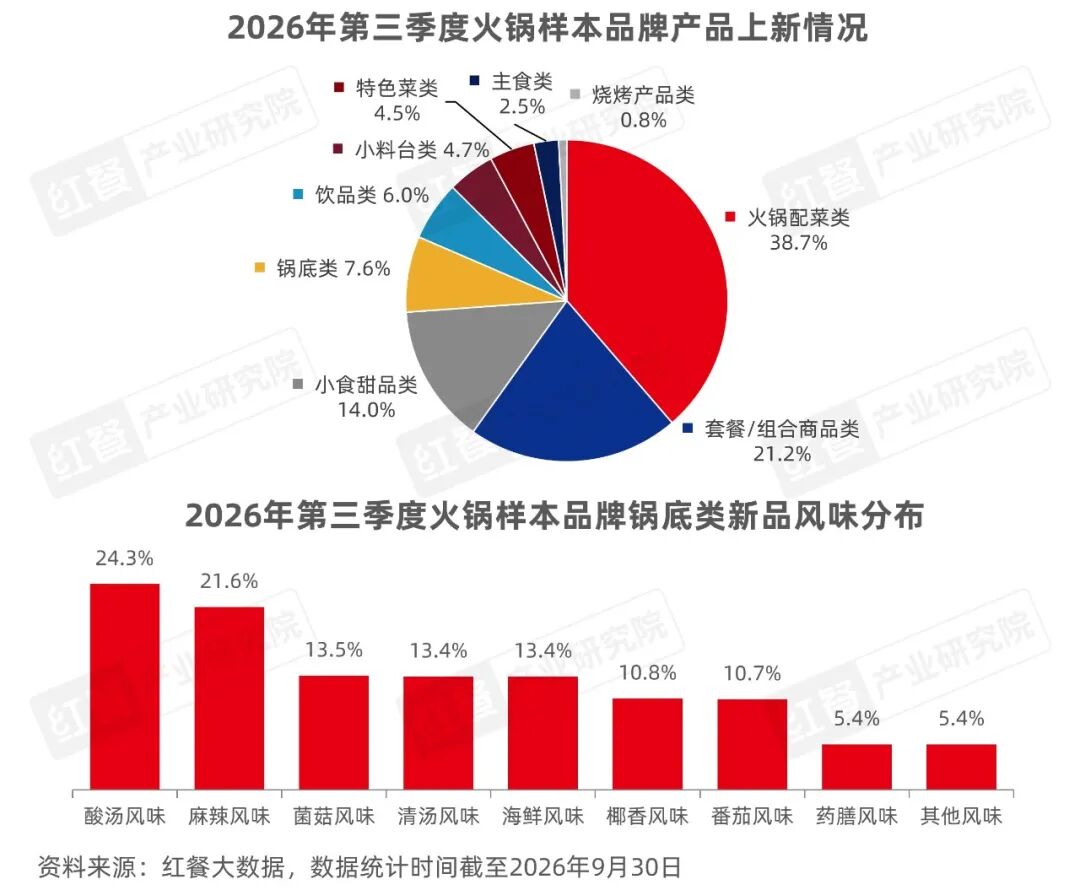
从品类分布来看,火锅配菜类是本季度上新数量最多的品类,共188款、占新品总数的38.7%。其中,部分品牌通过引入具有产地特色的食材,丰富火锅配菜的产品选择。例如,熊喵来了火锅推出峨眉高山熊猫笋、云南高山贡菜,巴奴毛肚火锅则上新甘肃张掖甘州白菜。套餐/组合商品类新品数量仅次于火锅配菜类,共103款,占比为21.2%。IP联名是此类产品上新的一大亮点,部分品牌通过与游戏等热门IP合作,将主题元素融入套餐设计。例如,海底捞、呷哺呷哺、大龙燚火锅分别携手《洛克王国:世界》《星痕共鸣》《无畏契约》等IP推出联名套餐,借热门IP为组合商品引流。
03.季度新锐餐饮品牌和季度供应链新品亮相
“季度新锐餐饮品牌”和“季度供应链新品”作为红餐产业研究院重磅推出的内容板块,本期为第五期更新。
通过对品牌端与上游端的双向观察,精选2026年第三季度代表案例,为餐饮行业从业者、投资人、消费者等提炼可参考的增长路径与创新亮点。
1.季度新锐餐饮品牌:深挖文化内核与情绪价值,拓展品牌增长空间
本期季度新锐餐饮品牌聚焦于2026年第三季度在全国范围内表现突出的连锁餐饮品牌,重点关注其在产品研发、品牌传播、场景构建等维度的突破,以及在供应链建设与差异化定位等方面的优秀举措,经综合评估,东方墨兰、TamKoKo泰柯茶园、鸡柳大人、山中无老虎·鱼蛙火锅、民谣集烧烤酒馆、牛New寿喜烧这6个餐饮品牌最终入围。
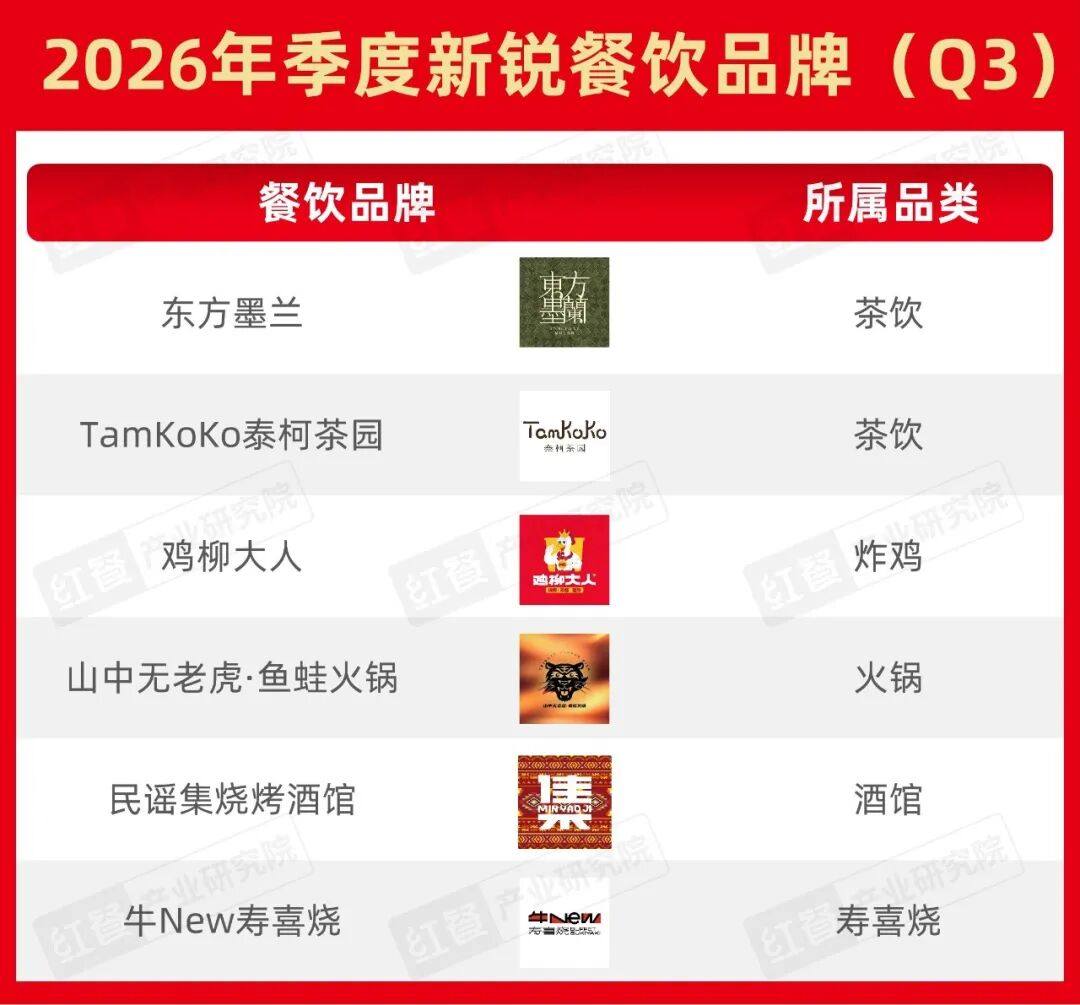
其中,东方墨兰与TamKoKo泰柯茶园以文化内核驱动产品创新,探索“文化+产品”发展路径,展现出较强的发展势头;鸡柳大人与山中无老虎·鱼蛙火锅兼具产品创新与标准化运营能力,愈发受到关注;民谣集烧烤酒馆与牛New寿喜烧分别以“餐娱一体化”体验和高品质食材为特色,结合年轻消费需求与质价比优势,持续拓展市场。
2.季度供应链新品:多维创新驱动产品升级,适配餐饮市场多元需求
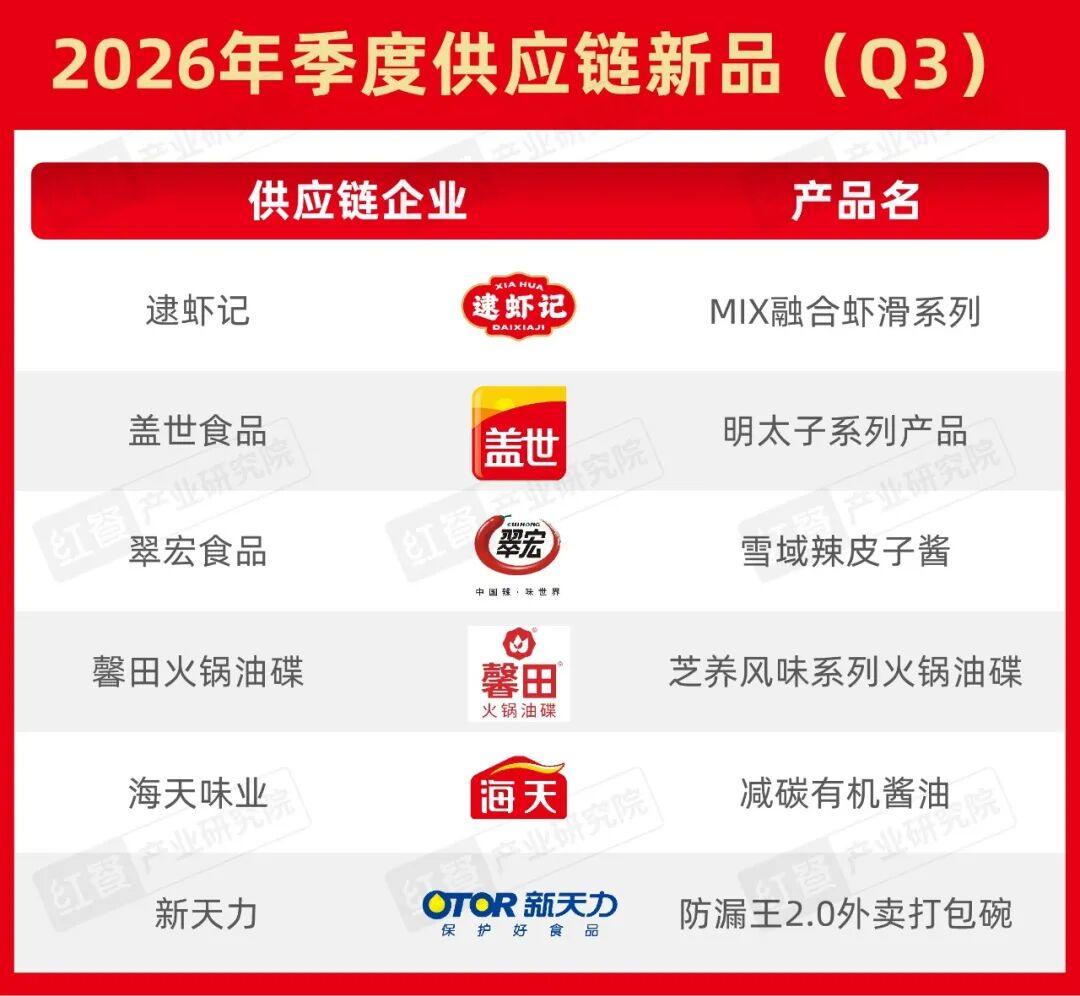
其中,逮虾记和盖世食品围绕食材的组合创新,拓展餐饮菜品应用;翠宏食品和馨田火锅油碟注重特色原料与配方搭配,丰富餐饮调味选择;海天味业和新天力将产品创新延伸至生产方式与使用环节,为供应链新品注入多元价值。
本文由红餐智库(ID:hongcanzk)原创首发,作者:红餐产业研究院。