2026年,餐饮行业衡量品牌的尺子换了。过去比的是"开了多少家",现在越来越多人开始看另外两个数:复开率和闭店率。
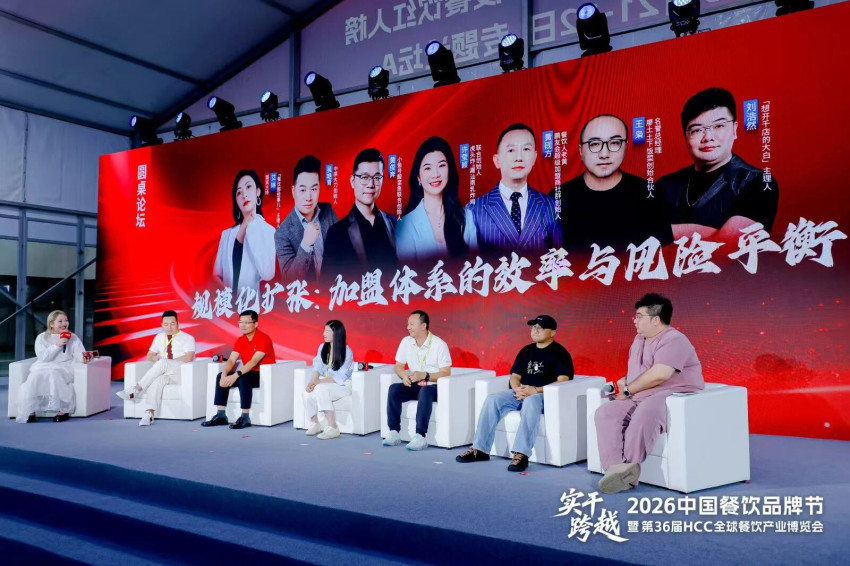
在2026年第36届红餐博览会的一场圆桌对话上,虎头炸潮汕南乳炸鸡联合创始人许莹颖给出了一个耐人寻味的对照:相比"三年开500家门店",虎头炸内部有一个更引以为傲的数字——50%的复开率,在广东、广西等地可以做到60%。"虎头炸不会喊口号,说今年要开多少家门店。我们更关注门店经营情况,也更关注怎么修炼内功。"
复开率不骗人——门店不赚钱,谁会开第二家。
那么问题来了:一个如今500多家门店、覆盖18个省76个城市的品牌,是靠什么让它的乡镇小店活下来的?答案不在营销,在成本结构。
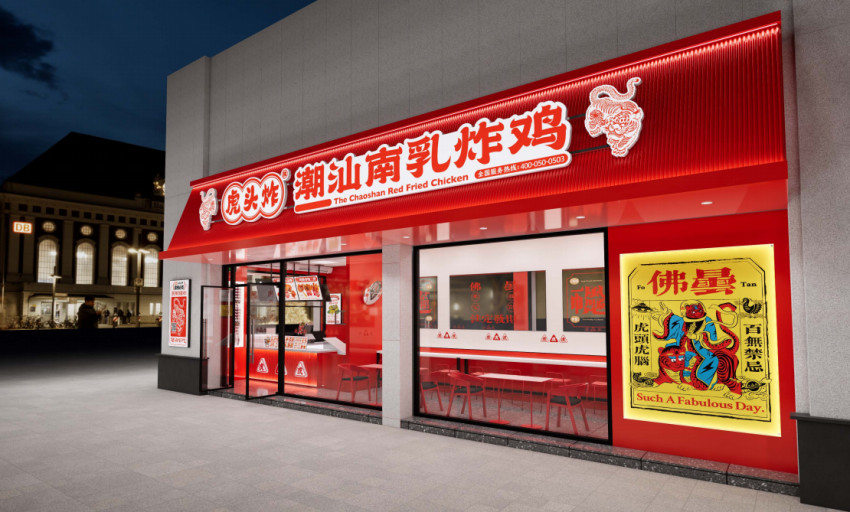
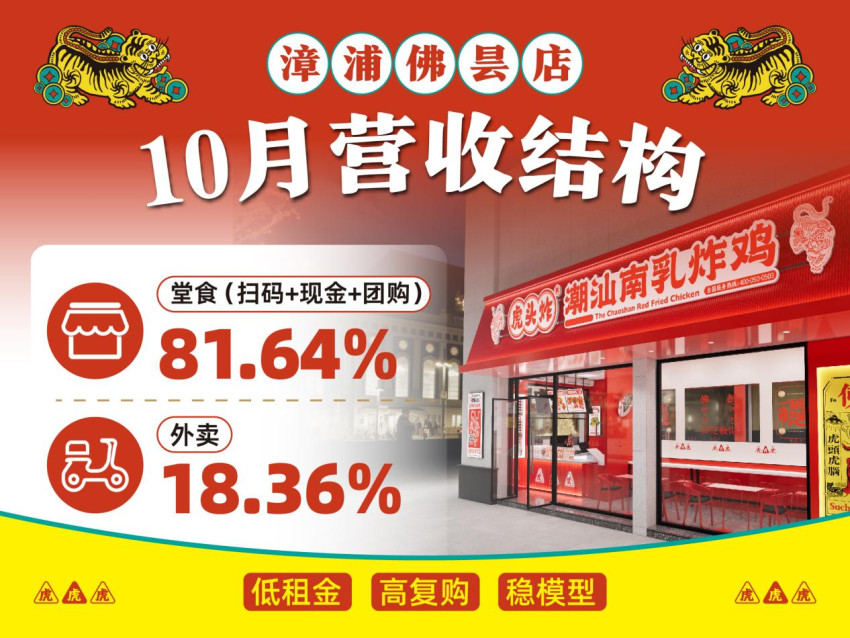
先看一本账。福建漳州漳浦佛昙,一家48平方米的乡镇店,2026年9月11日开业,月租金2666元。第一个月,它按品牌流程先只做堂食,20天营收6.71万元,客单价28.03元,日均出单约120单——开业第二天单日营收就冲到10349.6元。第二个月,外卖上线,全月营收做到8.05万元,而堂食占比仍高达81.64%。
这本账里最值得盯的数字是租金:2666元的月租,占首月营收的3.9%,占次月的3.3%。作为对照,一二线城市商业综合体中,小吃快餐业态的租售比普遍落在10%—20%区间。同样是卖炸鸡,差距不在产品,也不在勤奋程度。
当然,能跑出来前提是找对了路。窄门餐眼数据显示,炸鸡汉堡品类全国门店约30万家,近一年新开店超过9.3万家——赛道极宽,同质化也极剧烈。虎头炸的切口是潮汕南乳发酵风味,一个至今没有直接竞品的细分品类;为了让这个品类立住,2026年4月它与河源灯塔盆地省级农高区、华南农业大学签署产学研合作,从大豆品种选育到南乳菌种筛选,把核心原料的自主权握在自己手里。
这条线索可以拆成三段——怎么选址、怎么评估、怎么运营。它们共同指向同一个结果:活得久。
一、选址:乡镇没有"黄金地段",只有"人流节点"
下沉市场选址的第一个误区,是沿用一二线城市的"地段思维"——看商圈能级、地铁口、写字楼集群。但乡镇没有成熟的商圈分级体系,也没有稳定的工作日通勤客流,这套语言会失准。
更有效的框架是:找人流节点,而不是找地段。
虎头炸内部给出了在乡镇门店选址上有效的判据:看这个乡镇连锁品牌扎堆最多的地方,那里就是整个镇上最热闹的位置——周边通常紧挨着大型超市与农贸市场、初高中、大型社区这几类高频人流节点:超市农贸带着"采购+顺便消费"的客流,初高中在放学时段形成短时高密度人流脉冲,社区在傍晚有稳定的归家人流。拿不准怎么办?问本地人。本地人嘴里"最热闹的地方",和连锁品牌扎堆的地方,往往是同一个。
其次:紧挨连锁茶饮开店,距离不超过20米。底层逻辑很扎实:头部茶饮已经为这个点位支付过调研成本,人流密度、消费力、可见度都已被验证过一遍;而茶饮与炸鸡共享同一批年轻客群——年轻人爱喝奶茶的地方,也就是他们买炸鸡的地方。让别人替你交调研费,你只付租金。
二、评估:从租售比到回本周期的一条因果链
选址解决"能不能开",评估解决"值不值得开"。
在下沉市场的评估体系中,有一个指标分量远超其他:租售比,即月租金占月营业额的比例。它同时回答三个问题:固定成本有多重、要做到多少营业额才能活、还剩多少试错空间。
从虎头炸公开的样板门店数据里,可以清晰看到这条线的分布:
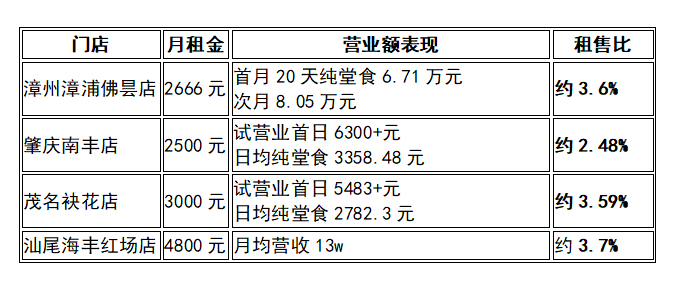
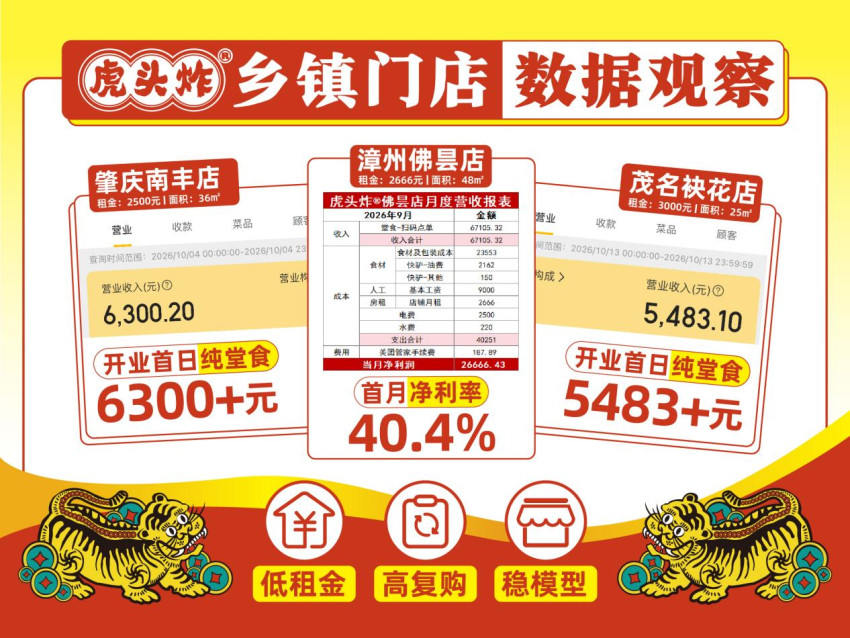
汕尾海丰红场店已经营两年以上,租售比始终压在5%以内——低租售比带来的不只是利润,更是生命周期。而佛昙店2026年9月才开业,两个月就把租售比落在3%区间,恰恰说明这不是老店积累出来的运气,而是从开业第一天起就可以复制的起点。
具体评估建议三步倒推:估客流(分时段蹲点计数,用"路过人数 × 进店转化率 × 客单价"倒推日均营业额,乡镇一律保守估计)→ 算租售比(检验是否落在5%以内的安全区)→ 测容错(假设实际营业额只有预估的60%,重算租售比,仍在可接受区间才算具备容错率)。
把这套算法和行业通行的健康指标放在一起看,逻辑会更清楚。在红餐博览会的同一场圆桌对话上,多位连锁品牌创始人给出了相近的经验值:快餐赛道的回本周期,超过两年就很难快起来,一年左右才算合理;闭店率大于10%不建议快跑,控制在8%甚至5%以内才安全。
这些指标其实是同一条因果链上的不同节点:租售比低 → 固定成本轻 → 回本周期短 → 门店扛得住波动 → 闭店率低 → 老加盟商敢开二店 → 复开率高。
理解这条链,才能理解下沉市场的本质:低租金买的不是省钱,是犯错的权利。日营业额2000元时可能只是微利,但绝不至于失血;一旦做到5000元,利润就会成倍释放。这是一个"下有保底、上不封顶"的结构。
三、运营:堂食跑通三周,再谈外卖
门店开出来之后,第一个战略选择往往是:要不要立刻上外卖?
多数新品牌的选择是"尽早上线、冲单量"。虎头炸的流程设计却相反:新店先完成约三周的堂食试营业,之后才接入外卖平台。
虎头炸的漳浦佛昙店,正是按这个流程走完的:2026年9月11日启动堂食试营业。在9月堂食营业的20天里,门店没有开通外卖与团购,全部交易经由店内收银机完成,收款通道手续费共188元,约合营业额的0.28%。更值得注意的是外卖上线之后:10月16日接入外卖,当月堂食占比仍有81.64%。可见,外卖带来的是增量,而不是对堂食的替代。
这不是某家店的偶然选择,而是被写进开店流程的结构性设计。它回答的是一个顺序问题:外卖是放大器,堂食是发动机。平台佣金、配送费与活动补贴会共同摊薄单均利润,因此对多数乡镇小店而言,先让堂食跑通、再让外卖放大,通常是更稳的路径。产品力和出餐动线尚未跑顺时贸然放量,容易陷入“单量好看、利润难看”的局面——外卖订单挤占产能,堂食体验受影响,利润反而被稀释。但这并不意味着外卖不重要:对堂食基础薄弱、客流依赖外部导入的门店,外卖仍可能是主要增量。
支撑这套模式的,是极简的人效结构:2—3人即可运转,且建议加盟商本人驻店。这在乡镇尤其重要,因为乡镇生意的本质是熟人复购,而不是一次性流量。
四、三条铁律
把上述逻辑收敛,下沉市场的小店模型可以归结为三条:
第一,先算租售比,再谈地段。 地段决定天花板,租售比决定你能不能活到那天。同样是日营业 3000 元的店,月租 3000 元和 10000元,是两种完全不同的生意:前者淡季还能喘口气,后者遇到修路、竞品进场就要贴钱。乡镇真正稀缺的,是“好位置 + 低租金”这个交集;选址的全部功夫就在这里。
第二,先要容错率,再谈天花板。 判断一个单店模型值不值得复制,不看它最好的一天能做多少,而看它最差的一个月能不能扛住。低租售比买到的就是这个下限:不承诺你赚多少,只承诺你不至于一次失手就出局。
第三,先让堂食跑通,再让外卖放大。 虎头炸漳浦佛昙店,按流程先做三周堂食、再上外卖,上线一个月后堂食占比仍有 81.64%;顺序对了,外卖是增量;顺序反了,外卖会先吃掉堂食的产能和体验,规模越大,亏损越大。
五、冷思考:克制也是一种能力
必须指出,下沉市场并非没有代价,"活得稳"的背面是持续的自我约束。
其一是扩张的克制。行业有一条经验红线:复开率长期低于30%、闭店率连续两月高于12%,就该先停扩张、回头补底盘。虎头炸的做法与此同构:它曾主动暂停东北、西北部分省份的新加盟授权,把资源集中到优势区域;用虎头炸联合创始人许莹颖的话说,"开店名额不是通过交钱来获得的,而是要实实在在干出来的"。
其二是密度与内耗。当一个县域开出多家门店,或跟随策略导致多个品牌挤在同一条街上,单店客流会被稀释。跟随头部茶饮的逻辑成立的前提,是"跟随者尚少"。
其三,也是最容易被忽视的:低租金是可以被竞争的。当更多品牌意识到租售比的秘密,优质低价铺源的争夺会加剧。到那时,真正构成壁垒的将是供应链效率、产品差异化和加盟商质量,而不是选址技巧本身。
回到开头的数字。50%的复开率从来不是喊出来的,而是一连串克制换来的——选低租售比的铺子、跑通堂食再上外卖、控制扩张节奏、把钱投在看不见的后端。
下沉市场的门票,是一次成本结构的彻底重做。谁先把租金、人效、品类这三件事同时做对,谁才拿得走这张门票。