为了解西式餐饮品类的发展现状与趋势,红餐产业研究院联合味好美专业餐饮发布了《西式餐饮产业发展报告2026》。
近年来,西式餐饮赛道经历了一轮深度调整。一方面,门店数量持续收缩,低效门店加速出清;另一方面,牛排自助餐、西餐“漂亮饭”、健康轻餐等新业态不断涌现,手作汉堡、能量碗等细分赛道持续走红,推动人均消费金额企稳回升。与此同时,在国潮文化推动下,中式地域风味挖掘与中西融合成为西式餐饮创新的重点方向,品牌与供应链企业的合作也日益深化。
那么,当下西式餐饮的发展现状如何?有哪些创新趋势?品牌正在发生哪些变化?为此,红餐产业研究院联合味好美专业餐饮推出了《西式餐饮产业发展报告2026》。
9月22日,在红餐・第36届全球餐饮产业博览会暨2026中国餐饮品牌节的2026西式餐饮发展论坛现场,红餐产业研究院首席分析师劳华辉做了分享。以下为报告的部分内容展示。
△红餐产业研究院首席分析师劳华辉
01.西式餐饮保持活力,人均消费金额企稳
西式餐饮包括西式快餐和西餐,其中,西餐包括西式正餐、西式主题餐厅和西式休闲餐厅等类型。西式餐饮近年来保持活力,红餐大数据显示,全国西式餐饮2025年市场规模达到4,115亿元。但与此同时,西式餐饮门店数处于持续下降的态势,西式快餐门店数从2024年的32.3万家下降至目前的29.5万家,西餐门店数从2024年的9.2万家下降至目前的7.8万家。
在这样的态势下,低效门店逐步出清,给了连锁餐饮品牌更大的市场空间,不少西式餐饮品牌近年来通过扩张品类、延长营业时长等方式提升单店营业额,西式餐饮赛道更加集中于存量门店特别是头部连锁品牌之中。
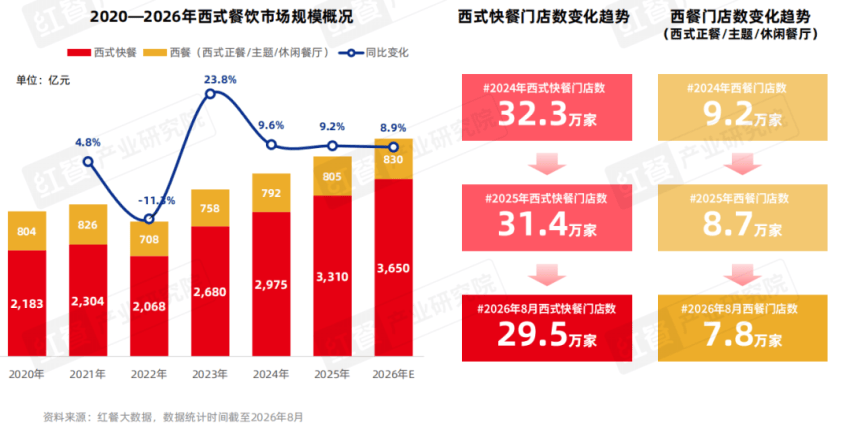
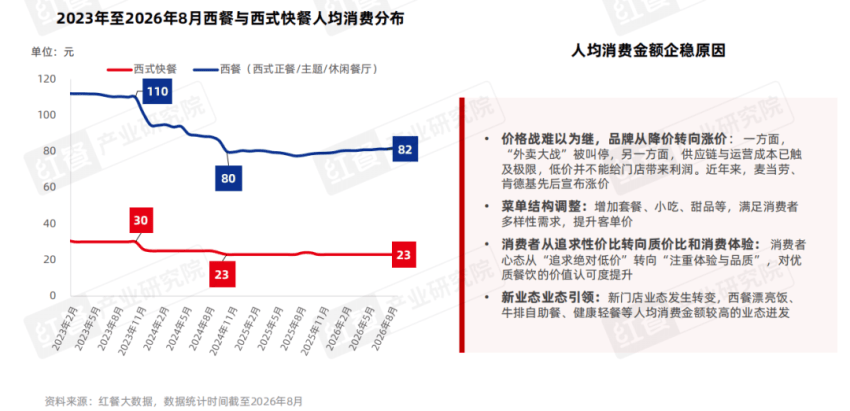
从人均消费来看,2023—2024年间西式餐饮人均消费持续下降,西餐从110元左右降至80元左右,西式快餐从30元左右降至23元左右。2025年以来,西式餐饮的人均消费金额开始企稳:品牌竞争不再以“卷价格”为核心,麦当劳、肯德基在2026年相继宣布涨价;与此同时,西餐漂亮饭、牛排自助餐、健康轻餐等人均消费金额较高的业态开始迸发,共同推动赛道人均消费企稳。
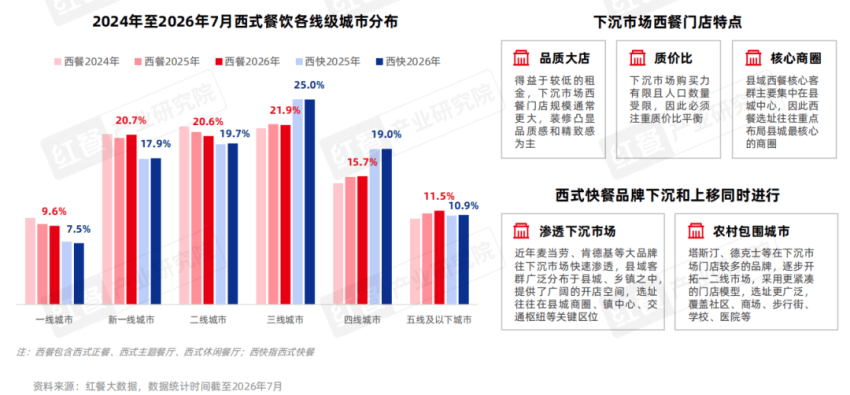
线级城市分布方面,西餐(西式正餐/主题/休闲餐厅)近年来呈现明显的下沉态势,例如,卢家妈妈、夏日玛莉、主打58元牛排自助的诺丁牛排、比格比萨自助等品牌近年来在三线及以下城市持续扩张。
值得注意的是,西式快餐目前已不再呈现明显的下沉态势。虽然麦当劳、肯德基等品牌依然持续往下沉市场扩张,但塔斯汀、德克士等以下沉市场为根基的品牌开始往一、二线城市发力,推动“农村包围城市”。
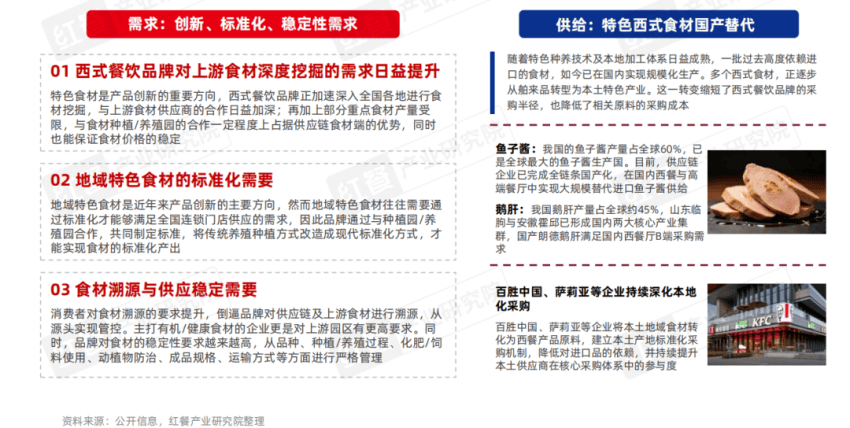
与此同时,西式餐饮品牌与上游的合作也在加深,供需两方面共同驱动西式餐饮品牌与上游合作深化。
需求方面,特色食材是产品创新的重要方向,西式餐饮品牌通过与产地合作建立起食材差异化优势,同时地域食材在品牌需求下实现标准化稳定供应;供给方面,越来越多特色西式食材实现国产替代,成本方面显著下降,这推动西式餐饮品牌持续扩大本地供应商的比重。
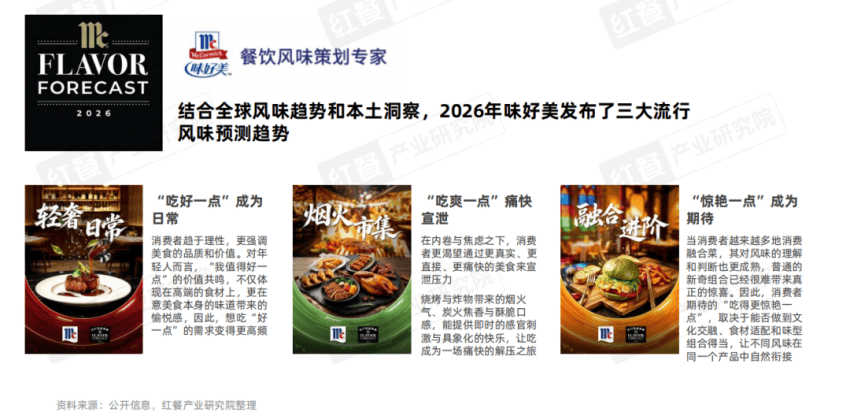
其中,中式地域风味和中西融合风味是近年来西式餐饮上新的重点。在这样的趋势下,西式餐饮品牌对中游定制化复合风味的需求也越来越高,味好美、三元食品、伊利专业乳品等调味品和乳品企业持续加深与餐饮品牌合作,为品牌提供定制化的研发和复合风味产品。
味好美基于大数据风味预测能力,为西式餐饮品牌提供从创意到生产的全链路解决方案。无论是把高端食材和精致风味带入日常消费场景,还是融入烧烤炸物等强烟火气、即时满足与社交属性的场景,味好美通过中西食材、味型的深度融合,把市场洞察转化为可标准化、可规模复制的风味产品,从而帮助品牌在风味上实现创新与差异化。
02.西式餐饮上新加速,五大趋势推动赛道创新迭代
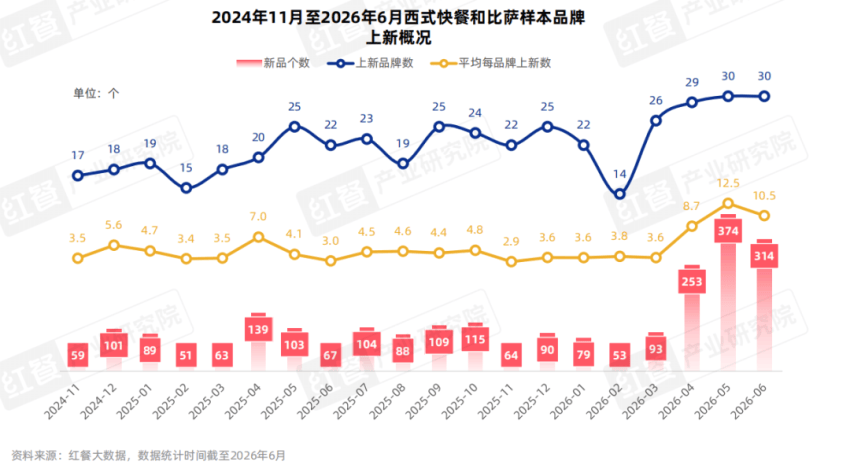
近年来,西式餐饮上新需求持续释放,其中西式快餐进入产品创新高峰。红餐大数据显示,西式快餐上新呈现明显加速态势,新品数量、上新品牌数和单品牌上新数均同步持续上升。特别是2026年4月以来,由于套餐新品和周边新品的上新爆发,带来了新品数量的跃升。这意味着,在行业进入存量竞争后,持续上新已成为西式餐饮品牌维持消费者新鲜感,吸引消费者复购的重要手段。
西式餐饮的创新方向很多,其中,菠萝、松露、牛油果、卡真、烟熏、香菜等是2026年热门创新方向。
具体来看,菠萝延续2025年的热度,新品应用更为广泛;而健康化趋势推动牛油果广泛应用在能量碗、沙拉、三明治之中;松露作为稀有食材主要应用于披萨新品以及部分焗饭、意面之中;香菜作为猎奇风味热度较高;卡真、烟熏风味主要用于肉类汉堡、香肠、培根、鸡肉等小吃。
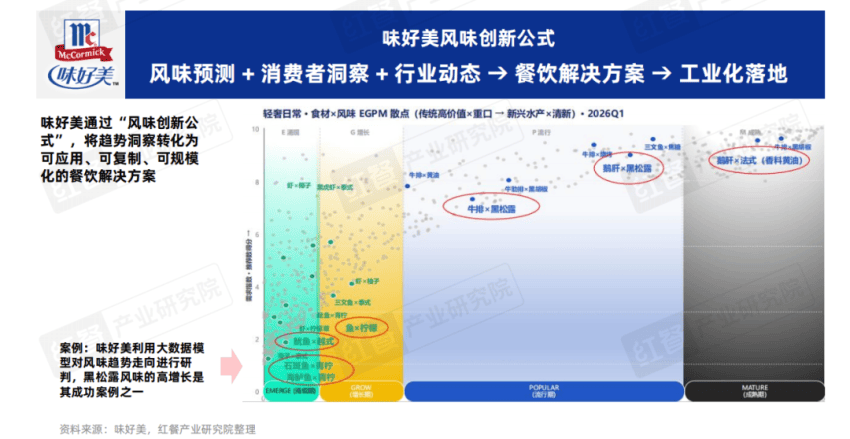
在这样的趋势下,味好美通过“风味预测 + 消费者洞察 + 行业动态 → 餐饮解决方案 → 工业化落地”的创新公式,把全球风味趋势转化为可应用、可复制、可规模化的产品方案。例如,味好美从2026年风味趋势识别出黑松露等高潜力风味,不仅帮助西式餐饮品牌提前捕捉趋势,还结合工业化落地能力,把黑松露风味变成全国门店可稳定出品的相关新品。
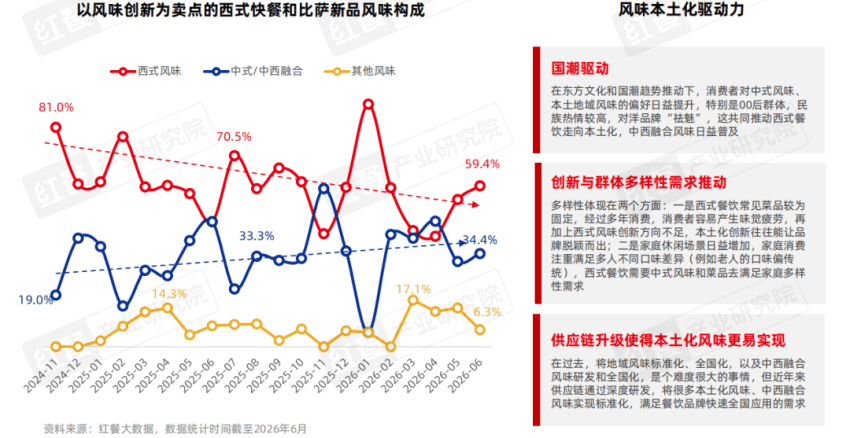
在风味创新方向上,中式风味和中西融合风味占比逐步提升。红餐产业研究院监测的西式快餐和比萨样本品牌显示,2026年6月该类新品达到34.4%,而西式风味占比逐步下降至6成以下。
本土风味和中西融合已成为西式餐饮品牌创新的主流方向,主要由三重力量驱动:国潮文化提升消费者对中式风味的认同感;消费者味觉疲劳叠加家庭群体的多元口味需求推动品牌挖掘更加匹配大众口味的产品;供应链企业能力升级让本土风味更容易实现标准化和全国化。
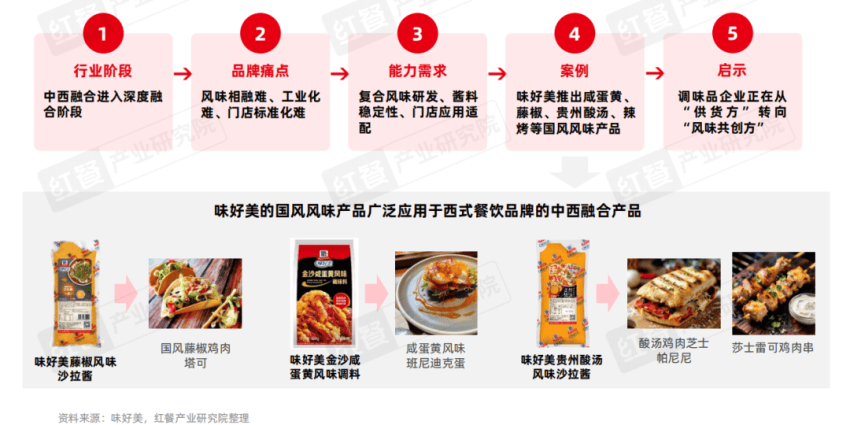
味好美基于风味趋势洞察,推出咸蛋黄、藤椒、贵州酸汤、辣烤等国风风味调味品,帮助西式餐饮品牌落地咸蛋黄芝士薯条、咸蛋黄班尼迪克蛋,藤椒鸡肉塔可、酸汤鸡肉帕尼尼、莎士雷可鸡肉串等中西融合菜品。
这些案例表明,味好美通过标准化的国风风味调味料和沙拉酱,让品牌可以把中式味型稳定地融入汉堡、薯条、塔可、帕尼尼等西式产品之中,实现标准化和全国化推广。
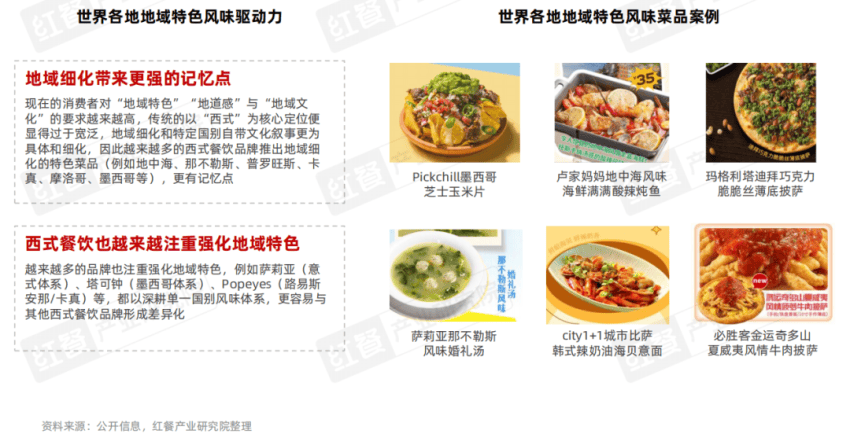
除了中式风味和中西融合以外,世界各地风味特色也是西式餐饮品牌创新的重点方向。随着消费者对“地域特色”的要求持续提高,单纯以“西式”为定位的品牌已难突围,地中海、那不勒斯、普罗旺斯、卡真、摩洛哥、墨西哥等更细分的地域标签,因其自带文化叙事和强记忆点,正成为品牌差异化的新抓手。例如,萨莉亚强化意式体系、塔可钟深耕墨西哥风味、Popeyes突出路易斯安那卡真等,这些案例表明,把“西式风味”细分到“国家/地区风味”,是西式风味建立识别度的关键。
同时,蘸酱也逐步从配角走向前台,成为西式餐饮创新的重要方向。一方面,蘸酱创新更加容易,品牌推出有猎奇性、话题度、记忆点的蘸酱,吸引消费者尝试和购买;另一方面,蘸酱零售可以在一定程度上控制成本,带来一定的收入,更好地平衡门店的营收状况,因此,越来越多的品牌将蘸酱推向零售货架。
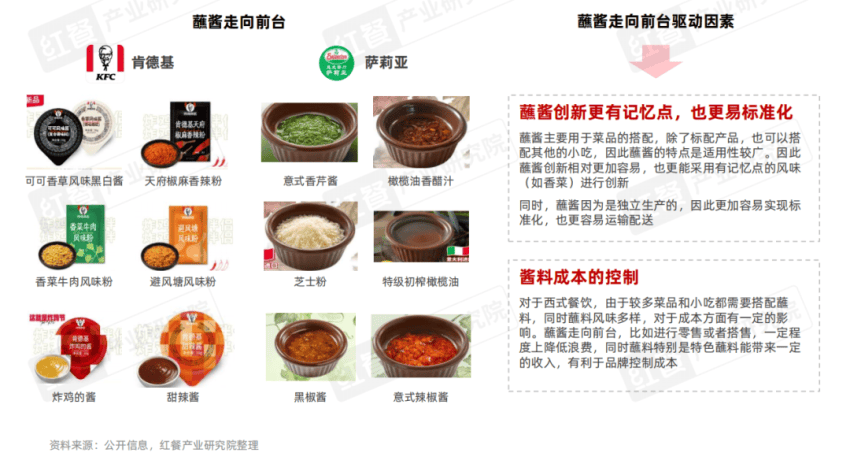
然而,蘸酱前台化会给品牌带来一些痛点,例如同质化问题、SKU管理难度增加等,因此品牌方需要跟调味品企业合作,根据其产品特点实现蘸酱的创新,才能更好地实现蘸酱零售的效果。味好美拥有一系列产品适用于蘸酱场景,能为品牌定制化研发创新蘸酱产品,助力品牌风味突破。
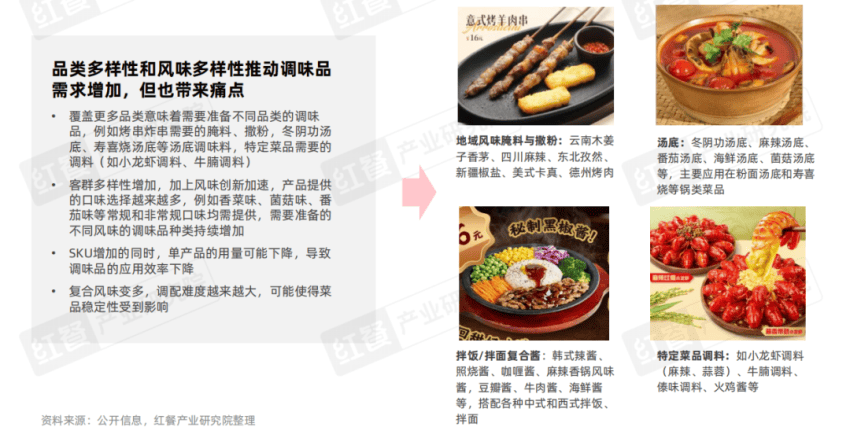
此外,品类融合加码以及自助餐模式普及的趋势下,西式餐饮调味品需求也走向多样化。过去西式餐饮品牌以西式菜品的调味品为主,但随着品类融合加码和自助餐化趋势,门店售卖的菜品品类越来越多,烤串、炸串、寿喜烧、冬阴功锅、拌饭拌面、粥粉面饭等品类元素持续进入西式餐饮菜单,推动各类腌料、撒粉、汤底、复合酱、特定菜品调料等需求爆发。
因此,在品类多样性带来风味多样性的同时,也造成SKU激增、单产品用量下降、调配难度加大、稳定性受影响等痛点,这要求调味品供应商具备多品类、多风味、小批量、快反应的柔性供应能力。
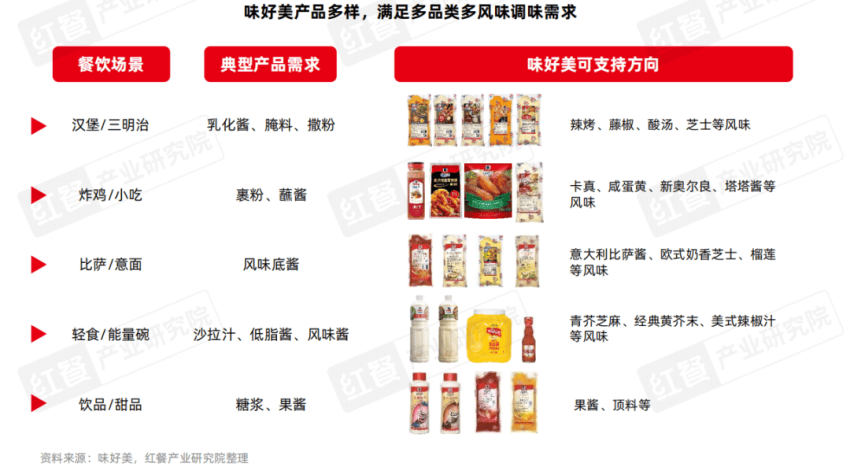
据了解,味好美的产品矩阵已覆盖乳化酱、腌料、撒粉、裹粉、蘸酱、风味酱、糖浆、果酱等各类调味料,可匹配汉堡、三明治、炸鸡小吃、比萨、意面、轻食、能量碗、饮品、甜品等多元场景。对于致力于扩张品类的西式餐饮品牌而言,味好美提供的是一站式风味解决方案,可以帮助品牌在品类融合趋势下实现快速上新的同时,保持出品稳定与风味一致。
03.西式餐饮品牌加速探索运营模式迭代
当下,西式餐饮整体市场、品牌和消费者三个方面都在持续变化,这也驱动了西式餐饮品牌采用加码运营时长、探索不同的门店模型、加速扩张品类、采用新型营销传播等方式,以匹配行业的变化。
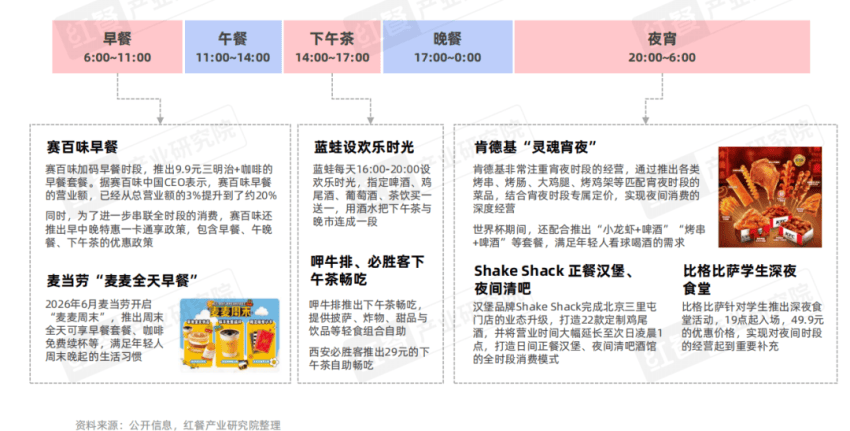
运营时长上,全时段经营越发普及,越来越多的西式餐饮门店积极加码早餐、下午茶、夜宵等时段。例如,赛百味加码早餐时段,早餐营业额已从总营业额的3%提升至约20%;Shake Shack将北京三里屯门店打造为日间正餐汉堡、夜间清吧酒馆的全时段消费场景;比格比萨推出49.9元自助的学生深夜食堂;肯德基则通过烤串、烤鸡架等产品深度经营宵夜时段。
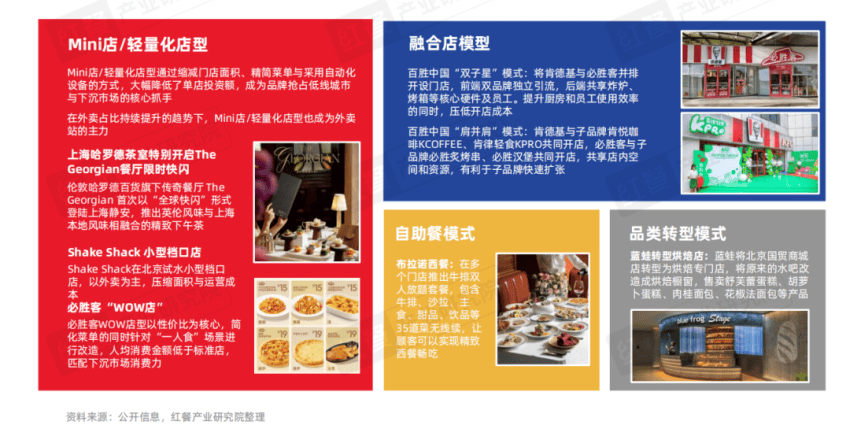
门店模型上,轻量化、小型化成为主流探索方向。例如,Mini店通过压缩面积、精简菜单、采用自动化设备降低单店投资,成为品牌抢占低线市场的核心抓手;百胜中国探索“双子星”“肩并肩”等融合店模型,通过共享后厨、员工与空间实现多品牌协同与成本摊薄。此外,布拉诺西餐、必胜客等品牌则试水自助餐模式。
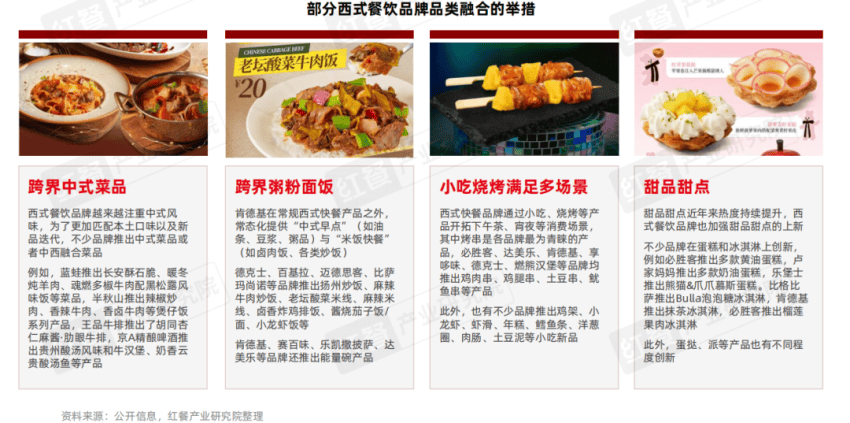
品类策略上,西式快餐品牌加码粥粉面饭,满足消费者三餐日常快餐需求。例如,肯德基常态化提供中式早点与米饭快餐,德克士、比萨玛尚诺等品牌推出炒饭、米线等产品。小吃烧烤、甜品甜点作为就餐的配菜,可以有效提升客单价、丰富口味,再加上创新迭代相对容易,成为各品牌开拓下午茶、宵夜场景的共同选择。此外,微醺经济也在推动餐酒搭配普及。
营销层面,IP联名和跨界联名是重要方式,但西式快餐与西餐(正餐/主题/休闲餐厅)在联名合作的目的和方式上有所差异。其中,西式快餐注重与高话题度、高粉丝粘性的IP/品牌共同打造短期营销事件,实现短期销量爆发和年轻客群渗透;而西餐(正餐/主题/休闲餐厅)的IP联名更强调情绪价值、文化叙事和品牌调性,把餐厅从“吃饭的地方”升级为“情绪释放和生活方式表达的空间”,从而支撑品牌溢价和长期忠诚。
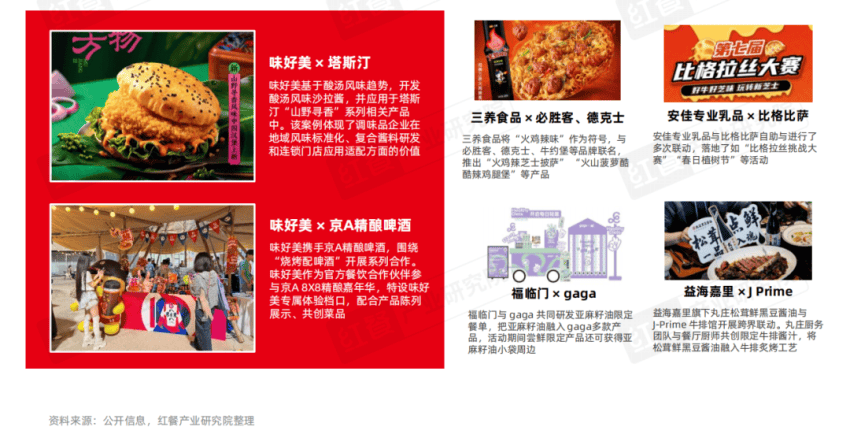
与此同时,品牌与中上游供应链企业的联动日益加深。例如,味好美开发的酸汤风味沙拉酱应用于塔斯汀“山野寻香”系列产品,还与京A精酿啤酒围绕“烧烤配啤酒”开展系列合作,通过嘉年华活动实现菜品共创与营销联动。
结语
综合来看,西式餐饮已进入合作发展的新阶段。产业链上中下游合作持续深化,品牌与食材企业、调味品企业、半成品企业建立起稳定的供应链计划;门店模型创新、运营时长延长、品类扩张、IP联名等迭代持续加速;中西融合成为风味创新的重点方向,并迈入中西风味与食材深度交融的3.0阶段。
在这个阶段,交融的关键在于中西方味型与烹饪逻辑的兼容,让食材与风味自洽成一体。这也意味着,调味品企业在研发创新中的角色将越来越重要。过去,将地域风味标准化、让中西融合风味走向全国是难度很大的事情,如今调味品企业通过深度研发,已把许多本土化风味做成了可标准化、可规模复制的产品,并且通过趋势预测、风味方案与标准化工艺,帮助品牌把想法变成可落地的产品。
本文由红餐智库(ID:hongcanzk)原创首发,作者:红餐产业研究院。