面馆是小吃快餐里的长青赛道,一碗面能做成长连锁,背后各有各的打法。面馆十强靠什么立足?我们从人均消费和区域布局来看一看。
面馆十强,门店规模差距有多大?
十强品牌中,李先生牛肉面大王门店数排前列,门店数量超过500家的品牌有五家,分别是李先生牛肉面大王、和府捞面、遇见小面、老碗会·陕西手工面和味千拉面,其余品牌的规模差距也较为明显。
红餐大数据显示,2026年度面馆十大品牌合计门店数约4900家。这说明,面馆虽然是大众化的日常快餐品类,但品牌之间的连锁化发展并不均衡。
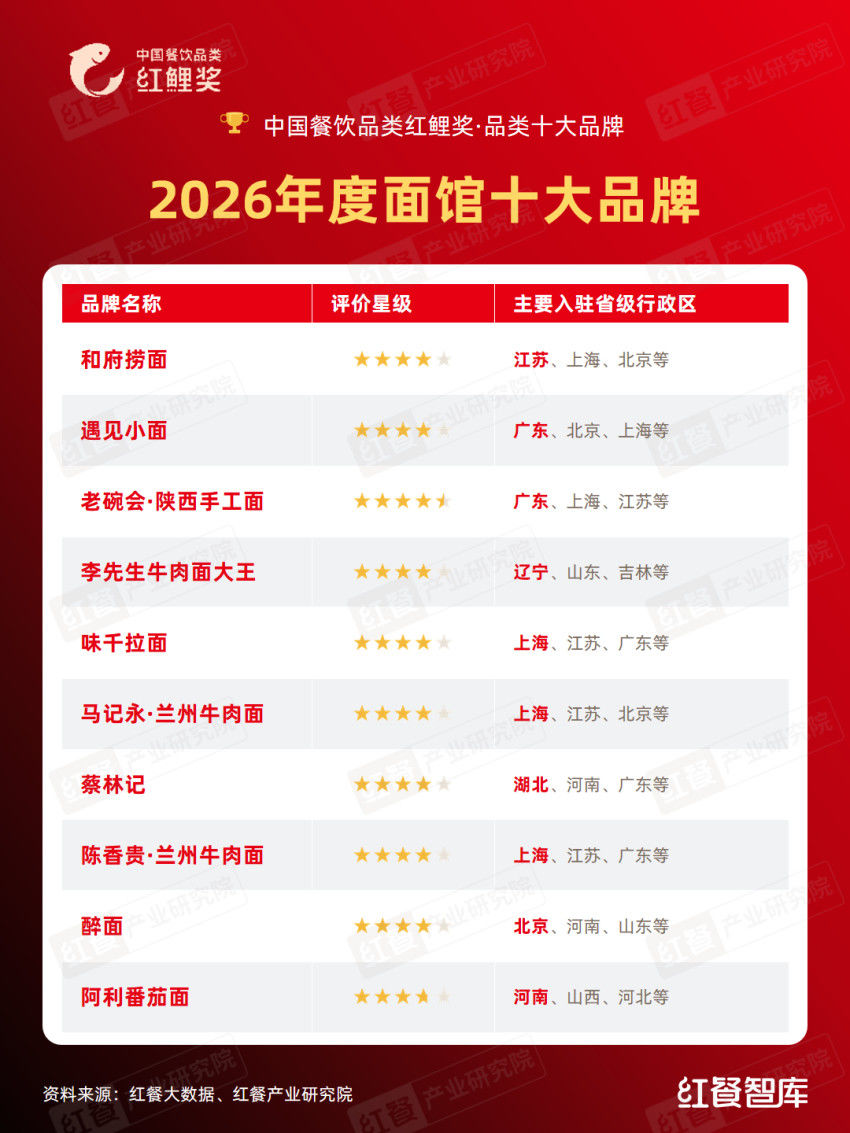
△2026年度面馆十大品牌榜单图
面馆人均消费,多在二三十元
从人均消费来看,味千拉面、老碗会·陕西手工面、马记永·兰州牛肉面均在35元左右,蔡林记和阿利番茄面为18元,十强中有八家人均消费在20元以上。
其中人均消费44元的味千拉面,门店数排十强中游。较高的人均消费与适中的门店规模同时出现,反映出面馆品类对品牌定位和消费场景的差异化选择。相比一味走平价路线,做出品牌溢价也能覆盖一部分商务、购物中心场景,但也对产品力和门店体验提出了更高要求。
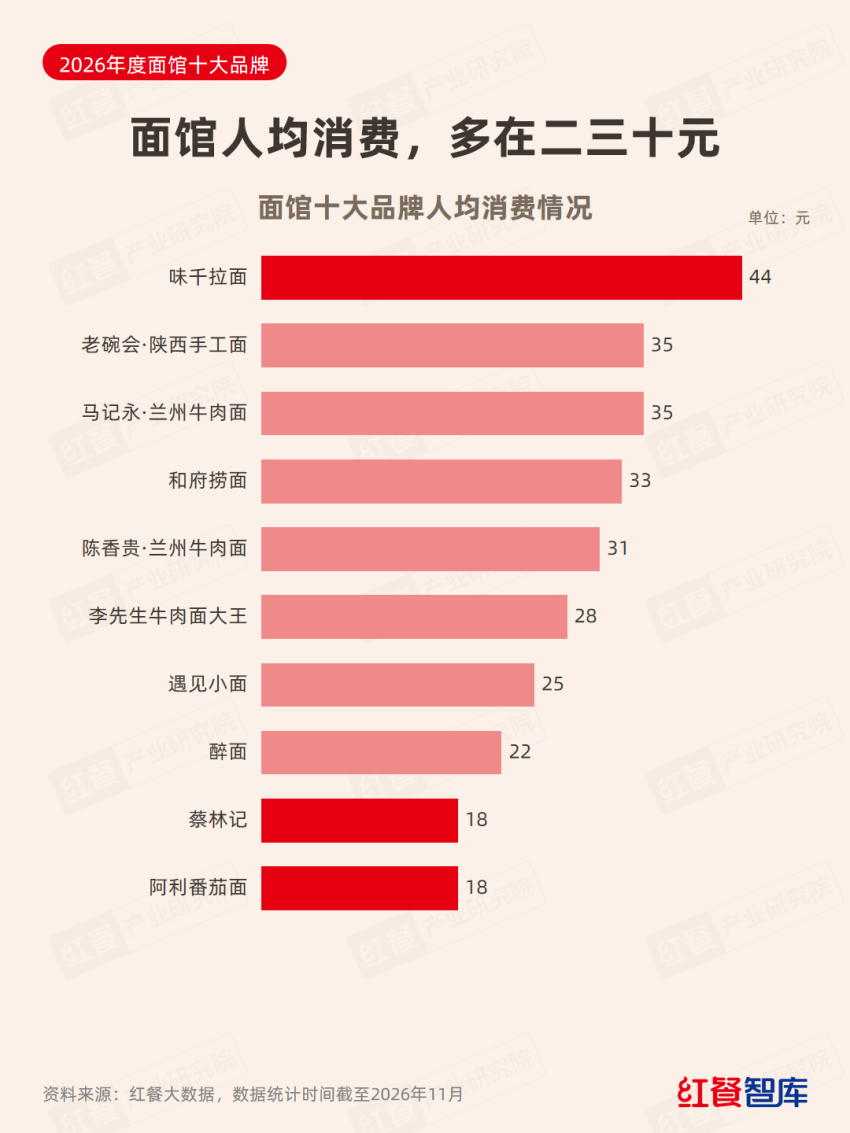
△面馆十大品牌人均消费对比图
面馆十强,过半品牌扎在一个省
区域布局上,老碗会·陕西手工面、蔡林记、阿利番茄面的门店都高度集中在一个省级行政区,最大市场占比分别为78.9%、85.9%和77.1%。比如蔡林记深耕湖北,凭借地域口味和标准化运营,在本地市场形成较高密度,反映出区域品牌对本地供应链和消费习惯的依赖。
不过,也有品牌选择跨区域发展,和府捞面覆盖25个省级行政区、102个城市,最大市场江苏占比只有14.4%。
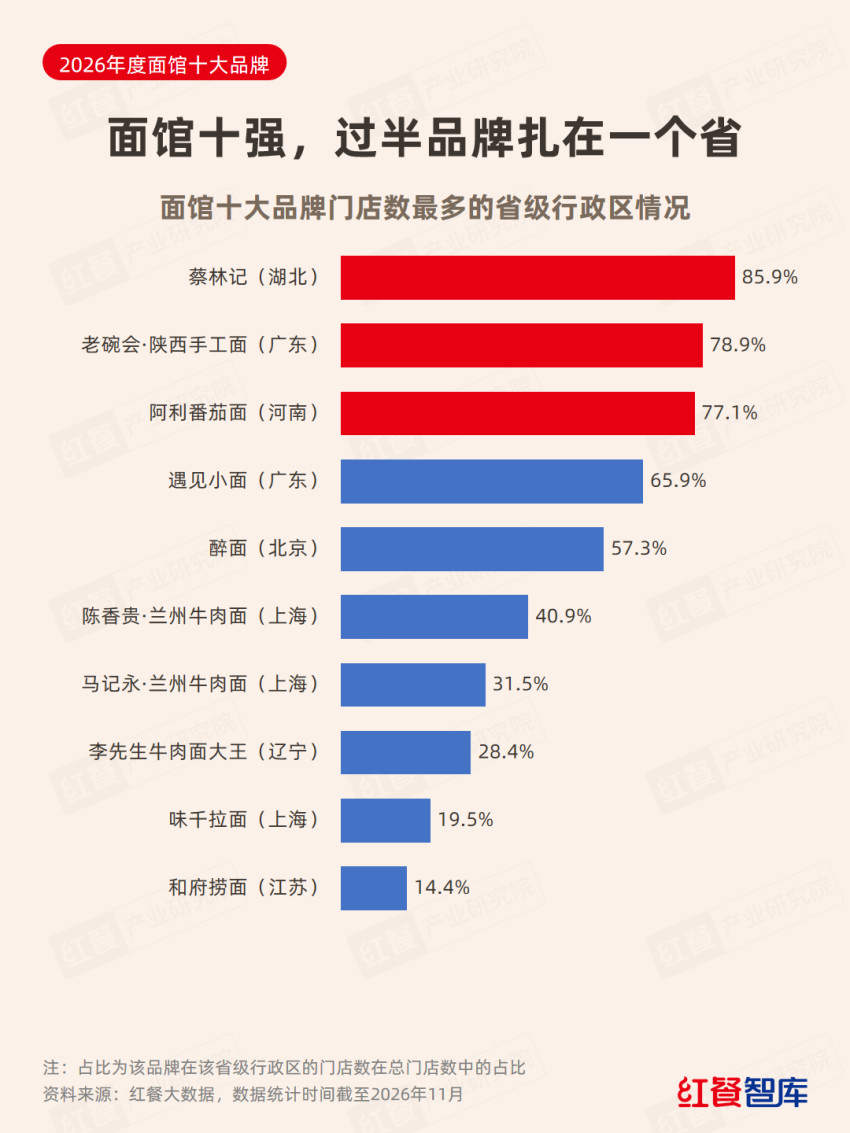
△面馆十大品牌最大市场省级行政区分布图
铺得开的面馆,集中度反而最低
从入驻城市和前三省集中度来看,和府捞面覆盖102个城市,前三省门店集中度为40.4%;老碗会·陕西手工面覆盖18个城市,集中度达96.6%。两种布局差异明显。
对面馆品牌来说,扩张不只是增加门店数量,还要考虑供应链能否跟上、区域市场能否形成足够密度。先做深一个市场,还是逐步拓展更多城市,考验的是品牌不同阶段的经营能力。
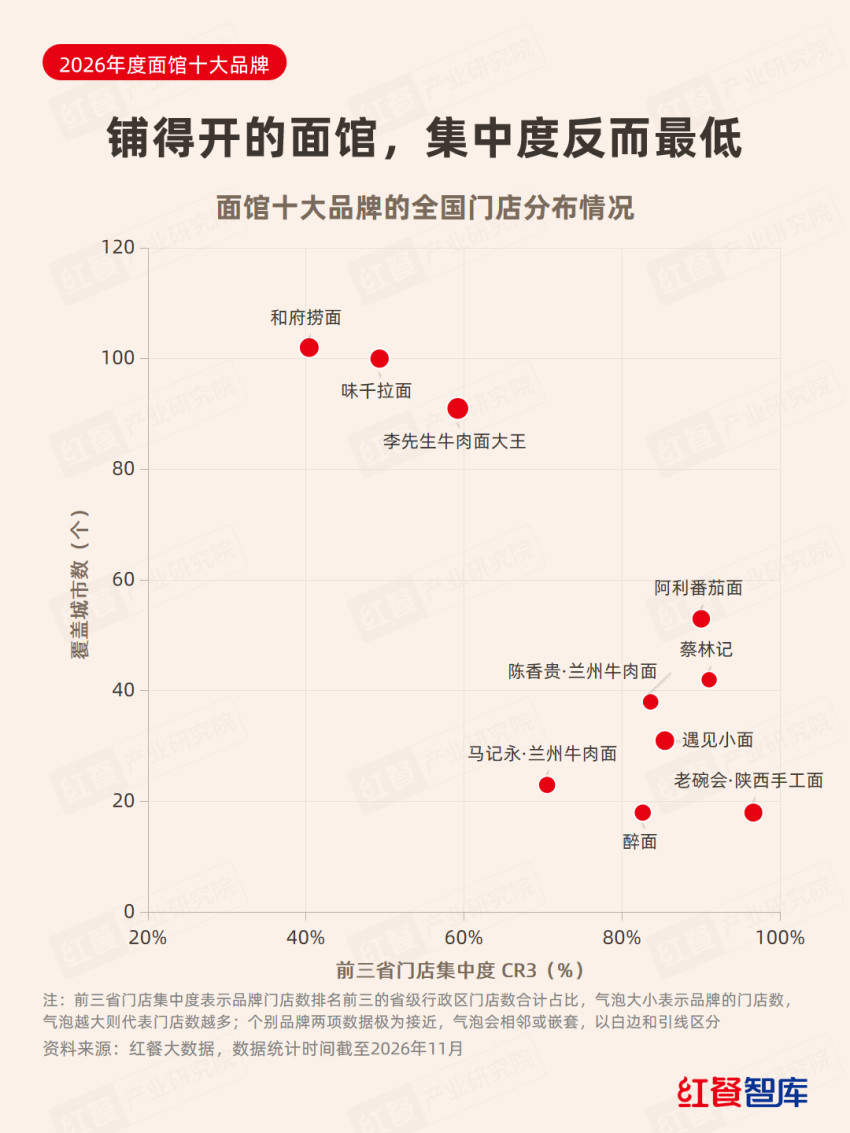
△面馆十大品牌城市覆盖与前三省集中度气泡图