咖饮市场的竞争,已经不只是比谁开店多拓店快。从第八届中国餐饮品类红鲤奖·2026年度咖饮十大品牌的数据来看,头部品牌之间的门店规模、消费价格和区域布局,都呈现出明显的分化。
咖饮十强的门店规模差距悬殊
瑞幸咖啡以超过3.8万家门店位居十强首位,库迪咖啡排在第二。十强中,门店数超过5000家的品牌有5个,而Peet's皮爷咖啡、M Stand等品牌的门店数仅有数百家,门店规模差距悬殊。
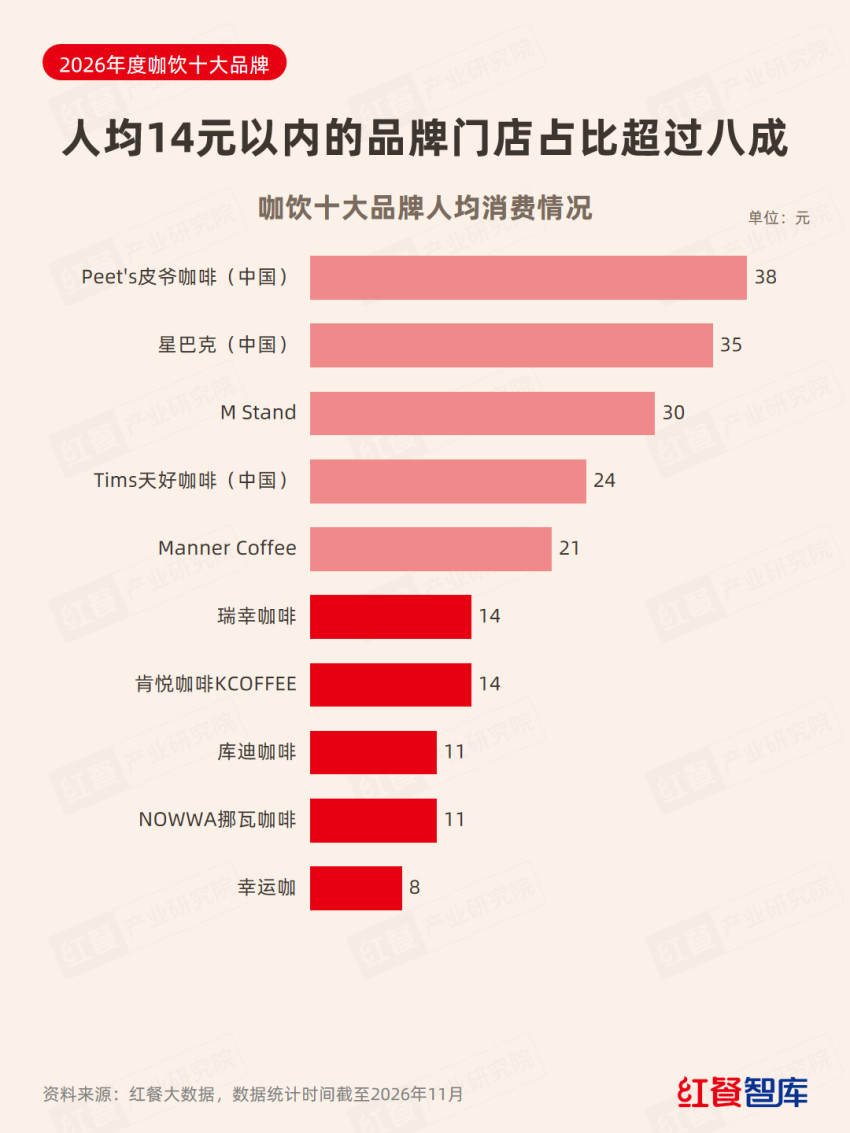
2026年度咖饮十大品牌榜单图
人均14元以内的咖饮品牌门店占比超过八成
十强品牌的人均消费呈现出两段分布:14元及以下的有5个品牌,21元及以上的也有5个,15~20元之间没有品牌。
红餐大数据显示,十强合计门店数约8.9万家,其中人均消费14元及以下的品牌,门店数占比约85%。瑞幸咖啡、库迪咖啡、幸运咖等品牌构成了这一阵营。另一边,星巴克、Peet's皮爷咖啡、M Stand等人均消费在21元以上的品牌,门店数合计约占15%。
这意味着,低人均消费品牌贡献了十强中的绝大多数门店,而中高人均消费品牌则走出了不同的市场定位。
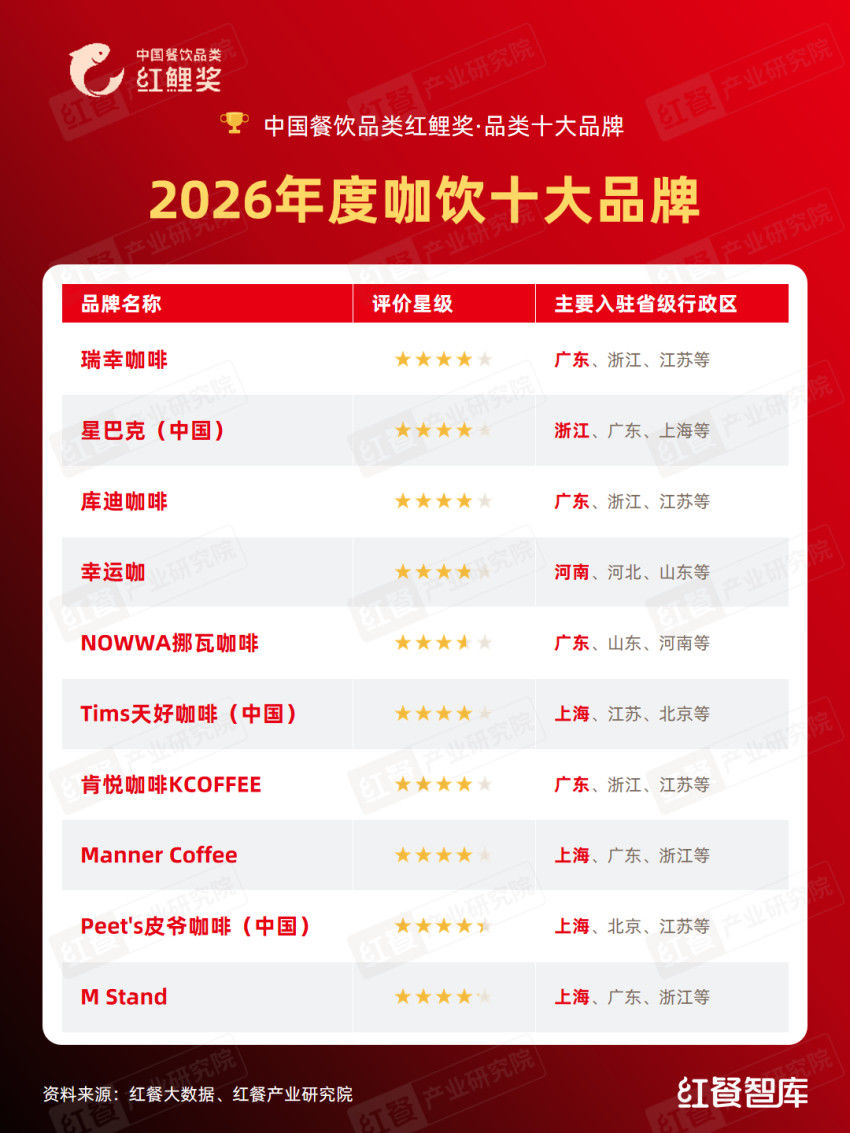
咖饮十大品牌人均消费对比图
没有一个咖饮十强品牌,靠单一省份撑起全国布局
从门店最多的省份来看,Manner Coffee在上海的门店占比最高,也只有28.3%。广东是瑞幸咖啡、库迪咖啡、NOWWA挪瓦和肯悦咖啡的最大市场;上海则是Manner、Peet's皮爷咖啡、M Stand和Tims天好咖啡的主场。
即便是区域优势较明显的品牌,也没有过度依赖单一省份。
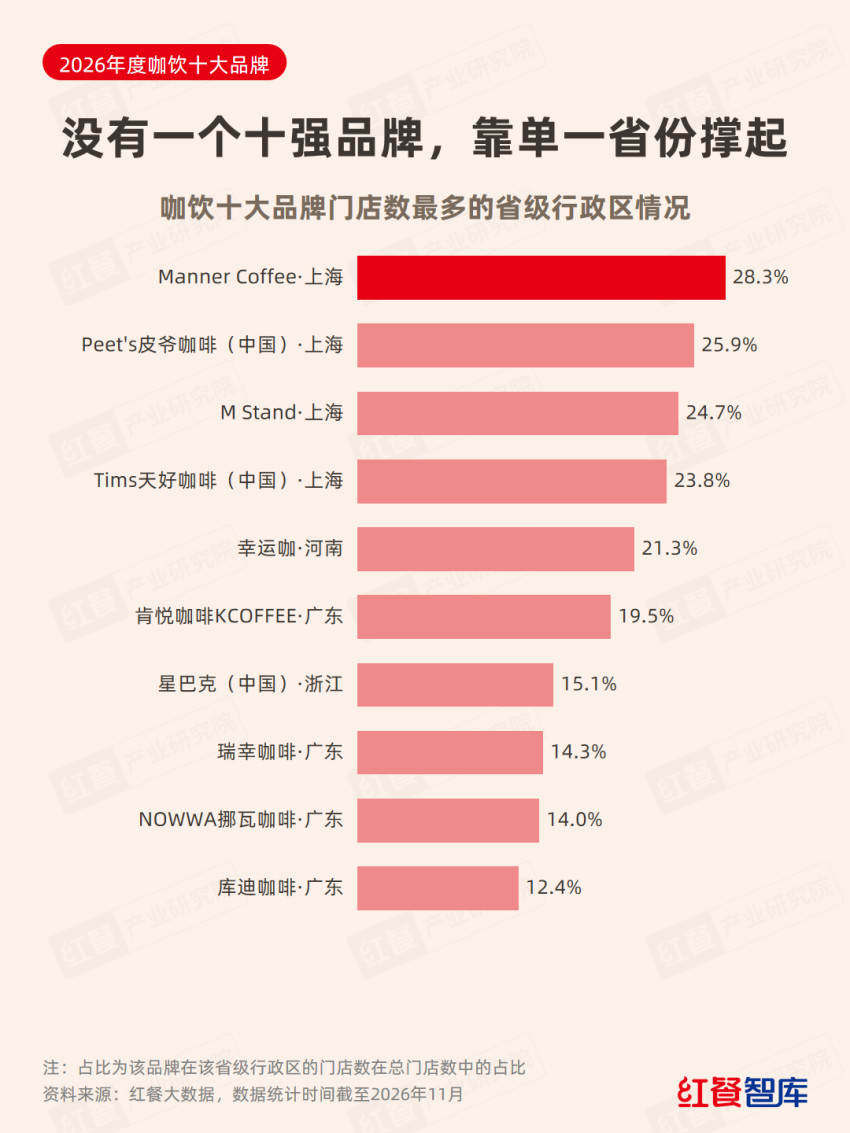 咖饮十大品牌最大市场省级行政区分布图
全国铺开,考验的是另一套能力
库迪咖啡覆盖300+个城市,前三省门店集中度仅28.7%;瑞幸咖啡亦覆盖超过300个城市,前三省门店集中度为33%。相比之下,Peet's皮爷咖啡覆盖30余个城市,M Stand覆盖40余个城市,前三省集中度均超过50%。
从城市覆盖和区域集中度看,规模化扩张与重点市场深耕,是两种不同的布局选择。前者需要更强的供应链、物流和跨区域运营能力,后者则更考验品牌在重点城市的选址与单店经营能力。
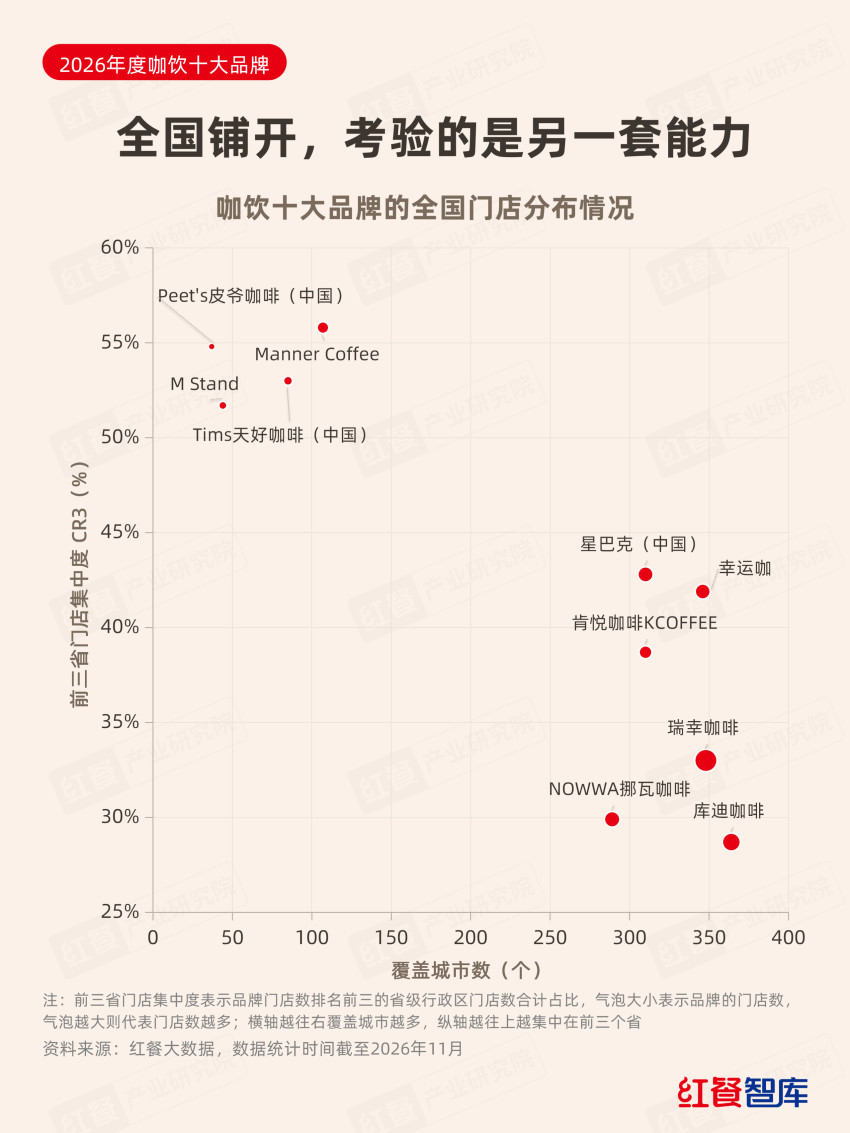 咖饮十大品牌城市覆盖与前三省集中度气泡图