中炬高新这盘“后厨大棋”,到底买到了什么?
11月17日,中炬高新召开业绩说明会,摆出了新一份成绩单:
55%股权完成收购并纳入合并范围,经营基本盘稳定,符合预期;
味滋美独立运营,原团队留任,协同同步铺开——一边借味滋美的餐饮终端资源拓B端,一边用厨邦的全国经销网络,帮它打开华南、华东;
熊猫王子联合厨邦推出的火锅底料、酸菜鱼调料等民用端新品也已经上市。
值得一提的是,这家以酱油起家的公司,第一次把“基础调味品+复合调味品”双轮写进了同一份答卷。
单看这份通报,很难判断这笔收购的分量,但把它放回调味品行业当下的处境里,就能看出来:酱油增长放缓之后,中炬高新把宝押在了哪里。
01.基础调味品增长放缓,复合调味品跑得更快
中炬高新的底色是一瓶酱油,酱油、鸡精粉、蚝油撑起了其基本盘。2026年上半年,中炬高新的核心调味品板块收入24.21亿元,同比增长15.4%。其中,酱油的销售额占调味品收入的59.66%、鸡精粉占比14.44%、食用油占比9.25%、其他调味品占比16.64%。
从最新的三季报来看,今年前三季度,中炬高新酱油、鸡精鸡粉、食用油、其他收入分别为20.19、4.87、3.15、5.88亿元, 同比增长6.47%、24.12%、59.40%、26.35%。可以看到,酱油仍是第一大品类,但酱油的增速并不明显。
大盘还在,增长变难,这是基础调味品眼下共同的处境。
增量在另一个方向。有行业数据显示,2025年国内复合调味品市场规模达到2815亿元,同比增长22.34%,贡献了调味品行业全年增量的62%。勤策消费研究预测,2026年这一数字将突破3500亿元。
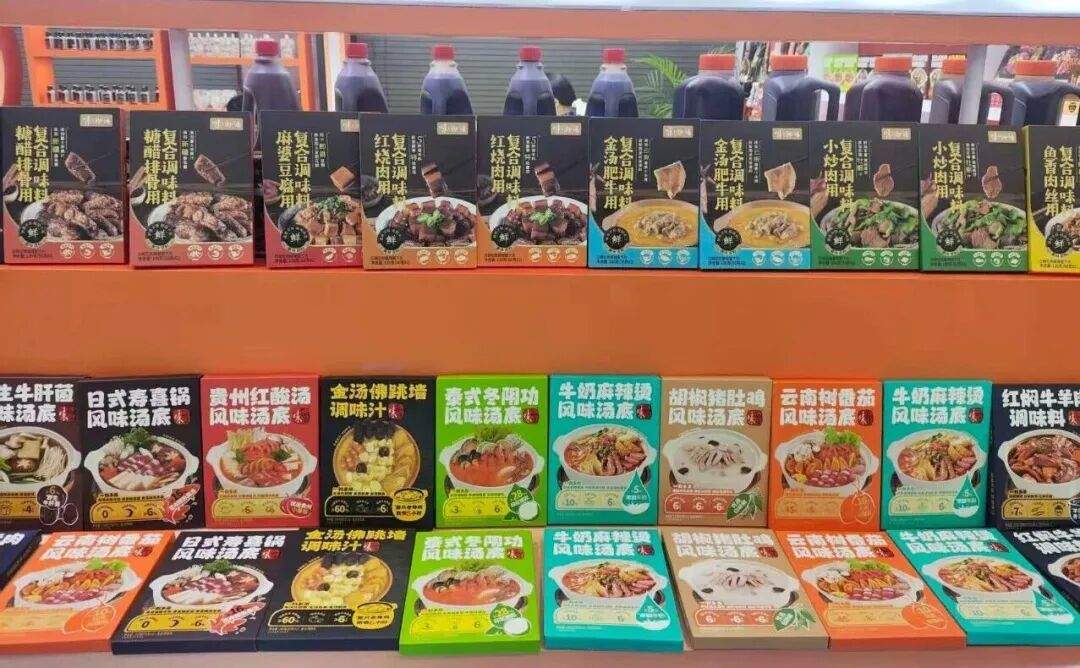
△图源:红餐供应链指南摄
到了餐饮渠道,复合调味料也已经是绝对主体。伴随餐饮连锁化率的提升,门店对出品稳定性、去厨师化以及出餐效率的要求越来越高,连锁门店需要的是直接倒进锅里就能稳定复刻的标准化风味。这种需求端的倒逼,推动复合调味料在餐饮渠道的渗透率不断走高。
一边是基础调味品的存量争夺,一边是复合调味品的持续放量,两组数据摆在一起,企业自然会做出自己的选择。
同时,复合调味品赛道集中度极低、定制化供给占主导,说明终端千差万别的风味需求远未被标准化产品满足,窗口仍在。中炬高新缺的,恰好是一个能在窗口期里快速搭起B端餐饮能力的落点。
而味滋美的价值,不在“品牌”两个字的知名度。
在第36届红餐博览会上,味滋美CEO张磊讲过一句话:餐饮供应链的同质化,很大程度源于“拿来就用”。这句话的另一面,是这家公司已经深入餐饮B端的供应链中,它不是贴个牌子供货,而是接住后厨里那些说不清、道不明的定制需求。
味滋美做川式半固态复合调味料、固态复合调味粉和川味预制菜,手握自研专利30余项、储备配方2000余个,核心能力是定制研发。它的发展路径顺序是:先开店、再做厂。
产品在自家门店验证过稳定性之后才推向全国,这与先建厂再找渠道的食品企业路径相反,优势是出厂标准与门店实际需求之间不会脱节。
味滋美旗下熊猫王子做品牌,基于区域风味数据推厚料系列标品,覆盖共性需求。把香、鲜拆成数据化、可视化的图谱,用可描述的标准替代厨师的个人经验。
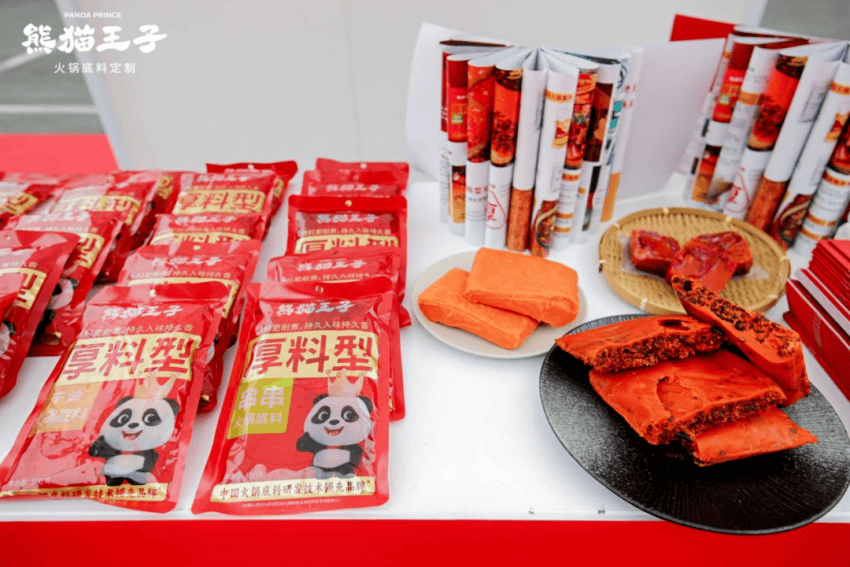
△图片来源:熊猫王子
这套能力对厨邦而言,是互补的。厨邦擅长基础调味品的规模化生产和全国经销网络,关键词是标准品和渠道广度;而味滋美补上的,是后厨里高度非标的定制需求。
一家连锁火锅要的锅底风味、一家酸菜鱼连锁要的腌料汤底,一瓶酱油、一勺蚝油解决不了,需要的是从配方到生产的柔性响应。中炬高新买下的,是一个已经跑通的餐饮B端“风味接口”。
02.双线协同:一条铺渠道,一条做产品
业绩说明会披露的协同路径,拆开看是两条线:一条铺渠道,一条做产品。
横向是渠道的双向导入。厨邦的经销网络覆盖全国,华南、华东是传统优势区,能把味滋美的复合调味品推向更广的终端;味滋美手里的餐饮连锁客户和终端资源,则为厨邦打开B端递了一条现成的路。
有业内人士曾透露,厨邦计划借味滋美的客户资源切入火锅、烧烤、早餐、团餐等场景,同时用自身网络帮味滋美开拓华南、华东。两家企业在同一条餐饮供应链上各占一个节点,互换节点资源,触达终端的时间被缩短了。
纵向是产品端。熊猫王子联合厨邦推出的首批民用端新品,涵盖火锅底料、酸菜鱼调料。这条产品线的逻辑是:用厨邦在基础调味品上积累的风味认知和品质信任,为熊猫王子做C端背书;再用火锅底料、酸菜鱼调料这类高认知度的川味复合品,把厨邦从酱油品牌延伸成风味解决方案品牌。
所谓“基础调味品+复合调味品”的双轮,是把厨邦的底味能力和味滋美的风味能力,装进同一套产品矩阵。而且,独立架构运营、保留原团队,说明双方并购的定位是能力互补,而非组织吞并——这在调味品行业此前并不多见。
△图片来源:图虫创意
再看并表后的表现。2026年3月至6月,味滋美贡献收入7143万元,并表归母净利润874 万元。体量还小,但已经进入合并报表,且保持稳定。对一项瞄准能力嫁接的并购来说,早期的稳,比快更重要。
把这笔收购放进更大的行业坐标,指向的则是供应链逻辑的一次切换。
过去,调味品企业比的是铺货率:谁把酱油、蚝油、鸡精铺进更多货架和批发市场,谁就赢。如今餐饮连锁化率持续提升,后厨的需求变了——从买一瓶基础调料自己调,变成买一套稳定风味方案直接出餐。竞争焦点随之从铺货能力,转向接需求的能力。越能替代厨师判断的产品,卖得越快,门店愿意为不用猜、不用调、出品稳的方案付费。
厨邦的底子扎在基础调味品,味滋美的能力指向餐饮定制。中炬高新用55%的股权,把一家基础调味品企业和一家餐饮定制企业装进同一个体系。
值得注意的是,从2025年到2026年,厨邦在广州、珠海、佛山等多地持续释放餐饮方向的岗位,包括餐饮经理、餐饮客户经理、渠道经理(餐饮方向) 等。这些岗位的职责高度聚焦于B端场景(包括连锁餐饮、中大型餐饮店、团餐、中央厨房、预制菜企业等特通渠道),并要求候选人具备菜品搭配、后厨管理、定制化产品流程等专业知识。
这可能不仅是简单的招兵买马,更说明在B端餐饮这条赛道上,厨邦正在下重注、补短板。