餐饮连锁化率六年从15%升到25%,每4家门店就有1家属于连锁体系,大连锁的规模优势在扩大,单店与小品牌的经营空间则在收窄。
与此同时,主流赛道六年有的翻了一倍多,有的几乎原地踏步。我们从连锁化率、九大品类规模和增速三个维度来看一看。
01|连锁化率:六年从15%到25%
2020年,中国餐饮连锁化率为15%;到2025年,这一数字升至25%,六年累计提升10个百分点,其中2021年单年提升3个百分点,为六年最快。
连锁化已经从前几家品牌的选择,变成整个行业的默认方向。连锁品牌进入规模扩张期,门店越多,采购与运营成本越可摊薄;而对单店和小品牌而言,流量与议价空间被持续压缩,选址、爆品与私域运营的单点能力,决定了还能分到多少份额。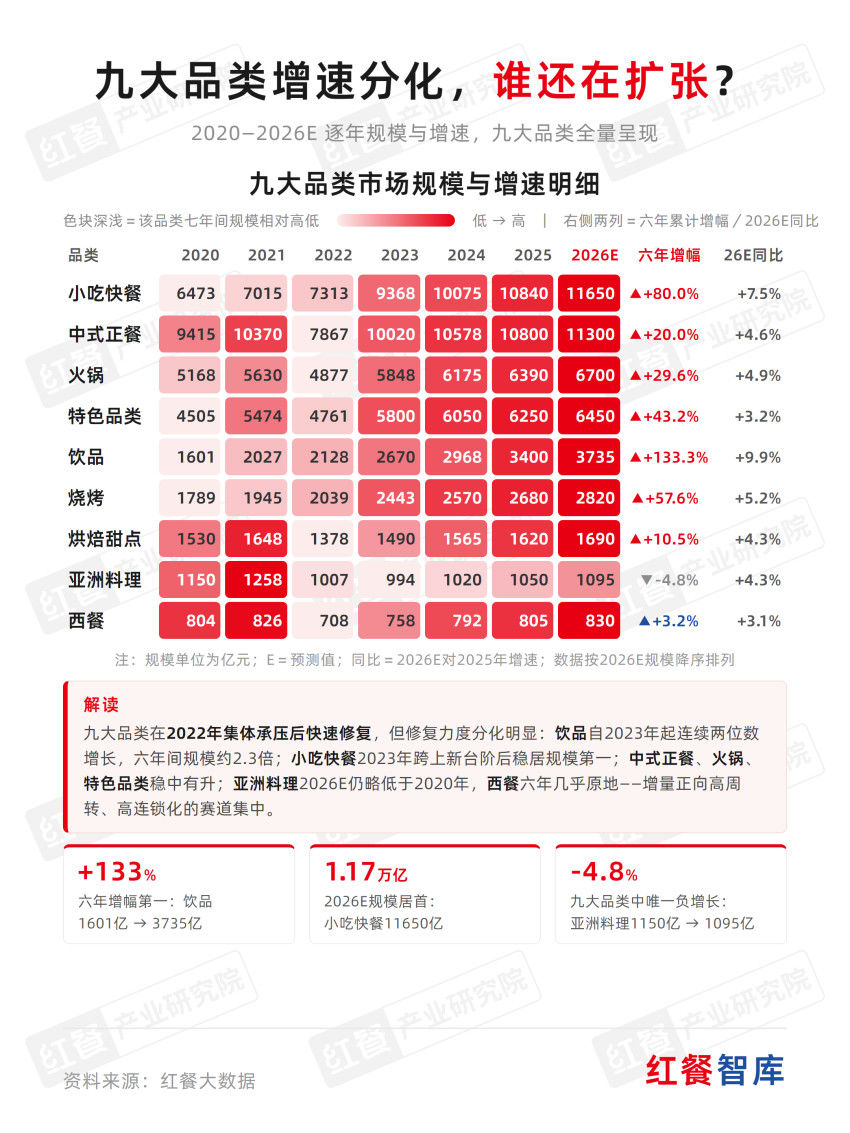
2020—2026E九大品类市场规模及结构演变
02|九大品类,赛道增幅各不同
从餐饮主要的九大赛道来看,不同品类的扩张节奏各有不同。
从增幅来看,各个赛道表现各异。饮品以133%的累计增幅居首,是2023年(+25.5%)和2025年(+14.6%)连续两位数增长的赛道,2026年预计仍以9.9%的增速排在首位;小吃快餐六年增长80%,规模已跃居第一。中间梯队依次是烧烤约58%、特色品类约43%、火锅约30%、中式正餐约20%、烘焙甜点约11%。
另一端,亚洲料理2026年预计规模仍略低于2020年的1150亿元;西餐从804亿元到830亿元,六年几乎原地。
2022年是最明显的分水岭:中式正餐-24.1%、亚洲料理-20.0%、西餐-14.3%、火锅-13.4%集体下滑,同期小吃快餐、烧烤、饮品保持正增长。
这反映出增速正在从恢复性反弹转向结构性分化——找赛道机会,关键看六年累计增幅和最近一年的边际方向是否一致。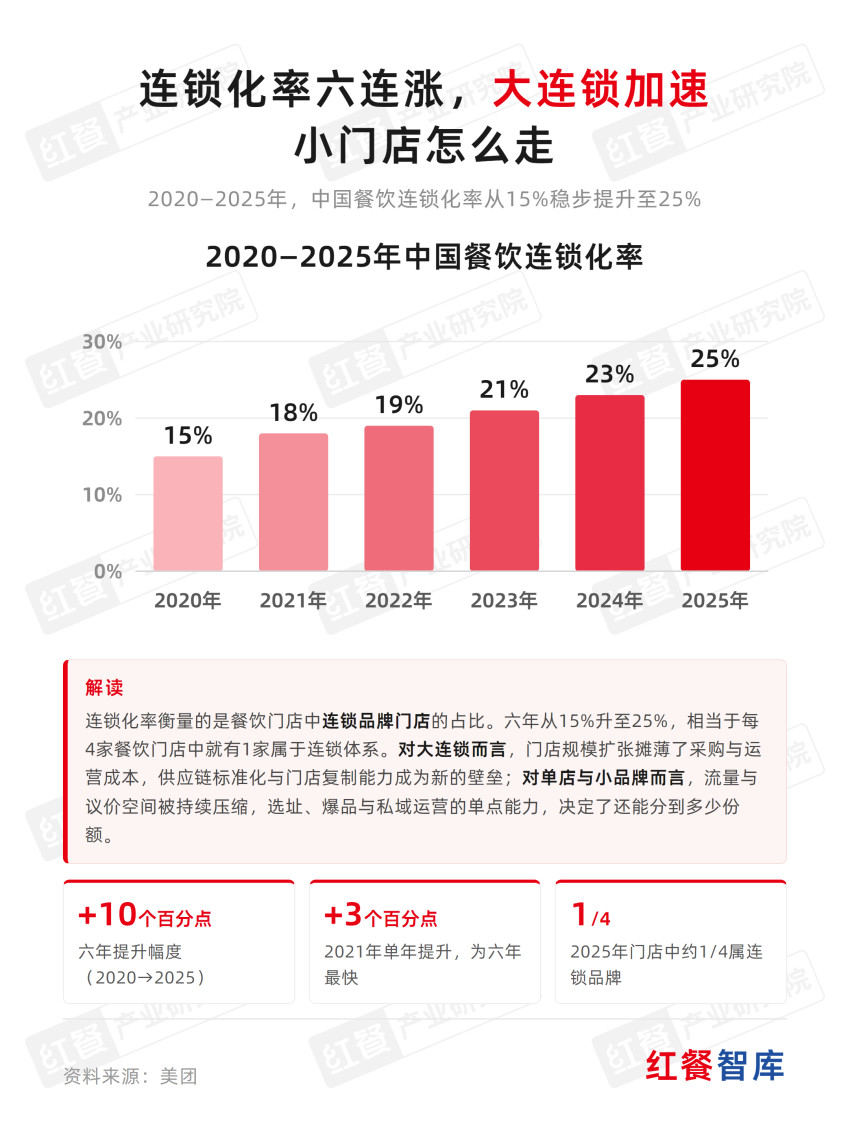
2020—2025年中国餐饮连锁化率图
03|这对餐饮经营者意味着什么
① 连锁化率每提升一个百分点,供应商在交付稳定性上的要求就上一个台阶,标准化出品与稳定供应不再是加分项;
② 主流品类增速回落到5%左右的常态,增量更多要来自同店经营与结构优化,而不是继续开店;
③ 对仍在观望的经营者,与其纠结某个赛道的绝对规模,不如先看清这个赛道六年是扩张还是停滞。
更多行业数据请查看红餐产业研究院相关研究报告发布:《中国餐饮品牌力白皮书2026》:从“价格战”到“品质战”,餐饮品牌下半场拼什么?